
Fichas
Steuerlehre Teil 2
Fichas del conjunto (55)
- 1Beschränkte Steuerpflicht nach § 2 Nr.1 KStG (Körperschaftssteuer) Tatbestandsmerkmale, Rechtsfolge- Tatbestandsmäßigkeit:
•Körperschaften (jeder Art) die weder Geschäftsleitung noch Sitz im Inland haben
- Rechtsfolge:
•Versteuerungsverpflichtung nur für die „inländischenEinkünften“. - 2(Beschränkte) Steuerpflicht Definition der Inländischen Einkünfte - Rechtsgrundlage• § 49 EStG (i.V.m. § 8 Abs.1 KStG)
- Abschließend aufgezählter Katalog von Einkünften;
- Nicht identisch mit „sämtlichen Einkünften aus dem Inland“. - 3Beschränkte Steuerpflicht nach § 2 Nr.2 KStG•sonstige Körperschaften etc.,
•die nicht unbeschränkt steuerpflichtig sind,
•mit ihren inländischen Einkünften
•von denen ein „Steuerabzug“ vorzunehmen ist (insb. Kap ESt, §43 EStG).
Damit inländische Körperschaften des öffentlichen Rechts, außerhalb ihrer Betriebegewerblicher Art (BgA). - 4Beginn der Körperschaftsteuerpflicht- Die Körperschaftsteuerpflicht beginnt ab der notariellen Beurkundung der Satzung.
- Unerheblich, dass GmbH erst mit Eintrag in das Handelsregister entsteht. - 5Ende der Körperschaftsteuerpflicht- Grundsätzlich mit der Auflösung und Abwicklung der Körperschaft;
- Besteuerung im Abwicklungszeitraum gem. §11 KStG.
- Beendigung der Körperschaftsteuerpflicht erst mit dem rechtsgültigen Abschluss der Liquidation, d.h.
• wenn die geschäftliche Betätigung tatsächlich eingestellt,
•das gesamte Vermögen an die Gesellschafter verteilt und
• das handelsrechtliche Sperrjahr abgelaufen ist. - 6Qualifikation der Einkünfte- Die Körperschaften, i.S.d § 1 Abs. 1 Nr.1-3 KStG, erzielenwegen §8 Abs.2 KStG ausschließlich Einkünfte aus Gewerbebetrieb.
•Kapitalgesellschaften als Körperschaften i.S.d. § 1 Abs.1 Nr.1KStG haben nur Einkünfte aus Gewerbebetrieb.
•Vermögen der Kapitalgesellschaften (GmbH,AGetc.) ist stets Betriebsvermögen im steuerlichen Sinne mit der Folge der Steuerverhaftung.
- Sonstige juristische Personen desprivaten Rechts können andere Einkunftsarten haben, z.B. eingetragener Verein (e.V.), § 1 Abs. 1 Nr.4 KStG. - 7Ermittlung des Einkommens Ziel (Körperschaftssteuer)Vom handelsrechtlichen Gewinnausweis zum zuversteuernden Einkommen (z.v.E.) im Sinne des 7 Abs. 1 KStG.
- 8Ermittlung des Einkommens Rechtsgrundlage (Körperschaftssteuer)Was als Einkommen gilt und wie das Einkommen zu ermitteln ist, bestimmt sich nach den Vorschriften des EStG und des KStG, § 2 Abs. 1 Nr.1-7 EStG, § 8 KStG.
- 9Handelsrechtlicher Gewinnausweis als Grundlage der EinkommensteuerermittlungDen Steuererklärungen ist eine Abschrift der Bilanz beizufügen. Dies kann auch die Handelsbilanz sein, vgl. § 60 Abs.1 S.1 EStDV.
- Problem:
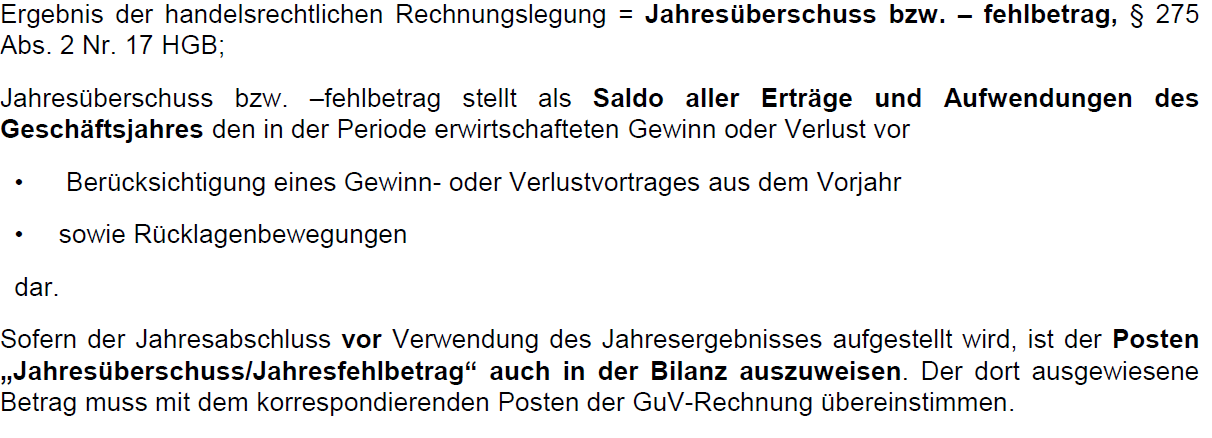
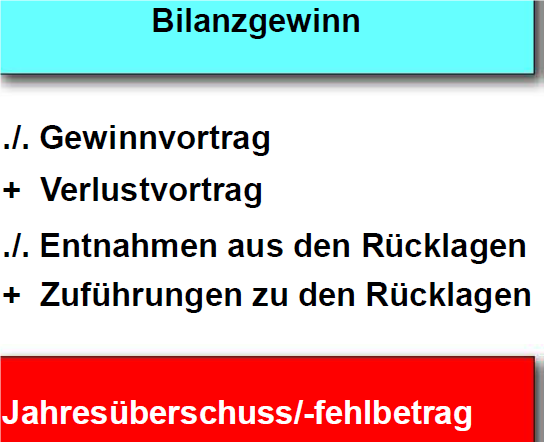
• Handelsbilanz kann aufgestellt sein unter teilweiser Gewinnverwendung, sodass kein Ausweis des Jahresüberschusses erfolgt.
=>Klausur:Ermittlung des Jahresüberschusses aus dem Bilanzgewinn.
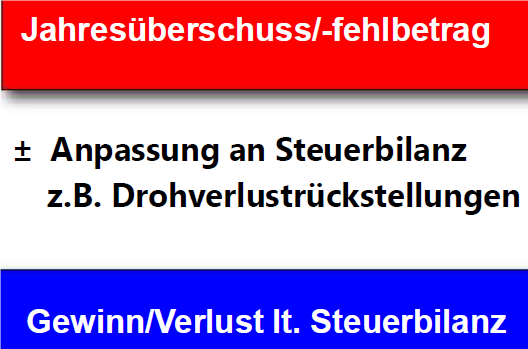
•Abweichung der Handelsbilanz vonsteuerlichen Ansatz-und/oder Bewertungsvorschriften. Deshalb ist gem. § 60 Abs.2 EStDV eine Überleitungsrechnung oder eine Steuerbilanz beizufügen.
-Klausur: Korrektur des Jahresüberschusses/-fehlbetrages aufgrund von Abweichungen zwischen Handels-und Steuerbilanz. - 10Ermittlung des Einkommens Handelsrechtlicher Gewinnausweis
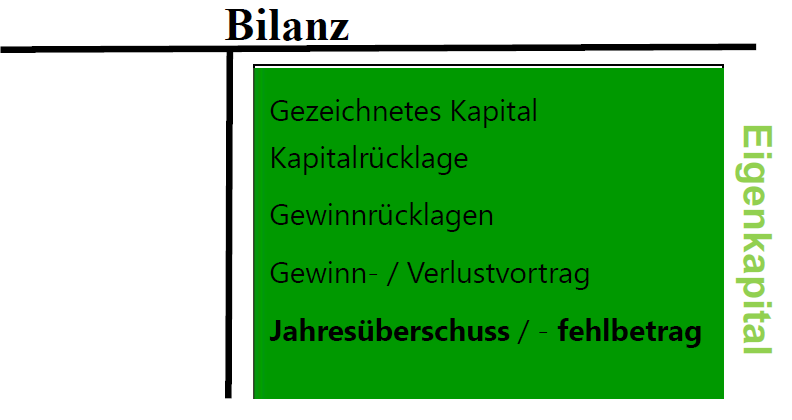
- 11Die Eigenkapitaldarstellung gem. §266 Abs. 3 A. HGB ) vereinfacht:
- 12Ermittlung des Einkommens Handelsrechtlicher Gewinnausweis- Erfolgt Aufstellung des Jahresabschlusses nach Verwendung des Jahresergebnisses erfolgt Ausweis als Bilanzgewinn, § 268 Abs.1HGB.
- Als Ergebnisverwendung sind dabei alle Vorgänge anzusehen, die die Entwicklung vom Jahresüberschuss/-fehlbetrag zum Bilanzgewinn/-verlust berühren - 13Ermittlung des Einkommens § 270 HGB(2) Wird die Bilanz unter Berücksichtigung der vollständigen oder teilweisen Verwendung des Jahresergebnisses aufgestellt, so sind Entnahmen aus Gewinnrücklagen sowie Einstellungen in Gewinnrücklagen, die nach Gesetz, Gesellschaftsvertrag oder Satzung vorzunehmen sind oder auf Grund solcher Vorschriften beschlossen worden sind, bereits bei der Aufstellung der Bilanz zuberücksichtigen.
- 14Ermittlung des Einkommens Handelsrechtlicher Gewinnausweis mögliche Steuerbilanzabweichungen•Abschreibung Geschäfts-und Firmenwert, § 7 Abs.1 Satz 3 EStG;
•Strenges Niederstwertprinzip, § 253 Abs. 4 HGB versus § 6 Abs.1Nr.2 Satz 2 EStG
•Drohverlustrückstellungen § 249 Abs.1 HGB versus § 5Abs. 4a Satz 1 EStG - 15Ermittlung des Einkommens Abziehbare Aufwendungen § 9 Abs. 1 Nr.1 KStG Gewinnanteile und Geschäftsführervergütung des persönlich haftenden Gesellschafters (phG) der KGaA• KGaA unterliegt der Körperschaftsteuer, § 1 Abs. 1 Nr.1 KStG. Somit kein Unterschied zu den sonstigen Körperschaften.
•DerphG versteuert Einkünfte aus Gewerbebetrieb gem. § 15 Abs.1 Nr.3 EStG.
•Zu beachten ist, dass der phG in jeder Beziehung wie ein Mitunternehmer behandelt wird; damit sind seine Gewinnanteile nicht erst mit Zufluss bei ihm zu versteuern.
•Im Ergebnis: Abzug vorgenannter Gewinnanteile wie Aufwendungen, damit keine Versteuerung beider Gesellschaft (KGaA)
•Nicht abziehbar sind Dividenden des phG auf von ihm gehaltenes Grundkapital (§8Abs.3KStG).
•Insoweitliegen beim phG als Anteilseigner der Kapitalgesells. Einnahmen i.S.d. § 20 Abs.1 Nr.1EStG vor. - 16Ermittlung des Einkommens Abziehbare Aufwendungen § 9 Abs.1 Nr.2 KStG Spenden•für kirchliche, religiöse Zwecke etc.
•bis 20% des Einkommens bzw. 4v.T. de rSumme aus Umsatz, Löhne und Gehälter
•Nicht mehr möglich ist der Spendenabzug von Beiträgen etc. an politische Parteien - 17Ermittlung des Einkommens Abziehbare Aufwendungen § 9 Abs. 1 Nr.2 KStG Bemessungsgrundlagefür die Ermittlung des Höchstbetrags der abziehbaren Spenden i.S.d es § 9 Abs.1Nr.2 KStG ist dasEinkommen,
•vor Abzug der in § 9 Abs.1 Nr.2 KStG genannten Ausgaben
•und vor einem Verlustabzug nach §10d EStG, § 9 Abs. 2 S.1 KStG - 18Ermittlung des Einkommens Nichtabziehbare Aufwendungen•Arten von nichtabziehbare Aufwendungen
- EStG -§4 Abs. 5 EStG;
- KStG -10 Nr. 1 –4 KStG.
•Nichtabziehbare Aufwendungen müssen -bei zur Buchführung verpflichteten Körperschaften - außerhalb der Bilanz dem steuerpflichtigen Einkommen hinzugerechnet werden. - 19Ermittlung des Einkommens Nicht abziehbare Aufwendungen §4 Abs. 5 EStG1.Geschenke an Nichtarbeitnehmer wenn > 35€ pro Jahr und Empfänger;
2. Angemessene Bewirtungskosten aus geschäftlichem Anlass zu 30% bzw. wenn unangemessen, oder kein ordnungsmäßiger Nachweis (Registrierkassenausdruck) erbracht wird, dann voll umfänglich.
3. (…)
Vorsteuer ist (inzwischen) auch aus den nicht abziehbaren angemessenen Bewirtungs-kosten (= 30 v. H.) abziehbar, §15 Abs. 1a S. 2 UStG! - 20Ermittlung des Einkommens Nichtabziehbare Aufwendungen §10 KStG1.Aufwendungen zur Erfüllung von Satzungszwecken.
2.SteuernvomEinkommen, sonstige Personensteuern sowie die Umsatzsteuerfür Umsätze, die Entnahmen oder verdeckte Gewinnausschüttungen sind, und die Vorsteuerbeträge auf Aufwendungen, für die das Abzugsverbotdes §4 Abs. 5 Satz 1 Nr. 1 bis 4 und 7 oder Abs. 7 des Einkommensteuergesetzes gilt; das gilt auch für die auf diese Steuern entfallenden Nebenleistungen,
3.Geldstrafen und Ordnungsgelder etc.
4.Die Hälfte der Aufsichtsratsvergütungen und Vergütungen an andere Kontrollorgane. - 21Ermittlung des Einkommens Nichtabziehbare Aufwendungen Hinweis-Nichtabziehbare Aufwendungen mindern selbstverständlich das handelsbilanzielle Ergebnis, da sie betrieblich veranlasst sind.
-Zum Zwecke der Ermittlung des steuerpflichtigen Einkommens müssen die nichtabziehbaren Aufwendungen wieder hinzugerechnet werden. - 22Ermittlung des Einkommens Step 1Überleitung Bilanzgewinn zum Jahresüberschuss
- 23Ermittlung des Einkommens Step 2Überleitung Handelsbilanz zur Steuerbilanz
- 24Ermittlung des Einkommens Step 3Überleitung Steuerbilanzgewinn
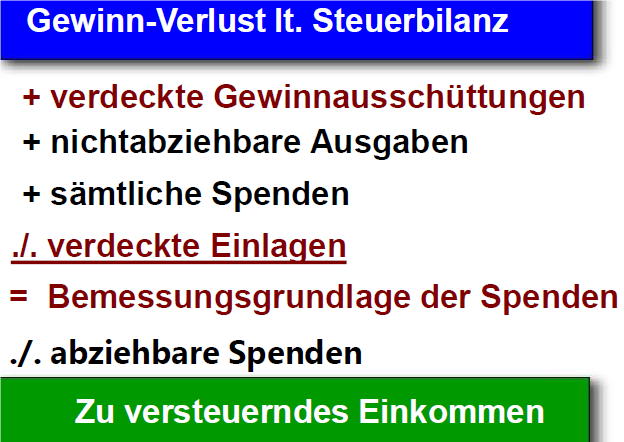
- 25Gewinndefinition des § 4 Abs.1 EStGDer Unterschied zwischen dem Betriebsvermögen am Schluss eines Wirtschaftsjahres und dem Betriebsvermögen am Schluss des vorangegangenen Wirtschaftsjahres,
- vermehrt um den Wert der Entnahmen und
- vermindert um den Wert der Einlagen - 26Schema zur Ermittlung des zu versteuernden Einkommens (Auszug)
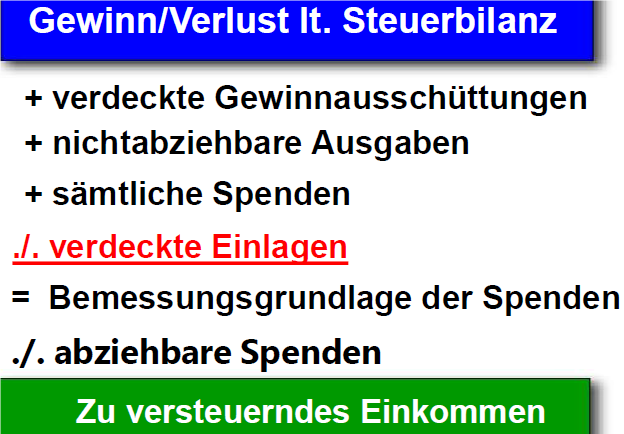
- 27(verdeckte) Einlagen Charakteristikum- Einkommensteuerlich stellen (verdeckte) Einlagen eine Vermögensverschiebung vom privaten in den betrieblichen Bereich dar.
- In der Körperschaftsteuer bedeutet Einlage eine Vermögensverlagerung zwischen zwei verschiedenen Steuersubjekten; Körperschaft und Anteilseigner, vgl. R. 8.9 KStR. - 28(verdeckte) Einlagen Rechtliche BeurteilungVorliegen (verdeckter) Einlagen ist getrennt zu betrachten und zwar auf
a) Ebene der Gesellschaft und
b) Ebene des Gesellschafters.
=> Steuerliche Folgen sind separat darzustellen und zu beurteilen - 29(verdeckte) Einlagen Erscheinungsartenoffene und verdeckte Einlagen
- 30Offene Einlagen• Einlagen auf das Nennkapital bzw. in die freie Rücklage (z. B. Agio), d. h. Leistungen gegen Gewährung von Gesellschaftsrechten;
•Bilanzausweis unter dem Posten Stammkapital bzw. „Kapitalrücklagen“. - 31Verdeckte Einlagen•Leistungen, die der Stärkung der Eigenkapitalbasis dienen, ohne dass Gesellschafsrechte gewährt werden.
•Bilanzausweis unter dem Posten „Kapitalrücklagen“, wenn Gesellschafter und Gesellschaft eine bleibende Eigenkapitalstärkung beabsichtigen. Im Übrigen werden verdeckt geleistete Einlagen in der Gewinn-und Verlustrechnung als Ertrag oder als ersparter Aufwand wirksam. - 32(verdeckte) Einlagen Handels- vs. Steuerrecht(Verdeckte) Einlagen führen zwar handelsrechtlich zu einer Vermögensmehrung, dürfen aber den steuerlichen Gewinn nicht erhöhen, § 8 Abs. 3 S.3 KStG
- 33(verdeckte) Einlagen DefinitionEinlagen sind alle durch das Gesellschaftsverhältnisveranlassten Kapitalzuführungen eines Gesellschafters in die Kapitalgesellschaft.
•Einlage fähig sind nur Vermögens vorteile, also Wirtschaftsgüter, die bei der empfangenden Kapitalgesellschaft bilanzierungsfähig sind.
•Nichtbilanzierbare Werte sind nicht einlagefähig, z.B. Nutzungen und Leistungen - 34Auswirkungen verdeckter Einlagen auf Ebene der Gesellschaft - Steuerliche Bewertung der verdeckten Einlage•Einlagen sind grundsätzlich mit dem Teilwert zu bewerten, §6 Abs.1 Nr.5 EStG
- 35Auswirkungen verdeckter Einlagen auf Ebene der Gesellschaft - Teilwertder Betrag, den:
• ein (fiktiver) Erwerber des ganzen Betriebs
• im Rahmen des Gesamtkaufpreises
• für dieses Wirtschaftsgut ansetzen würde
• unter der Bedingung, dass er den Betrieb fortsetzen würde
=>„goingconcern“ -Klausel, § 6 Abs.1 Nr.1 Satz 3 EStG. - 36Auswirkungen verdeckter Einlagen auf Ebene der Gesellschaft Problem: Sanierungsbeiträge durch ForderungsverzichtDer Gesellschafter tätigt bei einem Forderungsverzicht gegenüber der Gesellschaft:
- eine Einlage in Höhe des Teilwerts der Forderung,
- nicht
- in Höhe des Nennbetrags oder
- in Höhe des Bilanzwerts der Verbindlichkeit der Kapitalgesellschaft - 37Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Besteuerungsfolgen Abhängigkeit•Besteuerungsfolgen abhängig davon, ob Anteile im
- Privatvermögen oder
- Betriebsvermögen - 38Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Anteile im Privatvermögen Was ist entscheidend?•Entscheidend ist die Beteiligungsquote
- Beteiligungsquote < 1 v.H.
- Beteiligungsquote ≥ 1 v.H. - 39Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Anteile im Privatvermögen - Beteiligungsquote < 1 v.H.- Einkünfte aus Kapitalvermögen, §20 Abs. 2 Nr. 1 EStG;
- Abgeltungssteuer, §32d Abs. 1 Satz 1 EStG, d.h. gesonderter Steuertarif von 25 v.H.;
- Kein Werbungskostenabzug, §20 Abs. 9 EStG;
- Keine Progressionswirkung;
- Kein vertikaler Verlustausgleich mit anderen Einkünften. - 40Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Anteile im Privatvermögen - Beteiligungsquote ≥ 1 v.H.- Einkünfte aus Gewerbebetrieb, §17 EStG sofern Veräußerer
innerhalb der letzten 5 Jahre
unmittelbar oder mittelbar beteiligt war.
- Anwendung des Teileinkünfteverfahrens, d.h.
Steuerfreistellung von 40 v. H. des Veräußerungspreises, §3 Nr. 40 lit. c) EStG
Veräußerungsaufwand (Anschafftungskosten) nur zu 40 v.H. abziehbar, §3c Abs. 2 EStG - 41Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Anteile im Betriebsvermögen Was ist entscheidend?- Unterscheidung, ob Anteile an einer Kapitalgesellschaft im BV einer
natürlichen Person bzw. Personengesellschaft oder
Kaptalgesellschaft - 42Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Anteile im Betriebsvermögen einer natürlichen Person bzw. Personengesellschaft- Besteuerung nach dem Teileinkünfteverfahren
- Sonderfall 100%-Beteiligung (sog. Teilbetriebsfiktion):
Ebenfalls Besteuerung nach dem Teileinkünfteverfahren
Zusätzlich Anwendung von §16 Abs. 1 Nr. 1 Satz 2 EStG mit der Konsequenz der Freibetragsgewährung gem. §16 Abs. 4 EStG - 43Verdeckte Einlagen - Veräußerung von Anteilen an Kapitalgesellschaften Anteile im Betriebsvermögen einer Kapitalgesellschaft- Steuerfreistellung gem. §8b Abs. 2 KStG
- 5 v.H. des Veräußerungsgewinns gelten als nicht abzugsfähige Betriebsausgaben
- Voller Betriebsausgabenabzug trotz Steuerfreistellung, §8b Abs. 3 Satz 2 KStG - 44Auswirkungen verdeckter Einlagen beim Anteilseigner- Die verdeckte Einlage an die Gesellschaftdarf damit beim Anteilseignernichtzu einer sofortigenMinderungdes Gewinns oder der Einkünfte bzw. des Einkommens führen. Insoweit liegen keineBetriebsausgabenoder Werbungskosten vor (BFH, BStBl. 1980 II 494).
- Auswirkungen ergeben sich nur bei der späterenVeräußerungaufgrund nachträglicher Anschaffungskosten auf die Beteiligung - 45Auswirkungen verdeckter Einlagen beim Anteilseigner Verzicht auf ForderungenDer Verzicht des Anteilseigners auf Forderungen kann– je nach Art der dem Verzicht zugrunde liegen den Forderung – zum Zufluss von Einnahmen im Rahmen einer Einkunftsart führen
- 46Auswirkungen verdeckter Einlagen beim Anteilseigner unentgeltlicherNutzungsüberlassung•Aus einer unentgeltlichen bzw. verbilligten Nutzungsüberlassungsowie Dienstleistung an die Kapitalgesellschaft erzielen die Gesellschafter keineEinkünfte.
•Gesellschafter können die ihnen entstandenen Aufwendungen als Werbungskostenbzw. Betriebsausgabenauf die Beteiligung abziehen.
•Nachträgliche Anschaffungskosten auf ihre Beteiligung liegen hier nichtvor, da Nutzungen kein einlagefähiger Vermögensgegenstand vorliegt - 47Offene Gewinnausschüttungen- dürfen das Einkommen nicht mindern, § 8 Abs. 3 S. 1 KStG.
- beruhen auf einem den gesellschaftsrechtlichen Vorschriften entsprechenden Gewinnverteilungsbeschluss. - 48Verdeckte Gewinnausschüttung (vgl. R 8.5 KStR)dürfen das Einkommen nicht mindern ( § 8 Abs. 3 S. 2 KStG) und bedingen,
- eine Vermögensminderung oder eine verhinderte Vermögensmehrung,
- die durch das Gesellschaftsverhältnis veranlasst ist,
- sich auf die Höhe des Einkommens auswirkt und
- die in keinem Zusammenhang zu einer offenen Ausschüttung steht - 49Verdeckte Gewinnausschüttungen Typische BeispieleZahlung eines unangemessen hohen Gesellschafter-Geschäftsführergehalts;
Gewährung eines zinslosen bzw. zinsverbilligten Darlehens durch die Gesellschaft;
Annahme eines Gesellschafterdarlehens durch die Gesellschaft zu überhöhten Zinsen;
Überpreislieferungen von Waren durch den Gesellschafter an die Gesellschaft;
Unterpreislieferungen durch die Gesellschaft an den Gesellschafter;
Vermietungen an die Gesellschaft durch einen Gesellschafter mir unangemessen hohen Mieten;
Vermietungen durch die Gesellschaft an den Gesellschafter zu unangemessen niedrigen Mieten; - 50Grundzüge der Besteuerung von Kapitalgesellschaften und deren Gesellschafter Besteuerung der Kapitalgesellschaften- Gesellschaft ist Gewinnermittlungs- und Steuersubjekt;
- Gewinnermittlung gem. § 5 EStG durch Betriebsvermögensvergleich;
- Körperschaftsteuer bemisst sich nach dem zu versteuernden Einkommen (zvE), § 7 Abs. 1 KStG;
- Erzielt nur Einkünfte aus Gewerbebetrieb, § 8 Abs. 2 KStG;
Steuersatz 15 % des zvE, § 23 Abs. 1 KStG.
Gewinn/Verlust lt. Steuerbilanz
+ verdeckte Gewinnausschüttungen
...
= zu versteuerndes Einkommen - 51Grundzüge der Besteuerung von Kapitalgesellschaften und deren Gesellschafter Besteuerung der (verdeckten) Gewinnausschüttung auf GesellschafterebenePrivatvermögen natürliche Person:
Abgeltungssteuer
25 % + SolZ
100 % der Dividende
keine WK-Abzug
Optionsmöglichkeit zur Regelversteuerung
Betriebsvermögen PersG/EU
max. 42 % bzw. 45 % + SolZ
60 % der Dividende
BA-Abzug zu 60 %
Betriebsvermögen KapG
Freistellung nach § 8b KStG
15 % KSt + SolZ
5 % der Bezüge fiktiv als n. abzf. BA
BA zu 100 % abzugsfähig - 52Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage § 32a KStG1) Soweit gegenüber einer Körperschaft ein Steuerbescheid hinsichtlich der Berücksichtigung einer verdeckten Gewinnausschüttung erlassen, aufgehoben oder geändert wird, kann ein Steuerbescheid oder ein Feststellungsbescheid gegenüber dem Gesellschafter, dem die verdeckte Gewinnausschüttung zuzurechnen ist, oder einer diesem nahe stehenden Person erlassen, aufgehoben oder geändert werden. 2Die Festsetzungsfrist endet insoweit nicht vor Ablauf eines Jahres nach Unanfechtbarkeit des Steuerbescheides der Körperschaft. 3Die Sätze 1 und 2 gelten auch für verdeckte Gewinnausschüttungen an Empfänger von Bezügen im Sinne des § 20 Abs. 1 Nr. 9 und 10 Buchstabe a des Einkommensteuergesetzes.
- 53Verdeckte Gewinnausschüttung Formelle Korrespondenz Auswirkungen bei, Folgen§ 32a Abs. 1 KStG
Auswirkung bei/beim: Gesellschafter/nahe stehende Person
Folgen: Verfahrensrechtliche Korrektur-vorschrift zur Erfassung der vGA beim Gesellschafter bzw. einer nahe stehenden Person des Gesellschafters - 54Materielle Korrespondenz Ausgangspunkt, KonsequenzAusgangspunkt: Scheitern der Einkommenserhöhung auf Gesellschaftsebene aufgrund fehlender Änderungsmöglichkeiten der Steuerfestsetzung
Kosequenz:
Versagung der Entlastungswirkung auf Gesellschafterebene - 55Materielle Korrespondenz Auswirkungen bei, FolgenAnteile im PV – grds.:
§ 32d Abs. 2 Nr. 4 EStG
Anteile an BV:
Natürliche Person, d. h. EU oder PersG
§ 3 Nr. 40 S. 1 lit. d) S. 1
bis 3 EStG
Kapitalgesellschaft
§ 8b Abs. 1 S. 2 bis 4 EStG
Auswirkungen beim: Gesellschafter
Folgen: ggf. Versagung des Teileinkünfteverfahrens bzw. Freiststellungsverfahrens beim Gesellschafter, dem die vGA zuzurechnen ist, sofern die Anteile im BV sind, keine AbgSt sofern Anteile im PV
Información
- Descripción
- Bachelor (BWL 3. Semester) Betriebswirtschaftslehre Fichas sobre Steuerlehre Teil 2, creado por Sabrina Heckler el 25/05/2017.
- Creado por
- Sabrina Heckler · may 2017
- Actualizado
- 26 may 2017
- Visitas
- 88
- Etiquetas
- Valoración