
Mind map
Control de gestión
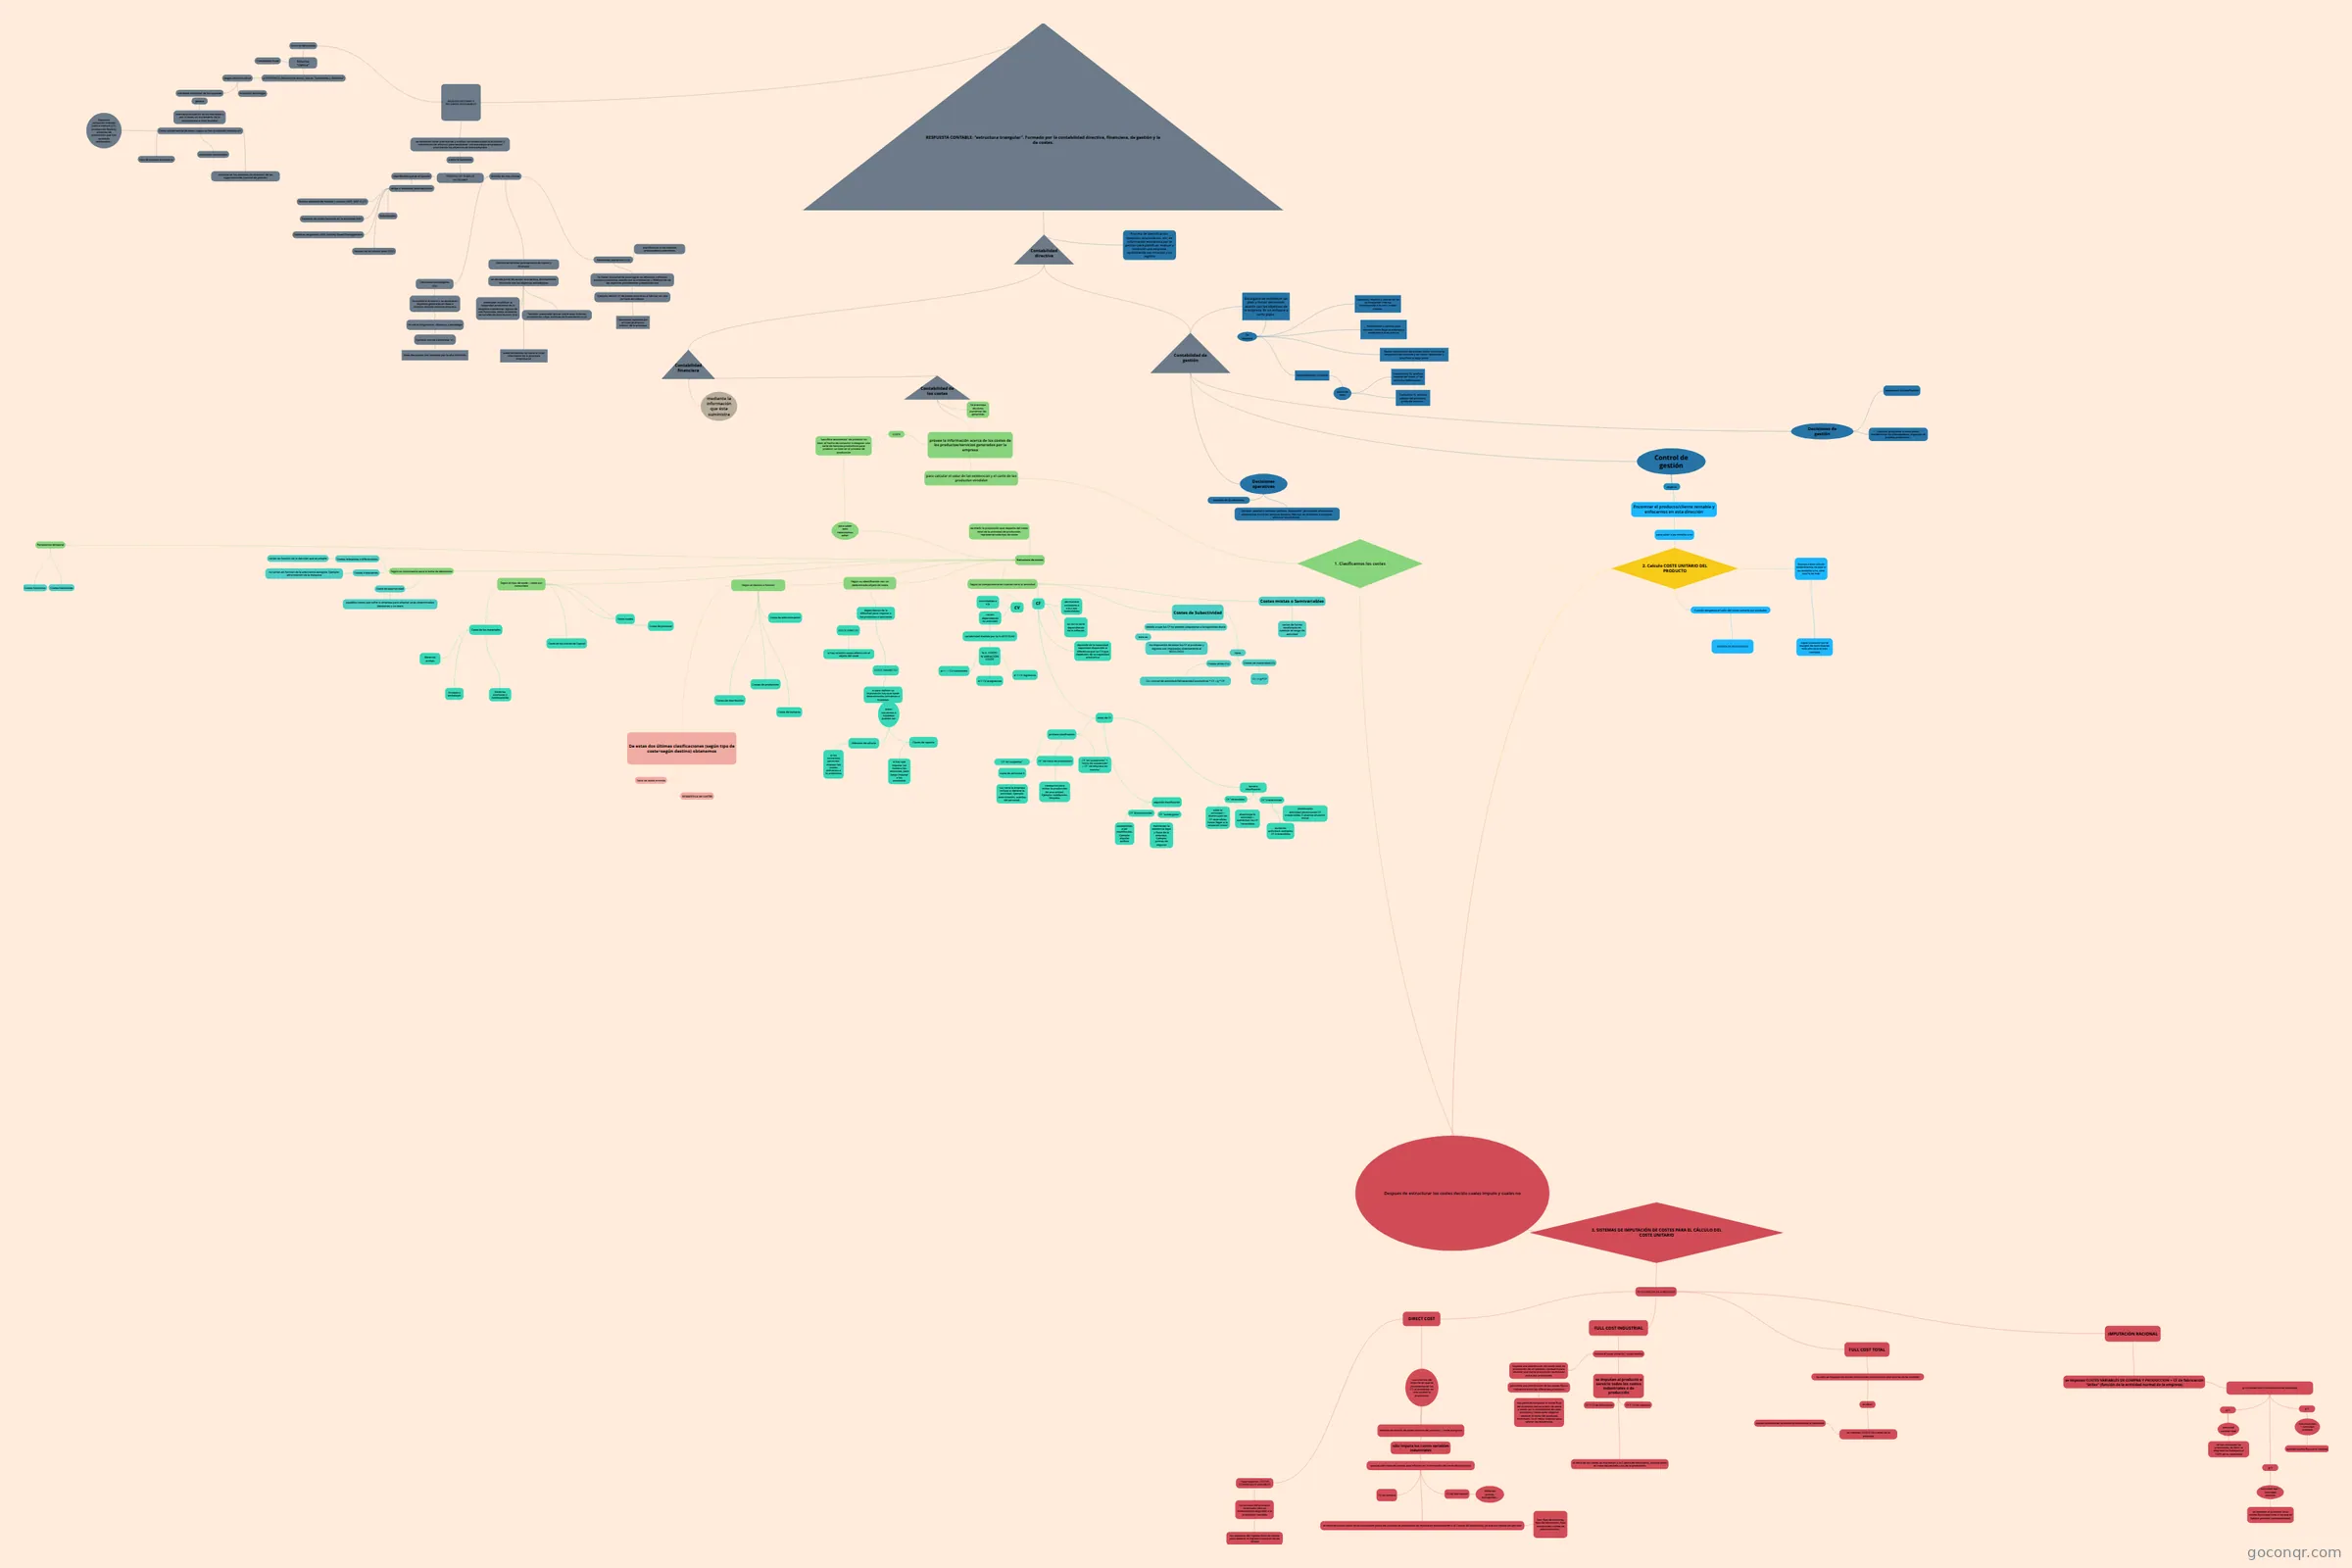
Mapa mental: Control de gestión
Map content
Control de gestión
Encontrar el producto/cliente rentable y enfocarnos en esta dirección
- para saber si es rentabe o no
- 2. Calculo COSTE UNITARIO DEL PRODUCTO
- Cuando tengamos el valor del coste unitario por producto
- CUENTA DE RESULTADOS
- Gracias a éste calculo obtendremos no solo si es rentable o no, sino cuál lo es más
- Aquel producto con el margen de contribución más alto será el más rentable
- Después de estructurar los costes decido cuales imputo y cuales no
- Cuando tengamos el valor del coste unitario por producto
- 2. Calculo COSTE UNITARIO DEL PRODUCTO
- para saber si es rentabe o no
objetivo
Contabilidad de gestión
- Decisiones operativas
- Ejemplo: aceptar o rechazar pedidos "especiales", jerarquizar actuaciones alternativas con unos recursos escasos, fabricar un producto, o comprar, eliminar un producto...
- basadas en la relevancia
- Decisiones de gestión
- basadas en la planificación
- Ejemplo: programar a corto plazo, confeccionar los presupuestos, organizar el proceso productivo...
- Contabilidad directiva
- Contabilidad financiera
- Contabilidad de los costes
- provee la información acerca de los costes de los productos/servicios generados por la empresa
- para calcular el valor de las existencias y el coste de los productos vendidos
- 1. Clasificamos los costes
- 3. SISTEMAS DE IMPUTACIÓN DE COSTES PARA EL CÁLCULO DEL COSTE UNITARIO
- SE CLASIFICAN EN 4 MÉTODOS
- DIRECT COST
- método de cálculo de coste unitario del produto (~ coste marginal)
- nos informa del importe en que se incrementarán los CT, al aumentar en una unidad la producción
- sólo imputa los costes variables industriales
- porque sólo tiene en cuenta que influyen en la formación del coste del producto:
- CV de compra
- CV de fabricación
- Materias primas, transportes...
- el resto de costos como no se consideran parte del proceso de producción se imputarán directamente a la Cuenta de Resultados, ya que son costes del período
- Son: fijas de compras, fijas de fabricación, fijas comerciales, costes de administración...
- porque sólo tiene en cuenta que influyen en la formación del coste del producto:
- *caso especial: COSTES COMERCIALES VARIABLES
- no es costo del producto terminado pero es directamente asignable a la producción vendida
- los restamos del Ingreso Neto de ventas para obtener el Ingreso Industrial de las ventas
- no es costo del producto terminado pero es directamente asignable a la producción vendida
- método de cálculo de coste unitario del produto (~ coste marginal)
- FULL COST INDUSTRIAL
- Estima el coste unitario (~coste medio)
- Supone una distribución del coste total de producción de un período, necesario para obtener una cierta producción terminada entre esa producción
- garantiza una distribución de los costes fijos e indirectos entre los diferentes productos
- nos permite comparar el coste final del producto con su precio de venta y medir así la rentabilidad de cada producto y tiene como objetivo obtener el costo del producto terminado. Es el mejor método para valorar las existencias.
- garantiza una distribución de los costes fijos e indirectos entre los diferentes productos
- se imputan al producto o servicio todos los costes industriales o de producción
- CF Y CV de fabricación
- CF Y CV de compras
- el resto de los costes se imputarán a la Cuenta de Resultados, porque serán el coste del período y no de la producción
- Supone una distribución del coste total de producción de un período, necesario para obtener una cierta producción terminada entre esa producción
- Estima el coste unitario (~coste medio)
- FULL COST TOTAL
- no sólo se imputan los costos industriales o producción sinó que los otros también
- es decir
- se imputan TODOS los costes de la empresa
- costes comerciales variables directamente a Resultado
- se imputan TODOS los costes de la empresa
- es decir
- no sólo se imputan los costos industriales o producción sinó que los otros también
- IMPUTACIÓN RACIONAL
- se imputan COSTES VARIABLES DE COMPRA Y PRODUCCIÓN + CF de fabricación "útiles" (función de la actividad normal de la empresa)
- g=Actividad real/Actividad normal esperada
- g=1
- actividad normal=real
- se han cumplido las previsiones, es decir la empresa ha trabajado al 100% de su capacidad
- g>1
- Actividad real > Actividad prevista
- se imputan al prodcuto unos costes fijos superiores a los que se habían previsto (sobreactividad)
- Actividad real > Actividad prevista
- g<1
- Actividad real < Actividad prevista
- quedan costes fijos para imputar
- Actividad real < Actividad prevista
- g=1
- g=Actividad real/Actividad normal esperada
- se imputan COSTES VARIABLES DE COMPRA Y PRODUCCIÓN + CF de fabricación "útiles" (función de la actividad normal de la empresa)
- DIRECT COST
- SE CLASIFICAN EN 4 MÉTODOS
- 3. SISTEMAS DE IMPUTACIÓN DE COSTES PARA EL CÁLCULO DEL COSTE UNITARIO
- 1. Clasificamos los costes
- COSTE
- "sacrificio económico" de producir un bien; el hecho de consumir o desgstar una serie de factores productivos para producir un bien en el proceso de producción
- para saber esto necesitamos saber
- Estructura de costos
- es medir la proporción que respecto del coste total de la actividad de producción, representa cada tipo de coste
- Según el tipo de coste = coste por naturaleza
- Coste de los materiales
- Materias primas
- Materias auxiliares y combustibles
- Envases y embalajes
- Coste de personal
- Coste de los bienes de Capital
- Otros costes
- Coste de los materiales
- Según el destino o función
- Coste de compras
- Costes de producción
- Costes de distribución
- Coste de administración
- De estas dos últimas clasificaciones (según tipo de coste+según destino) obtenemos
- Tabla de doble entrada
- ESTADÍSTICA DE COSTES
- Tabla de doble entrada
- Según su identificación con un determinado objeto de coste
- dependiendo de la dificultad para imputar a los productos o secciones
- COSTE DIRECTO
- si hay relación causa-efecto con el objeto del coste
- COSTE INDIRECTO
- si para realizar su imputación hay que hacer determinados convenios o hipótesis
- estos convenios o hipótesis pueden ser
- Métodos de cálculo
- si los convenios permiten imputar los costes indirectos a lo productos
- Claves de reparto
- si hay que imputar los costes a las secciones, para luego imputar a los productos
- Métodos de cálculo
- estos convenios o hipótesis pueden ser
- si para realizar su imputación hay que hacer determinados convenios o hipótesis
- COSTE DIRECTO
- dependiendo de la dificultad para imputar a los productos o secciones
- Según su comportamiento cuando varía la actividad
- CV
- varían dependiendo su actividad
- variabilidad medida por la ELASTICIDAD
- % V. COSTE/ % VARIACIÓN COSTE
- e=1 --> CV constantes
- e>1 CV progresivos
- e<1 CV regresivos
- % V. COSTE/ % VARIACIÓN COSTE
- variabilidad medida por la ELASTICIDAD
- controlables a c/p
- varían dependiendo su actividad
- CF
- permanece constante a c/p y son controlables
- depende de la capacidad capacidad disponible (a diferencia que los CV que dependen de su capacidad productiva
- su curva varía dependiendo de la inflación
- tipos de CF
- primera clasificación
- CF "en suspenso"
- coste de actividad 0
- Los tiene la empresa incluso si detiene la actividad. Ejemplo: amortización, sueldos del personal.
- coste de actividad 0
- CF "de inicio de producción
- necesarios para iniciar la producción de una unidad. Ejemplo: calefacción, limpieza.
- CF "en suspensión" + "inicio de suspensión" = CF "de empresa en marcha"
- CF "en suspenso"
- segunda clasificación
- CF "discrecionales"
- susceptibles a ser modificados. Ejemplo: alquiler edificio
- CF "sumergidos"
- mantienen la existencia legal y física de la empresa. Ejemplo: primas de seguros
- CF "discrecionales"
- tercera clasificación
- CF "reversibles"
- sube la actividad = disminuyen los CF reversibles hasta llegar a la situación inicial
- disminuye la actividad = aumentan los CF "reversibles
- CF "irreversibles"
- aumento actividad=aumento CF irreversibles
- disminución actividad=disminución CF irreversibles Ó alcance situación inicial
- CF "reversibles"
- primera clasificación
- Costes de Subactividad
- debido a que los CF no pueden adapatarse a la capacidad diaria
- esto es
- no imputación de todos los CF al prodcuto y algunos son imputados directamente al RESULTADO
- esto es
- tipos
- Costes útiles (CU)
- CU= A(nivel de actividad)/M(capacidad productiva) * CF = g * CF
- Costes de Inactividad (CI)
- CI= (1-g)*CF
- Costes útiles (CU)
- debido a que los CF no pueden adapatarse a la capacidad diaria
- Costes mixtas o Semivariables
- varían de forma escalonada en cambiar el rango de actividad
- CV
- Según su importancia para la toma de decisiones
- Costes relevantes o diferenciales
- varían en función de la decisión que se adopte
- Costes irrelevantes
- no varían en función de la alternativa escogida. Ejemplo: amortización de la máquina
- Coste de oportunidad
- aquellos costes que sufre la empresa para adoptar unas determinadas decisiones y no otars
- Costes relevantes o diferenciales
- Perspectiva temporal
- Costes históricos
- Costes Estándares
- Estructura de costos
- para saber esto necesitamos saber
- "sacrificio económico" de producir un bien; el hecho de consumir o desgstar una serie de factores productivos para producir un bien en el proceso de producción
- para calcular el valor de las existencias y el coste de los productos vendidos
- Se preocupa de cómo aumentar las ganancias
- provee la información acerca de los costes de los productos/servicios generados por la empresa
- mediante la información que ésta suministra
- Contabilidad de los costes
- Proceso de identificación, medición, acumulación, etc, de información económica por la gestión para planificar, evaluar y controlar una empresa, optimizando sus recursos y su registro
- RESPUESTA CONTABLE: "estructura triangular". Formado por la contabilidad directiva, financiera, de gestión y la de costes.
- ANÁLISIS ENTORNO Y RECURSOS DISPONIBLES
- Entorno del pasado
- Entorno "clásico"
- Crecimiento lineal
- a DIFERENCIA del entorno actual, que es "turbulento y dinámico"
- rasgos entorno actual
- evolución tecnología
- creciente movilidad de los capitales
- genera
- internacionalización de los mercados y por lo tanto un incremento de la competencia a nivel mundial
- Como consecuencia de estos rasgos se han producido cambios en:
- tipo de proceso productivo
- conductas consumidor
- cambios en los sistemas de dirección de las organizaciones (control de gestión)
- Ejemplos: aplicación método justo a tiempo (JIT), producción flexible, sistemas de producción que han quedado desfasados...
- Como consecuencia de estos rasgos se han producido cambios en:
- internacionalización de los mercados y por lo tanto un incremento de la competencia a nivel mundial
- genera
- rasgos entorno actual
- Entorno "clásico"
- se necesitan hacer previsiones y análisis racionales sobre la evolución y crecimiento del entorno para establecer una estrategia empresarial priorizando los objetivos de dicha empresa
- a esto le llamamos
- PROCESO DE TOMA DE DECISIONES
- máa flexible que en el pasado
- obliga a implantar técnicas como:
- Nuevos sistemas de medida y control (MRP, MRP-II, JIT)
- Robotización
- Sistemas de costes basados en la actividad (ABC)
- Sistemas de gestión ABM (Activity Based Management)
- Gestión de la Calidad Total (TQC)
- obliga a implantar técnicas como:
- dividido en tres niveles
- Decisiones estratégicas (l/p)
- Se analiza el entorno y se establecen objetivos generales en base a relación análisis entorno-empresa
- Se cita el diagnóstico, objetivos y estratégia
- Ejemplo: unirse a empresa "x".
- Estas decisiones son tomadas por la alta dirección.
- Ejemplo: unirse a empresa "x".
- Se cita el diagnóstico, objetivos y estratégia
- Se analiza el entorno y se establecen objetivos generales en base a relación análisis entorno-empresa
- Decisiones tácticas (presupuesto de capital y finanzas)
- se decide poner en acción una táctica, directamente vinculada con los objetivos estratégicos
- pretenden modificar la capacidad productiva de la empresa o potenciar alguna de sus funciones, como aumentar los canales de distribución. (l/p)
- También pretenden actuar sobre esos factores productivos y fijar políticas de financiación (c/p)
- estas decisiones las toma el nivel intermedio de la jerarquía empresarial
- se decide poner en acción una táctica, directamente vinculada con los objetivos estratégicos
- Decisiones operativas (c/p)
- planificación a c/p llamada presupuestos operativos
- Se hacen diariamente para lograr un eficiente y efectivo proceso productivo acorde con la orientación y fidelización de los objetivos previamente preestablecidos
- Ejemplo: decidir nº de piezas concretas a fabricar en una jornada de trabajo.
- Decisiones tomadas por el nivel jerárquico inferior de la empresa
- Ejemplo: decidir nº de piezas concretas a fabricar en una jornada de trabajo.
- Decisiones estratégicas (l/p)
- máa flexible que en el pasado
- PROCESO DE TOMA DE DECISIONES
- a esto le llamamos
- Entorno del pasado
- ANÁLISIS ENTORNO Y RECURSOS DISPONIBLES
- Contabilidad financiera
- Encargada de establecer un plan y tomar decisiones acorde con los objetivos de la empresa. Es un enfoque a corto plazo.
- Se requiere
- Captación, medida y valoración de la circulación interna (corresponde a la cont. costes clásica).
- Planificación y control para conocer como fluye la empresa y enderezarla si es preciso
- Reunir información para saber como funciona la empresa internamente y así tomar decisiones y planificar a largo plazo
- Racionalización y control
- punto de vista
- Cuantitativo. Ej: analizar importe del coste, nº de artículos defectuosos...
- Cualitativo. Ej: analizar calidad del producto, grado de servicio...
- punto de vista
- Se requiere
- Decisiones operativas
Information
- Description
- Mind Map on Control de gestión, created by laura crespo on 25/03/2018.
- Created by
- laura crespo
- Views
- 3
- Rating
More on Control de gestión y centros de responsabilidad