
Mind map
IMPOSTOS DA UNIÃO (03)
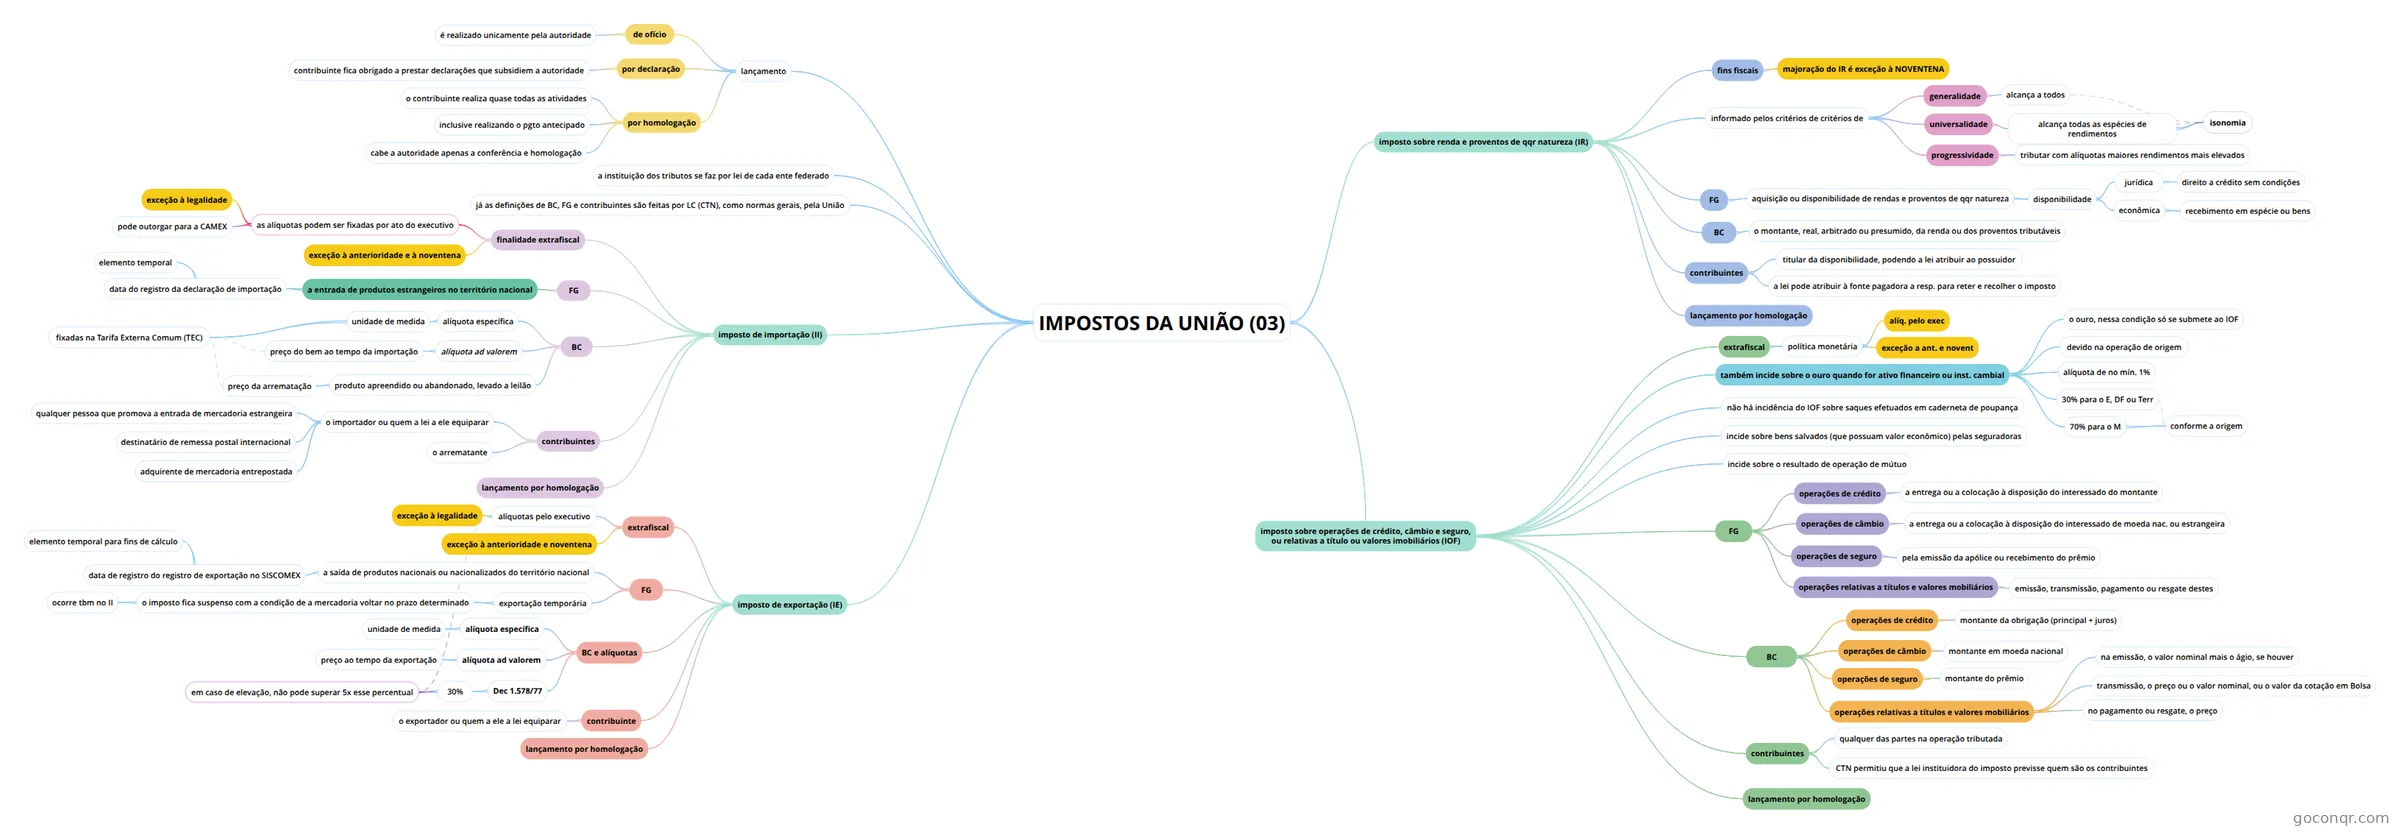
Mapa mental: Impostos da União
Map content
IMPOSTOS DA UNIÃO (03)
lançamento
- de ofício
- é realizado unicamente pela autoridade
- por declaração
- contribuinte fica obrigado a prestar declarações que subsidiem a autoridade
- por homologação
- o contribuinte realiza quase todas as atividades
- inclusive realizando o pgto antecipado
- cabe a autoridade apenas a conferência e homologação
- de ofício
a instituição dos tributos se faz por lei de cada ente federado
já as definições de BC, FG e contribuintes são feitas por LC (CTN), como normas gerais, pela União
imposto de importação (II)
- finalidade extrafiscal
- as alíquotas podem ser fixadas por ato do executivo
- exceção à legalidade
- pode outorgar para a CAMEX
- exceção à anterioridade e à noventena
- as alíquotas podem ser fixadas por ato do executivo
- FG
- a entrada de produtos estrangeiros no território nacional
- data do registro da declaração de importação
- elemento temporal
- data do registro da declaração de importação
- a entrada de produtos estrangeiros no território nacional
- BC
- alíquota específica
- unidade de medida
- fixadas na Tarifa Externa Comum (TEC)
- unidade de medida
- alíquota ad valorem
- preço do bem ao tempo da importação
- produto apreendido ou abandonado, levado a leilão
- preço da arrematação
- alíquota específica
- contribuintes
- o importador ou quem a lei a ele equiparar
- qualquer pessoa que promova a entrada de mercadoria estrangeira
- destinatário de remessa postal internacional
- adquirente de mercadoria entrepostada
- o arrematante
- o importador ou quem a lei a ele equiparar
- lançamento por homologação
- finalidade extrafiscal
imposto de exportação (IE)
- extrafiscal
- alíquotas pelo executivo
- exceção à legalidade
- exceção à anterioridade e noventena
- alíquotas pelo executivo
- FG
- a saída de produtos nacionais ou nacionalizados do território nacional
- data de registro do registro de exportação no SISCOMEX
- elemento temporal para fins de cálculo
- data de registro do registro de exportação no SISCOMEX
- exportação temporária
- o imposto fica suspenso com a condição de a mercadoria voltar no prazo determinado
- ocorre tbm no II
- o imposto fica suspenso com a condição de a mercadoria voltar no prazo determinado
- a saída de produtos nacionais ou nacionalizados do território nacional
- BC e alíquotas
- alíquota específica
- unidade de medida
- alíquota ad valorem
- preço ao tempo da exportação
- Dec 1.578/77
- 30%
- em caso de elevação, não pode superar 5x esse percentual
- 30%
- alíquota específica
- contribuinte
- o exportador ou quem a ele a lei equiparar
- lançamento por homologação
- extrafiscal
imposto sobre renda e proventos de qqr natureza (IR)
- fins fiscais
- majoração do IR é exceção à NOVENTENA
- informado pelos critérios de critérios de
- generalidade
- alcança a todos
- universalidade
- alcança todas as espécies de rendimentos
- isonomia
- alcança todas as espécies de rendimentos
- progressividade
- tributar com alíquotas maiores rendimentos mais elevados
- generalidade
- FG
- aquisição ou disponibilidade de rendas e proventos de qqr natureza
- disponibilidade
- jurídica
- direito a crédito sem condições
- econômica
- recebimento em espécie ou bens
- jurídica
- disponibilidade
- aquisição ou disponibilidade de rendas e proventos de qqr natureza
- BC
- o montante, real, arbitrado ou presumido, da renda ou dos proventos tributáveis
- contribuintes
- titular da disponibilidade, podendo a lei atribuir ao possuidor
- a lei pode atribuir à fonte pagadora a resp. para reter e recolher o imposto
- lançamento por homologação
- fins fiscais
imposto sobre operações de crédito, câmbio e seguro, ou relativas a título ou valores imobiliários (IOF)
- extrafiscal
- política monetária
- alíq. pelo exec
- exceção a ant. e novent
- política monetária
- também incide sobre o ouro quando for ativo financeiro ou inst. cambial
- o ouro, nessa condição só se submete ao IOF
- devido na operação de origem
- alíquota de no mín. 1%
- 30% para o E, DF ou Terr
- 70% para o M
- conforme a origem
- não há incidência do IOF sobre saques efetuados em caderneta de poupança
- incide sobre bens salvados (que possuam valor econômico) pelas seguradoras
- incide sobre o resultado de operação de mútuo
- FG
- operações de crédito
- a entrega ou a colocação à disposição do interessado do montante
- operações de câmbio
- a entrega ou a colocação à disposição do interessado de moeda nac. ou estrangeira
- operações de seguro
- pela emissão da apólice ou recebimento do prêmio
- operações relativas a títulos e valores mobiliários
- emissão, transmissão, pagamento ou resgate destes
- operações de crédito
- BC
- operações de crédito
- montante da obrigação (principal + juros)
- operações de câmbio
- montante em moeda nacional
- operações de seguro
- montante do prêmio
- operações relativas a títulos e valores mobiliários
- na emissão, o valor nominal mais o ágio, se houver
- transmissão, o preço ou o valor nominal, ou o valor da cotação em Bolsa
- no pagamento ou resgate, o preço
- operações de crédito
- contribuintes
- qualquer das partes na operação tributada
- CTN permitiu que a lei instituidora do imposto previsse quem são os contribuintes
- lançamento por homologação
- extrafiscal
Information
- Description
- Concursos Públicos Direito Tributário Mind Map on IMPOSTOS DA UNIÃO (03), created by Naluta Oliveira on 23/06/2019.
- Created by
- Naluta Oliveira
- Views
- 0
- Rating