
Mind map
CÓDIGO TRIBUTÁRIO NACIONAL
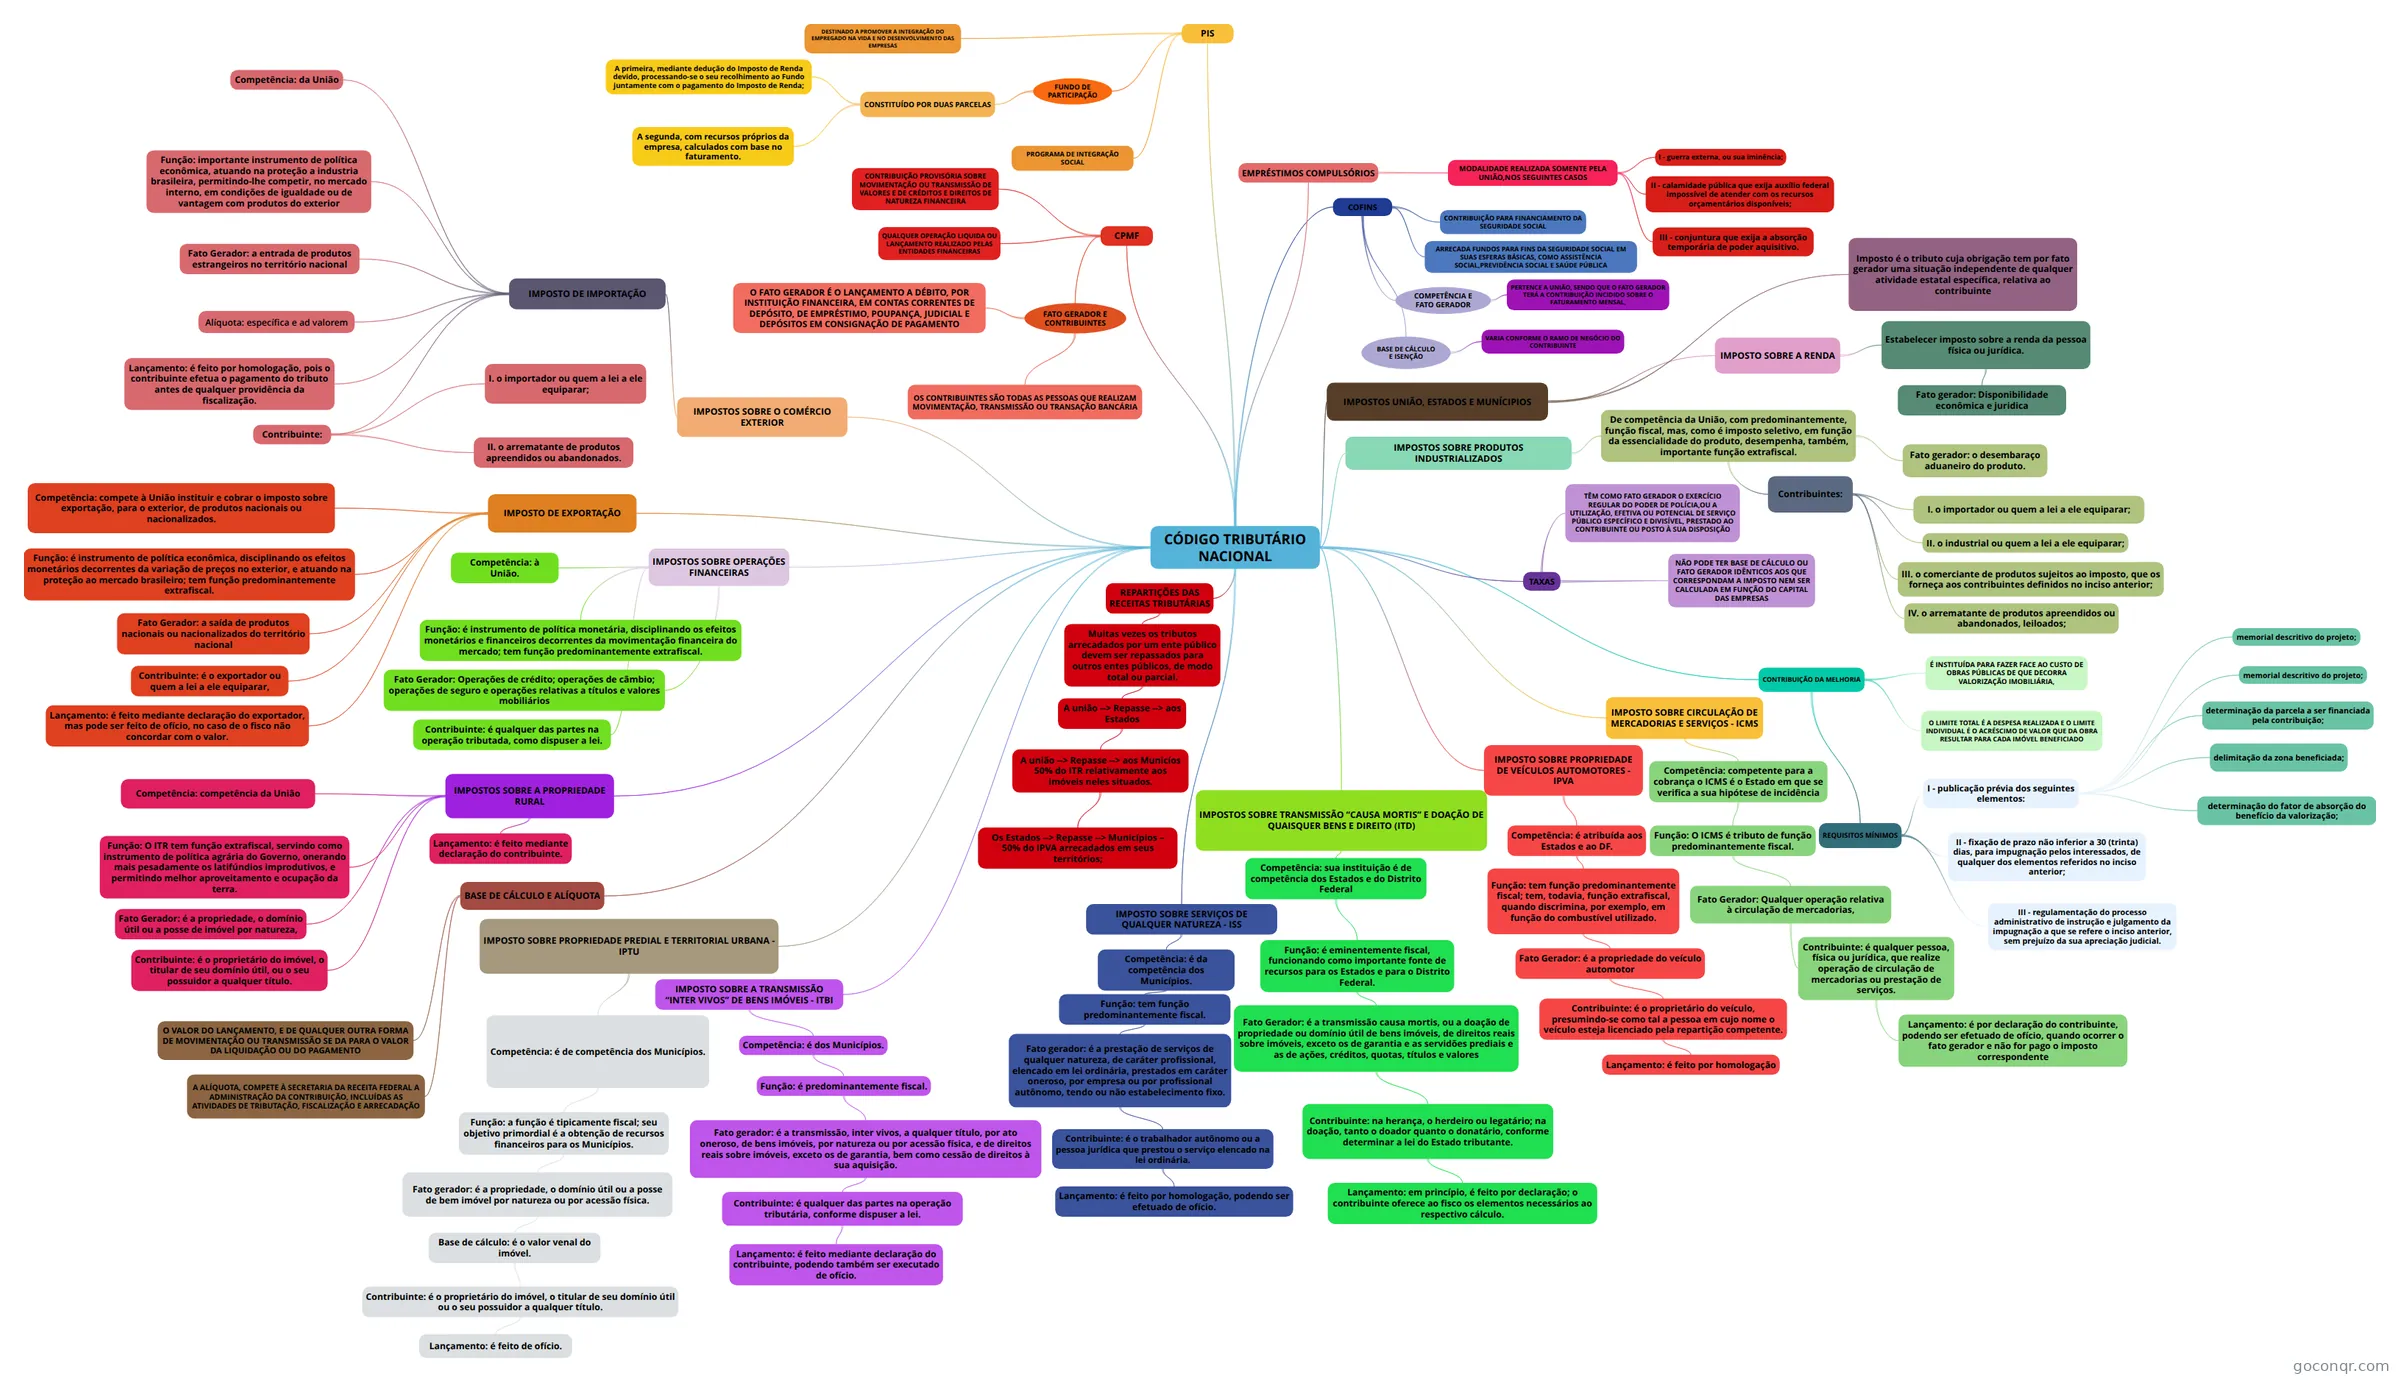
Mapa mental: Código Tributário Nacional
Map content
CÓDIGO TRIBUTÁRIO NACIONAL
TAXAS
- TÊM COMO FATO GERADOR O EXERCÍCIO REGULAR DO PODER DE POLÍCIA,OU A UTILIZAÇÃO, EFETIVA OU POTENCIAL DE SERVIÇO PÚBLICO ESPECÍFICO E DIVISÍVEL, PRESTADO AO CONTRIBUINTE OU POSTO À SUA DISPOSIÇÃO
- NÃO PODE TER BASE DE CÁLCULO OU FATO GERADOR IDÊNTICOS AOS QUE CORRESPONDAM A IMPOSTO NEM SER CALCULADA EM FUNÇÃO DO CAPITAL DAS EMPRESAS
CONTRIBUIÇÃO DA MELHORIA
- É INSTITUÍDA PARA FAZER FACE AO CUSTO DE OBRAS PÚBLICAS DE QUE DECORRA VALORIZAÇÃO IMOBILIÁRIA,
- O LIMITE TOTAL É A DESPESA REALIZADA E O LIMITE INDIVIDUAL É O ACRÉSCIMO DE VALOR QUE DA OBRA RESULTAR PARA CADA IMÓVEL BENEFICIADO
- REQUISITOS MÍNIMOS
- I - publicação prévia dos seguintes elementos:
- memorial descritivo do projeto;
- memorial descritivo do projeto;
- determinação da parcela a ser financiada pela contribuição;
- delimitação da zona beneficiada;
- determinação do fator de absorção do benefício da valorização;
- II - fixação de prazo não inferior a 30 (trinta) dias, para impugnação pelos interessados, de qualquer dos elementos referidos no inciso anterior;
- III - regulamentação do processo administrativo de instrução e julgamento da impugnação a que se refere o inciso anterior, sem prejuízo da sua apreciação judicial.
- I - publicação prévia dos seguintes elementos:
EMPRÉSTIMOS COMPULSÓRIOS
- MODALIDADE REALIZADA SOMENTE PELA UNIÃO,NOS SEGUINTES CASOS
- I - guerra externa, ou sua iminência;
- II - calamidade pública que exija auxílio federal impossível de atender com os recursos orçamentários disponíveis;
- III - conjuntura que exija a absorção temporária de poder aquisitivo.
- MODALIDADE REALIZADA SOMENTE PELA UNIÃO,NOS SEGUINTES CASOS
COFINS
- CONTRIBUIÇÃO PARA FINANCIAMENTO DA SEGURIDADE SOCIAL
- ARRECADA FUNDOS PARA FINS DA SEGURIDADE SOCIAL EM SUAS ESFERAS BÁSICAS, COMO ASSISTÊNCIA SOCIAL,PREVIDÊNCIA SOCIAL E SAÚDE PÚBLICA
- COMPETÊNCIA E FATO GERADOR
- PERTENCE A UNIÃO, SENDO QUE O FATO GERADOR TERÁ A CONTRIBUIÇÃO INCIDIDO SOBRE O FATURAMENTO MENSAL,
- BASE DE CÁLCULO E ISENÇÃO
- VARIA CONFORME O RAMO DE NEGÓCIO DO CONTRIBUINTE
PIS
- PROGRAMA DE INTEGRAÇÃO SOCIAL
- DESTINADO A PROMOVER A INTEGRAÇÃO DO EMPREGADO NA VIDA E NO DESENVOLVIMENTO DAS EMPRESAS
- FUNDO DE PARTICIPAÇÃO
- CONSTITUÍDO POR DUAS PARCELAS
- A primeira, mediante dedução do Imposto de Renda devido, processando-se o seu recolhimento ao Fundo juntamente com o pagamento do Imposto de Renda;
- A segunda, com recursos próprios da empresa, calculados com base no faturamento.
- CONSTITUÍDO POR DUAS PARCELAS
CPMF
- CONTRIBUIÇÃO PROVISÓRIA SOBRE MOVIMENTAÇÃO OU TRANSMISSÃO DE VALORES E DE CRÉDITOS E DIREITOS DE NATUREZA FINANCEIRA
- QUALQUER OPERAÇÃO LIQUIDA OU LANÇAMENTO REALIZADO PELAS ENTIDADES FINANCEIRAS
- FATO GERADOR E CONTRIBUINTES
- O FATO GERADOR É O LANÇAMENTO A DÉBITO, POR INSTITUIÇÃO FINANCEIRA, EM CONTAS CORRENTES DE DEPÓSITO, DE EMPRÉSTIMO, POUPANÇA, JUDICIAL E DEPÓSITOS EM CONSIGNAÇÃO DE PAGAMENTO
- OS CONTRIBUINTES SÃO TODAS AS PESSOAS QUE REALIZAM MOVIMENTAÇÃO, TRANSMISSÃO OU TRANSAÇÃO BANCÁRIA
BASE DE CÁLCULO E ALÍQUOTA
- O VALOR DO LANÇAMENTO, E DE QUALQUER OUTRA FORMA DE MOVIMENTAÇÃO OU TRANSMISSÃO SE DA PARA O VALOR DA LIQUIDAÇÃO OU DO PAGAMENTO
- A ALÍQUOTA, COMPETE À SECRETARIA DA RECEITA FEDERAL A ADMINISTRAÇÃO DA CONTRIBUIÇÃO, INCLUÍDAS AS ATIVIDADES DE TRIBUTAÇÃO, FISCALIZAÇÃO E ARRECADAÇÃO
IMPOSTOS UNIÃO, ESTADOS E MUNÍCIPIOS
- Imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte
- IMPOSTO SOBRE A RENDA
- Estabelecer imposto sobre a renda da pessoa física ou jurídica.
- Fato gerador: Disponibilidade econômica e juridica
- Estabelecer imposto sobre a renda da pessoa física ou jurídica.
IMPOSTOS SOBRE PRODUTOS INDUSTRIALIZADOS
- De competência da União, com predominantemente, função fiscal, mas, como é imposto seletivo, em função da essencialidade do produto, desempenha, também, importante função extrafiscal.
- Fato gerador: o desembaraço aduaneiro do produto.
- Contribuintes:
- I. o importador ou quem a lei a ele equiparar;
- II. o industrial ou quem a lei a ele equiparar;
- III. o comerciante de produtos sujeitos ao imposto, que os forneça aos contribuintes definidos no inciso anterior;
- IV. o arrematante de produtos apreendidos ou abandonados, leiloados;
- De competência da União, com predominantemente, função fiscal, mas, como é imposto seletivo, em função da essencialidade do produto, desempenha, também, importante função extrafiscal.
IMPOSTOS SOBRE O COMÉRCIO EXTERIOR
- IMPOSTO DE IMPORTAÇÃO
- Competência: da União
- Função: importante instrumento de política econômica, atuando na proteção a industria brasileira, permitindo-lhe competir, no mercado interno, em condições de igualdade ou de vantagem com produtos do exterior
- Fato Gerador: a entrada de produtos estrangeiros no território nacional
- Alíquota: específica e ad valorem
- Contribuinte:
- I. o importador ou quem a lei a ele equiparar;
- II. o arrematante de produtos apreendidos ou abandonados.
- Lançamento: é feito por homologação, pois o contribuinte efetua o pagamento do tributo antes de qualquer providência da fiscalização.
- IMPOSTO DE IMPORTAÇÃO
IMPOSTO DE EXPORTAÇÃO
- Competência: compete à União instituir e cobrar o imposto sobre exportação, para o exterior, de produtos nacionais ou nacionalizados.
- Função: é instrumento de política econômica, disciplinando os efeitos monetários decorrentes da variação de preços no exterior, e atuando na proteção ao mercado brasileiro; tem função predominantemente extrafiscal.
- Fato Gerador: a saída de produtos nacionais ou nacionalizados do território nacional
- Contribuinte: é o exportador ou quem a lei a ele equiparar,
- Lançamento: é feito mediante declaração do exportador, mas pode ser feito de ofício, no caso de o fisco não concordar com o valor.
IMPOSTOS SOBRE OPERAÇÕES FINANCEIRAS
- Competência: à União.
- Função: é instrumento de política monetária, disciplinando os efeitos monetários e financeiros decorrentes da movimentação financeira do mercado; tem função predominantemente extrafiscal.
- Fato Gerador: Operações de crédito; operações de cãmbio; operações de seguro e operações relativas a títulos e valores mobiliários
- Contribuinte: é qualquer das partes na operação tributada, como dispuser a lei.
IMPOSTOS SOBRE A PROPRIEDADE RURAL
- Competência: competência da União
- Função: O ITR tem função extrafiscal, servindo como instrumento de política agrária do Governo, onerando mais pesadamente os latifúndios improdutivos, e permitindo melhor aproveitamento e ocupação da terra.
- Fato Gerador: é a propriedade, o domínio útil ou a posse de imóvel por natureza,
- Contribuinte: é o proprietário do imóvel, o titular de seu domínio útil, ou o seu possuidor a qualquer título.
- Lançamento: é feito mediante declaração do contribuinte.
IMPOSTOS SOBRE TRANSMISSÃO “CAUSA MORTIS” E DOAÇÃO DE QUAISQUER BENS E DIREITO (ITD)
- Competência: sua instituição é de competência dos Estados e do Distrito Federal
- Função: é eminentemente fiscal, funcionando como importante fonte de recursos para os Estados e para o Distrito Federal.
- Fato Gerador: é a transmissão causa mortis, ou a doação de propriedade ou domínio útil de bens imóveis, de direitos reais sobre imóveis, exceto os de garantia e as servidões prediais e as de ações, créditos, quotas, títulos e valores
- Contribuinte: na herança, o herdeiro ou legatário; na doação, tanto o doador quanto o donatário, conforme determinar a lei do Estado tributante.
- Lançamento: em princípio, é feito por declaração; o contribuinte oferece ao fisco os elementos necessários ao respectivo cálculo.
- Contribuinte: na herança, o herdeiro ou legatário; na doação, tanto o doador quanto o donatário, conforme determinar a lei do Estado tributante.
- Fato Gerador: é a transmissão causa mortis, ou a doação de propriedade ou domínio útil de bens imóveis, de direitos reais sobre imóveis, exceto os de garantia e as servidões prediais e as de ações, créditos, quotas, títulos e valores
- Função: é eminentemente fiscal, funcionando como importante fonte de recursos para os Estados e para o Distrito Federal.
- Competência: sua instituição é de competência dos Estados e do Distrito Federal
IMPOSTO SOBRE CIRCULAÇÃO DE MERCADORIAS E SERVIÇOS - ICMS
- Competência: competente para a cobrança o ICMS é o Estado em que se verifica a sua hipótese de incidência
- Função: O ICMS é tributo de função predominantemente fiscal.
- Fato Gerador: Qualquer operação relativa à circulação de mercadorias,
- Contribuinte: é qualquer pessoa, física ou jurídica, que realize operação de circulação de mercadorias ou prestação de serviços.
- Lançamento: é por declaração do contribuinte, podendo ser efetuado de ofício, quando ocorrer o fato gerador e não for pago o imposto correspondente
- Contribuinte: é qualquer pessoa, física ou jurídica, que realize operação de circulação de mercadorias ou prestação de serviços.
- Fato Gerador: Qualquer operação relativa à circulação de mercadorias,
- Função: O ICMS é tributo de função predominantemente fiscal.
- Competência: competente para a cobrança o ICMS é o Estado em que se verifica a sua hipótese de incidência
IMPOSTO SOBRE PROPRIEDADE DE VEÍCULOS AUTOMOTORES - IPVA
- Competência: é atribuída aos Estados e ao DF.
- Função: tem função predominantemente fiscal; tem, todavia, função extrafiscal, quando discrimina, por exemplo, em função do combustível utilizado.
- Fato Gerador: é a propriedade do veículo automotor
- Contribuinte: é o proprietário do veículo, presumindo-se como tal a pessoa em cujo nome o veículo esteja licenciado pela repartição competente.
- Lançamento: é feito por homologação
- Contribuinte: é o proprietário do veículo, presumindo-se como tal a pessoa em cujo nome o veículo esteja licenciado pela repartição competente.
- Fato Gerador: é a propriedade do veículo automotor
- Função: tem função predominantemente fiscal; tem, todavia, função extrafiscal, quando discrimina, por exemplo, em função do combustível utilizado.
- Competência: é atribuída aos Estados e ao DF.
IMPOSTO SOBRE PROPRIEDADE PREDIAL E TERRITORIAL URBANA - IPTU
- Competência: é de competência dos Municípios.
- Função: a função é tipicamente fiscal; seu objetivo primordial é a obtenção de recursos financeiros para os Municípios.
- Fato gerador: é a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física.
- Base de cálculo: é o valor venal do imóvel.
- Contribuinte: é o proprietário do imóvel, o titular de seu domínio útil ou o seu possuidor a qualquer título.
- Lançamento: é feito de ofício.
- Contribuinte: é o proprietário do imóvel, o titular de seu domínio útil ou o seu possuidor a qualquer título.
- Base de cálculo: é o valor venal do imóvel.
- Fato gerador: é a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física.
- Função: a função é tipicamente fiscal; seu objetivo primordial é a obtenção de recursos financeiros para os Municípios.
- Competência: é de competência dos Municípios.
IMPOSTO SOBRE A TRANSMISSÃO “INTER VIVOS” DE BENS IMÓVEIS - ITBI
- Competência: é dos Municípios.
- Função: é predominantemente fiscal.
- Fato gerador: é a transmissão, inter vivos, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou por acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição.
- Contribuinte: é qualquer das partes na operação tributária, conforme dispuser a lei.
- Lançamento: é feito mediante declaração do contribuinte, podendo também ser executado de ofício.
- Contribuinte: é qualquer das partes na operação tributária, conforme dispuser a lei.
- Fato gerador: é a transmissão, inter vivos, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou por acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição.
- Função: é predominantemente fiscal.
- Competência: é dos Municípios.
REPARTIÇÕES DAS RECEITAS TRIBUTÁRIAS
- Muitas vezes os tributos arrecadados por um ente público devem ser repassados para outros entes públicos, de modo total ou parcial.
- A união --> Repasse --> aos Estados
- A união --> Repasse --> aos Municíos 50% do ITR relativamente aos imóveis neles situados.
- Os Estados --> Repasse --> Municípios – 50% do IPVA arrecadados em seus territórios;
- A união --> Repasse --> aos Municíos 50% do ITR relativamente aos imóveis neles situados.
- A união --> Repasse --> aos Estados
- Muitas vezes os tributos arrecadados por um ente público devem ser repassados para outros entes públicos, de modo total ou parcial.
IMPOSTO SOBRE SERVIÇOS DE QUALQUER NATUREZA - ISS
- Competência: é da competência dos Municípios.
- Função: tem função predominantemente fiscal.
- Fato gerador: é a prestação de serviços de qualquer natureza, de caráter profissional, elencado em lei ordinária, prestados em caráter oneroso, por empresa ou por profissional autônomo, tendo ou não estabelecimento fixo.
- Contribuinte: é o trabalhador autônomo ou a pessoa jurídica que prestou o serviço elencado na lei ordinária.
- Lançamento: é feito por homologação, podendo ser efetuado de ofício.
- Contribuinte: é o trabalhador autônomo ou a pessoa jurídica que prestou o serviço elencado na lei ordinária.
- Fato gerador: é a prestação de serviços de qualquer natureza, de caráter profissional, elencado em lei ordinária, prestados em caráter oneroso, por empresa ou por profissional autônomo, tendo ou não estabelecimento fixo.
- Função: tem função predominantemente fiscal.
- Competência: é da competência dos Municípios.
Information
- Description
- Mind Map on CÓDIGO TRIBUTÁRIO NACIONAL, created by Mavio Trindade on 03/09/2019.
- Created by
- Mavio Trindade
- Views
- 0
- Rating