
Mind map
Derecho Tributario Material
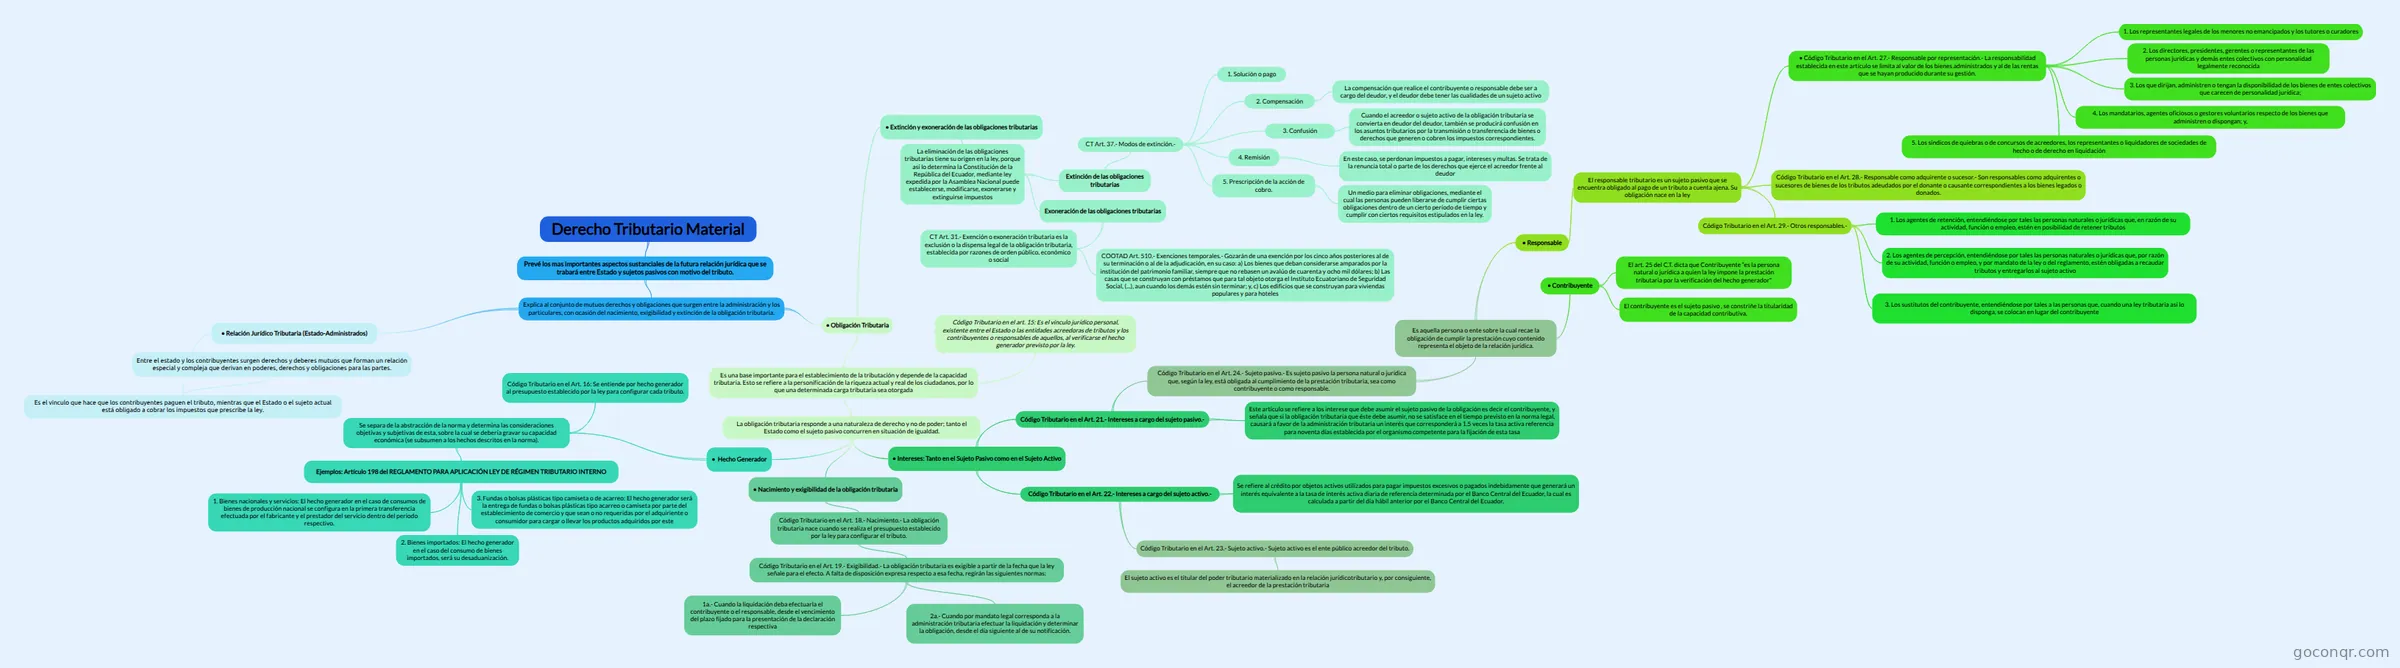
Mapa mental: Derecho tributario material
Map content
Derecho Tributario Material
- Suárez Brithanny
Prevé los mas importantes aspectos sustanciales de la futura relación jurídica que se trabará entre Estado y sujetos pasivos con motivo del tributo.
- Explica al conjunto de mutuos derechos y obligaciones que surgen entre la administración y los particulares, con ocasión del nacimiento, exigibilidad y extinción de la obligación tributaria.
- • Relación Jurídico Tributaria (Estado-Administrados)
- Es el vínculo que hace que los contribuyentes paguen el tributo, mientras que el Estado o el sujeto actual está obligado a cobrar los impuestos que prescribe la ley.
- Entre el estado y los contribuyentes surgen derechos y deberes mutuos que forman un relación especial y compleja que derivan en poderes, derechos y obligaciones para las partes.
- Es el vínculo que hace que los contribuyentes paguen el tributo, mientras que el Estado o el sujeto actual está obligado a cobrar los impuestos que prescribe la ley.
- • Obligación Tributaria
- Es una base importante para el establecimiento de la tributación y depende de la capacidad tributaria. Esto se refiere a la personificación de la riqueza actual y real de los ciudadanos, por lo que una determinada carga tributaria sea otorgada
- Código Tributario en el art. 15: Es el vínculo jurídico personal, existente entre el Estado o las entidades acreedoras de tributos y los contribuyentes o responsables de aquellos, al verificarse el hecho generador previsto por la ley.
- La obligación tributaria responde a una naturaleza de derecho y no de poder; tanto el Estado como el sujeto pasivo concurren en situación de igualdad.
- • Hecho Generador
- Se separa de la abstracción de la norma y determina las consideraciones objetivas y subjetivas de esta, sobre la cual se debería gravar su capacidad económica (se subsumen a los hechos descritos en la norma).
- Ejemplos: Artículo 198 del REGLAMENTO PARA APLICACIÓN LEY DE RÉGIMEN TRIBUTARIO INTERNO
- 1. Bienes nacionales y servicios: El hecho generador en el caso de consumos de bienes de producción nacional se configura en la primera transferencia efectuada por el fabricante y el prestador del servicio dentro del periodo respectivo.
- 3. Fundas o bolsas plásticas tipo camiseta o de acarreo: El hecho generador será la entrega de fundas o bolsas plásticas tipo acarreo o camiseta por parte del establecimiento de comercio y que sean o no requeridas por el adquiriente o consumidor para cargar o llevar los productos adquiridos por este
- 2. Bienes importados: El hecho generador en el caso del consumo de bienes importados, será su desaduanización.
- Código Tributario en el Art. 16: Se entiende por hecho generador al presupuesto establecido por la ley para configurar cada tributo.
- Ejemplos: Artículo 198 del REGLAMENTO PARA APLICACIÓN LEY DE RÉGIMEN TRIBUTARIO INTERNO
- Se separa de la abstracción de la norma y determina las consideraciones objetivas y subjetivas de esta, sobre la cual se debería gravar su capacidad económica (se subsumen a los hechos descritos en la norma).
- • Nacimiento y exigibilidad de la obligación tributaria
- Código Tributario en el Art. 18.- Nacimiento.- La obligación tributaria nace cuando se realiza el presupuesto establecido por la ley para configurar el tributo.
- Código Tributario en el Art. 19.- Exigibilidad.- La obligación tributaria es exigible a partir de la fecha que la ley señale para el efecto. A falta de disposición expresa respecto a esa fecha, regirán las siguientes normas:
- 1a.- Cuando la liquidación deba efectuarla el contribuyente o el responsable, desde el vencimiento del plazo fijado para la presentación de la declaración respectiva
- 2a.- Cuando por mandato legal corresponda a la administración tributaria efectuar la liquidación y determinar la obligación, desde el día siguiente al de su notificación.
- Código Tributario en el Art. 19.- Exigibilidad.- La obligación tributaria es exigible a partir de la fecha que la ley señale para el efecto. A falta de disposición expresa respecto a esa fecha, regirán las siguientes normas:
- Código Tributario en el Art. 18.- Nacimiento.- La obligación tributaria nace cuando se realiza el presupuesto establecido por la ley para configurar el tributo.
- • Intereses: Tanto en el Sujeto Pasivo como en el Sujeto Activo
- Código Tributario en el Art. 21.- Intereses a cargo del sujeto pasivo.-
- Este artículo se refiere a los interese que debe asumir el sujeto pasivo de la obligación es decir el contribuyente, y señala que si la obligación tributaria que éste debe asumir, no se satisface en el tiempo previsto en la norma legal, causará a favor de la administración tributaria un interés que corresponderá a 1.5 veces la tasa activa referencia para noventa días establecida por el organismo competente para la fijación de esta tasa
- Código Tributario en el Art. 24.- Sujeto pasivo.- Es sujeto pasivo la persona natural o jurídica que, según la ley, está obligada al cumplimiento de la prestación tributaria, sea como contribuyente o como responsable.
- Es aquella persona o ente sobre la cual recae la obligación de cumplir la prestación cuyo contenido representa el objeto de la relación jurídica.
- • Contribuyente
- El art. 25 del C.T. dicta que Contribuyente “es la persona natural o jurídica a quien la ley impone la prestación tributaria por la verificación del hecho generador"
- El contribuyente es el sujeto pasivo , se constriñe la titularidad de la capacidad contributiva.
- • Responsable
- El responsable tributario es un sujeto pasivo que se encuentra obligado al pago de un tributo a cuenta ajena. Su obligación nace en la ley
- • Código Tributario en el Art. 27.- Responsable por representación.- La responsabilidad establecida en este artículo se limita al valor de los bienes administrados y al de las rentas que se hayan producido durante su gestión.
- 1. Los representantes legales de los menores no emancipados y los tutores o curadores
- 2. Los directores, presidentes, gerentes o representantes de las personas jurídicas y demás entes colectivos con personalidad legalmente reconocida
- 3. Los que dirijan, administren o tengan la disponibilidad de los bienes de entes colectivos que carecen de personalidad jurídica;
- 4. Los mandatarios, agentes oficiosos o gestores voluntarios respecto de los bienes que administren o dispongan; y,
- 5. Los síndicos de quiebras o de concursos de acreedores, los representantes o liquidadores de sociedades de hecho o de derecho en liquidación
- Código Tributario en el Art. 28.- Responsable como adquirente o sucesor.- Son responsables como adquirentes o sucesores de bienes de los tributos adeudados por el donante o causante correspondientes a los bienes legados o donados.
- Código Tributario en el Art. 29.- Otros responsables.-
- 1. Los agentes de retención, entendiéndose por tales las personas naturales o jurídicas que, en razón de su actividad, función o empleo, estén en posibilidad de retener tributos
- 2. Los agentes de percepción, entendiéndose por tales las personas naturales o jurídicas que, por razón de su actividad, función o empleo, y por mandato de la ley o del reglamento, estén obligadas a recaudar tributos y entregarlos al sujeto activo
- 3. Los sustitutos del contribuyente, entendiéndose por tales a las personas que, cuando una ley tributaria así lo disponga, se colocan en lugar del contribuyente
- • Código Tributario en el Art. 27.- Responsable por representación.- La responsabilidad establecida en este artículo se limita al valor de los bienes administrados y al de las rentas que se hayan producido durante su gestión.
- El responsable tributario es un sujeto pasivo que se encuentra obligado al pago de un tributo a cuenta ajena. Su obligación nace en la ley
- • Contribuyente
- Es aquella persona o ente sobre la cual recae la obligación de cumplir la prestación cuyo contenido representa el objeto de la relación jurídica.
- Código Tributario en el Art. 22.- Intereses a cargo del sujeto activo.-
- Se refiere al crédito por objetos activos utilizados para pagar impuestos excesivos o pagados indebidamente que generará un interés equivalente a la tasa de interés activa diaria de referencia determinada por el Banco Central del Ecuador, la cual es calculada a partir del día hábil anterior por el Banco Central del Ecuador.
- Código Tributario en el Art. 23.- Sujeto activo.- Sujeto activo es el ente público acreedor del tributo.
- El sujeto activo es el titular del poder tributario materializado en la relación jurídicotributario y, por consiguiente, el acreedor de la prestación tributaria
- Código Tributario en el Art. 21.- Intereses a cargo del sujeto pasivo.-
- • Hecho Generador
- • Extinción y exoneración de las obligaciones tributarias
- La eliminación de las obligaciones tributarias tiene su origen en la ley, porque así lo determina la Constitución de la República del Ecuador, mediante ley expedida por la Asamblea Nacional puede establecerse, modificarse, exonerarse y extinguirse impuestos
- Extinción de las obligaciones tributarias
- CT Art. 37.- Modos de extinción.-
- 1. Solución o pago
- 2. Compensación
- La compensación que realice el contribuyente o responsable debe ser a cargo del deudor, y el deudor debe tener las cualidades de un sujeto activo
- 3. Confusión
- Cuando el acreedor o sujeto activo de la obligación tributaria se convierta en deudor del deudor, también se producirá confusión en los asuntos tributarios por la transmisión o transferencia de bienes o derechos que generen o cobren los impuestos correspondientes.
- 4. Remisión
- En este caso, se perdonan impuestos a pagar, intereses y multas. Se trata de la renuncia total o parte de los derechos que ejerce el acreedor frente al deudor
- 5. Prescripción de la acción de cobro.
- Un medio para eliminar obligaciones, mediante el cual las personas pueden liberarse de cumplir ciertas obligaciones dentro de un cierto período de tiempo y cumplir con ciertos requisitos estipulados en la ley.
- CT Art. 37.- Modos de extinción.-
- Exoneración de las obligaciones tributarias
- CT Art. 31.- Exención o exoneración tributaria es la exclusión o la dispensa legal de la obligación tributaria, establecida por razones de orden público, económico o social
- COOTAD Art. 510.- Exenciones temporales.- Gozarán de una exención por los cinco años posteriores al de su terminación o al de la adjudicación, en su caso: a) Los bienes que deban considerarse amparados por la institución del patrimonio familiar, siempre que no rebasen un avalúo de cuarenta y ocho mil dólares; b) Las casas que se construyan con préstamos que para tal objeto otorga el Instituto Ecuatoriano de Seguridad Social, (...), aun cuando los demás estén sin terminar; y, c) Los edificios que se construyan para viviendas populares y para hoteles
- CT Art. 31.- Exención o exoneración tributaria es la exclusión o la dispensa legal de la obligación tributaria, establecida por razones de orden público, económico o social
- Extinción de las obligaciones tributarias
- La eliminación de las obligaciones tributarias tiene su origen en la ley, porque así lo determina la Constitución de la República del Ecuador, mediante ley expedida por la Asamblea Nacional puede establecerse, modificarse, exonerarse y extinguirse impuestos
- Es una base importante para el establecimiento de la tributación y depende de la capacidad tributaria. Esto se refiere a la personificación de la riqueza actual y real de los ciudadanos, por lo que una determinada carga tributaria sea otorgada
- • Relación Jurídico Tributaria (Estado-Administrados)
- Explica al conjunto de mutuos derechos y obligaciones que surgen entre la administración y los particulares, con ocasión del nacimiento, exigibilidad y extinción de la obligación tributaria.
Information
- Description
- Derecho Mind Map on Derecho Tributario Material, created by Brithanny Suárez on 03/01/2021.
- Created by
- Brithanny Suárez
- Views
- 9
- Rating
More on Hecho imponible y nacimiento de la obligación tributaria