
Mind map
Impostos
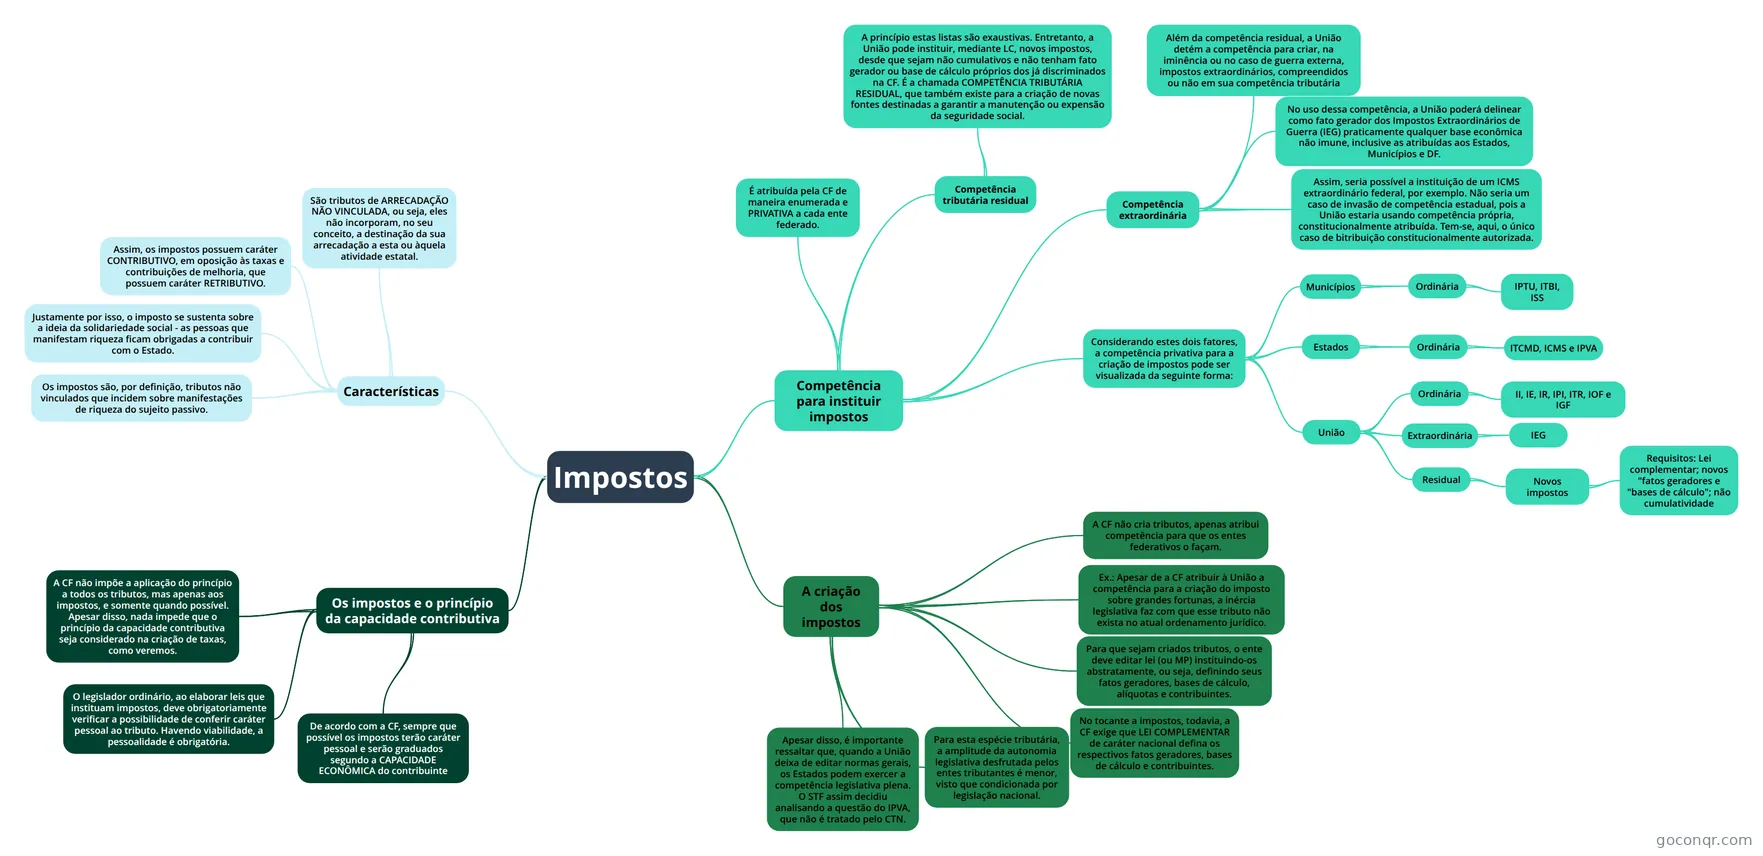
Mapa mental: impostos no direito tributário
Map content
Impostos
Características
- Os impostos são, por definição, tributos não vinculados que incidem sobre manifestações de riqueza do sujeito passivo.
- Justamente por isso, o imposto se sustenta sobre a ideia da solidariedade social - as pessoas que manifestam riqueza ficam obrigadas a contribuir com o Estado.
- Assim, os impostos possuem caráter CONTRIBUTIVO, em oposição às taxas e contribuições de melhoria, que possuem caráter RETRIBUTIVO.
- São tributos de ARRECADAÇÃO NÃO VINCULADA, ou seja, eles não incorporam, no seu conceito, a destinação da sua arrecadação a esta ou àquela atividade estatal.
Competência para instituir impostos
- É atribuída pela CF de maneira enumerada e PRIVATIVA a cada ente federado.
- Competência tributária residual
- A princípio estas listas são exaustivas. Entretanto, a União pode instituir, mediante LC, novos impostos, desde que sejam não cumulativos e não tenham fato gerador ou base de cálculo próprios dos já discriminados na CF. É a chamada COMPETÊNCIA TRIBUTÁRIA RESIDUAL, que também existe para a criação de novas fontes destinadas a garantir a manutenção ou expensão da seguridade social.
- Competência extraordinária
- Além da competência residual, a União detém a competência para criar, na iminência ou no caso de guerra externa, impostos extraordinários, compreendidos ou não em sua competência tributária
- No uso dessa competência, a União poderá delinear como fato gerador dos Impostos Extraordinários de Guerra (IEG) praticamente qualquer base econômica não imune, inclusive as atribuídas aos Estados, Municípios e DF.
- Assim, seria possível a instituição de um ICMS extraordinário federal, por exemplo. Não seria um caso de invasão de competência estadual, pois a União estaria usando competência própria, constitucionalmente atribuída. Tem-se, aqui, o único caso de bitribuição constitucionalmente autorizada.
- Considerando estes dois fatores, a competência privativa para a criação de impostos pode ser visualizada da seguinte forma:
- Municípios
- Ordinária
- IPTU, ITBI, ISS
- Ordinária
- Estados
- Ordinária
- ITCMD, ICMS e IPVA
- Ordinária
- União
- Ordinária
- II, IE, IR, IPI, ITR, IOF e IGF
- Extraordinária
- IEG
- Residual
- Novos impostos
- Requisitos: Lei complementar; novos "fatos geradores e "bases de cálculo"; não cumulatividade
- Novos impostos
- Ordinária
- Municípios
A criação dos impostos
- A CF não cria tributos, apenas atribui competência para que os entes federativos o façam.
- Ex.: Apesar de a CF atribuir à União a competência para a criação do imposto sobre grandes fortunas, a inércia legislativa faz com que esse tributo não exista no atual ordenamento jurídico.
- Para que sejam criados tributos, o ente deve editar lei (ou MP) instituindo-os abstratamente, ou seja, definindo seus fatos geradores, bases de cálculo, alíquotas e contribuintes.
- No tocante a impostos, todavia, a CF exige que LEI COMPLEMENTAR de caráter nacional defina os respectivos fatos geradores, bases de cálculo e contribuintes.
- Para esta espécie tributária, a amplitude da autonomia legislativa desfrutada pelos entes tributantes é menor, visto que condicionada por legislação nacional.
- Apesar disso, é importante ressaltar que, quando a União deixa de editar normas gerais, os Estados podem exercer a competência legislativa plena. O STF assim decidiu analisando a questão do IPVA, que não é tratado pelo CTN.
Os impostos e o princípio da capacidade contributiva
- De acordo com a CF, sempre que possível os impostos terão caráter pessoal e serão graduados segundo a CAPACIDADE ECONÔMICA do contribuinte
- O legislador ordinário, ao elaborar leis que instituam impostos, deve obrigatoriamente verificar a possibilidade de conferir caráter pessoal ao tributo. Havendo viabilidade, a pessoalidade é obrigatória.
- A CF não impõe a aplicação do princípio a todos os tributos, mas apenas aos impostos, e somente quando possível. Apesar disso, nada impede que o princípio da capacidade contributiva seja considerado na criação de taxas, como veremos.
Information
- Description
- Concursos públicos Revisão diária (Tributário) Mind Map on Impostos, created by Marcelo Llaberia on 17/06/2015.
- Created by
- Marcelo Llaberia
- Views
- 46
- Tags
- Rating