
Mind map
Consideraciones para el plan de la auditoria informática
Map content
Consideraciones para el plan de la auditoria informática
*Diagnóstico de la situación actual de los sistemas de información en operación.
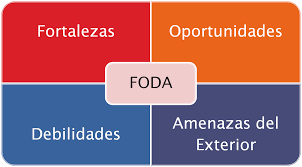
- *Debilidades que pueden motivar la auditoría de un sistema de información.
- *Clasificación de riesgos que representa el uso de hardware y software en la organización.
- *Evaluación del nivel de riesgo que representa el uso inadecuado de los productos y servicios por el personal.
- *Otros aspectos: Telecomunicaciones, EDI (intercambio electrónico de datos), automatización de procesos, CASE.
- *Clasificación de los riesgos según criterios establecidos por la función de auditoría informática.
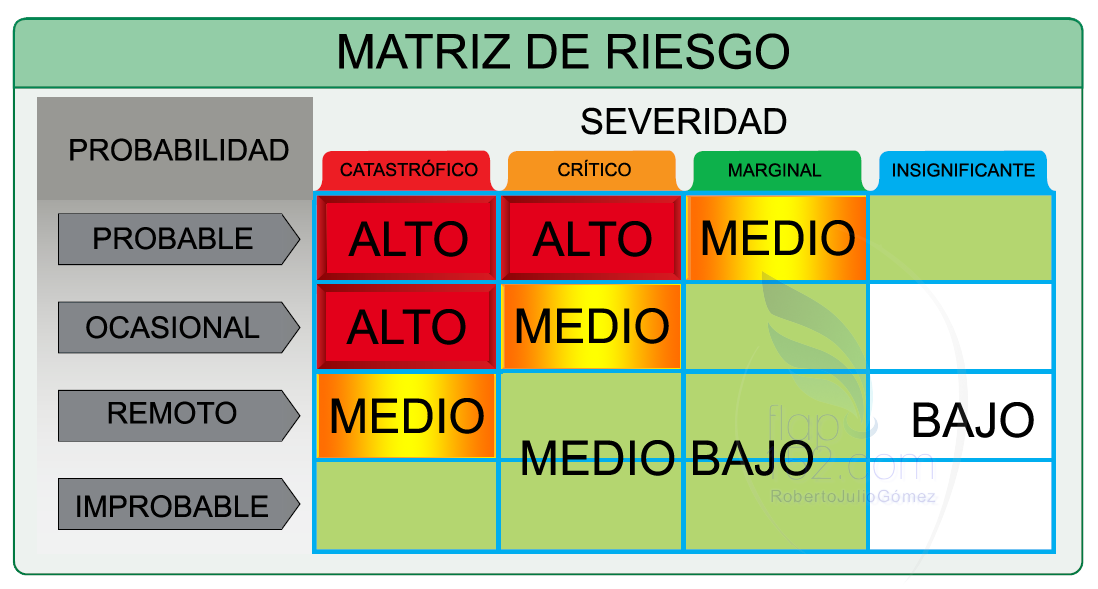
- *Elaboración de una matriz de riesgos que muestre las áreas de la función de informática
- *Elaboración de un plan consolidado de proyectos.
- *Revisión de la matriz de riesgos y del pronóstico de proyectos de auditoria en informática .
- *Presentación del plan de proyectos
- *Aprobación formal de la alta dirección del informe final de la auditoría en informática realizada.
- *Presentación del plan de proyectos
- *Revisión de la matriz de riesgos y del pronóstico de proyectos de auditoria en informática .
- *Elaboración de un plan consolidado de proyectos.
- *Elaboración de una matriz de riesgos que muestre las áreas de la función de informática
- *Clasificación de los riesgos según criterios establecidos por la función de auditoría informática.
- *Otros aspectos: Telecomunicaciones, EDI (intercambio electrónico de datos), automatización de procesos, CASE.
- *Evaluación del nivel de riesgo que representa el uso inadecuado de los productos y servicios por el personal.
- *Clasificación de riesgos que representa el uso de hardware y software en la organización.
- *Debilidades que pueden motivar la auditoría de un sistema de información.
Images and files in the map
Information
- Description
- Consideraciones para el plan de la auditoria informática
- Created by
- JovaniLV
- Views
- 19
- Tags
- Rating