
Mind map
Evaluación Semana 3
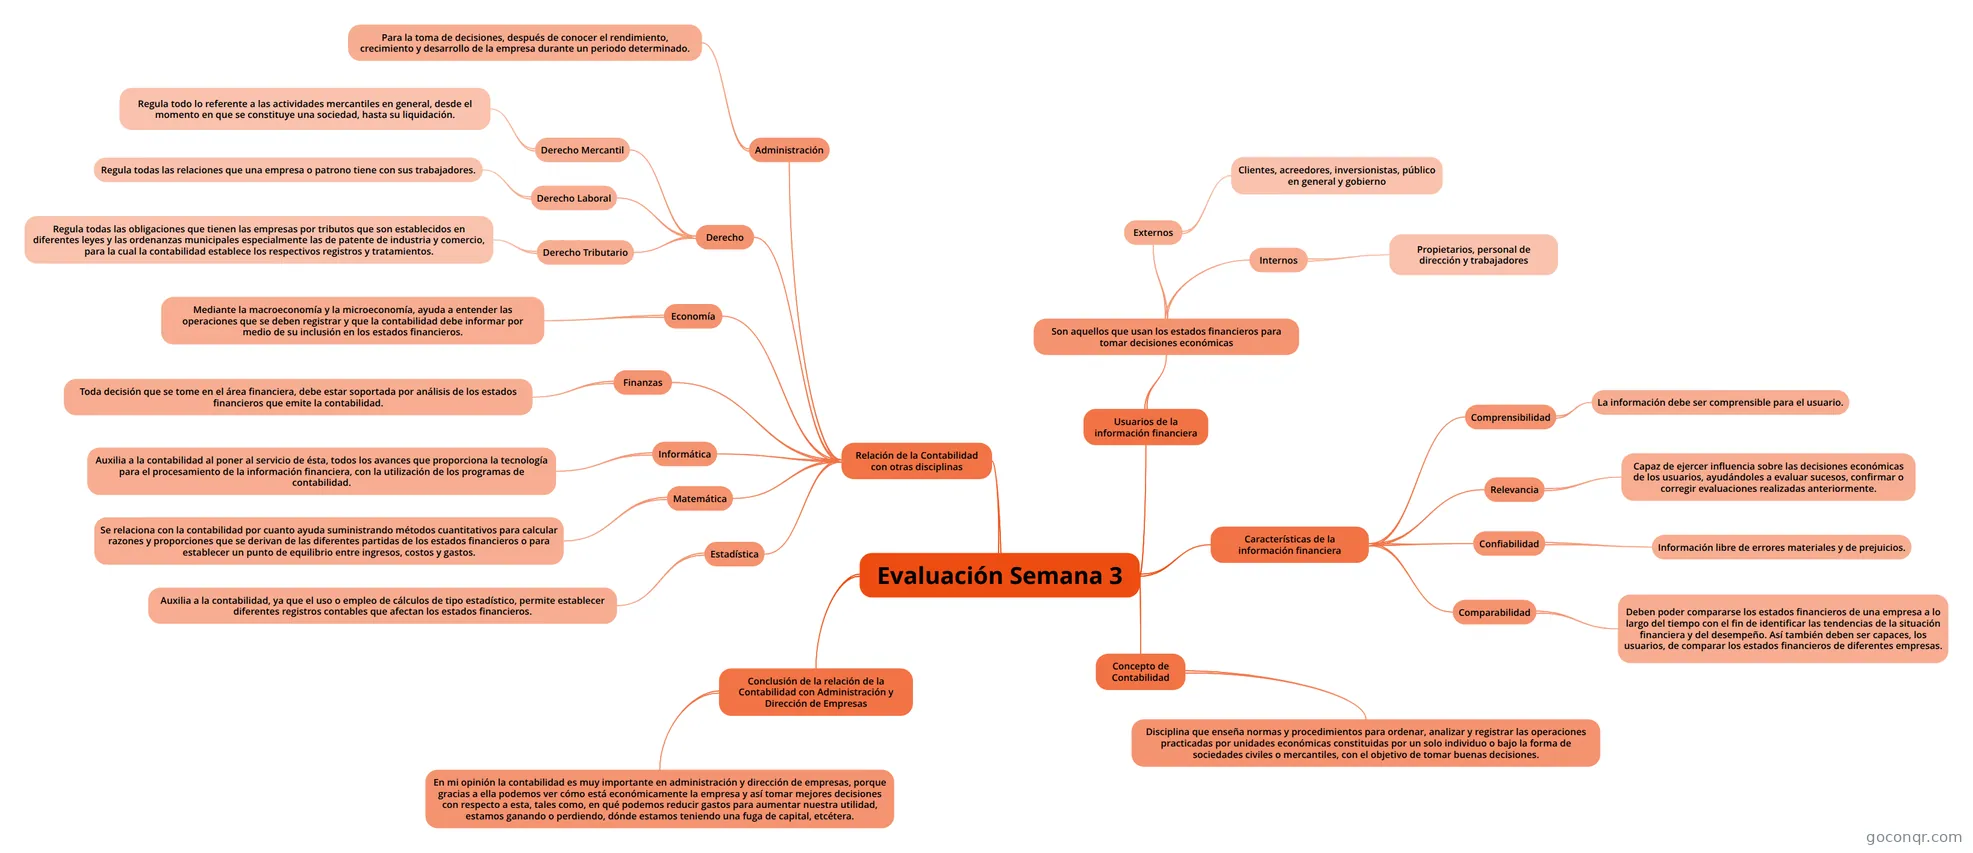
Mapa mental: contabilidad y administración de empresas
Map content
Evaluación Semana 3
Concepto de Contabilidad
- Disciplina que enseña normas y procedimientos para ordenar, analizar y registrar las operaciones practicadas por unidades económicas constituidas por un solo individuo o bajo la forma de sociedades civiles o mercantiles, con el objetivo de tomar buenas decisiones.
Características de la información financiera
- Comprensibilidad
- La información debe ser comprensible para el usuario.
- Relevancia
- Capaz de ejercer influencia sobre las decisiones económicas de los usuarios, ayudándoles a evaluar sucesos, confirmar o corregir evaluaciones realizadas anteriormente.
- Confiabilidad
- Información libre de errores materiales y de prejuicios.
- Comparabilidad
- Deben poder compararse los estados financieros de una empresa a lo largo del tiempo con el fin de identificar las tendencias de la situación financiera y del desempeño. Así también deben ser capaces, los usuarios, de comparar los estados financieros de diferentes empresas.
- Comprensibilidad
Usuarios de la información financiera
- Son aquellos que usan los estados financieros para tomar decisiones económicas
- Externos
- Clientes, acreedores, inversionistas, público en general y gobierno
- Internos
- Propietarios, personal de dirección y trabajadores
- Externos
- Son aquellos que usan los estados financieros para tomar decisiones económicas
Relación de la Contabilidad con otras disciplinas
- Administración
- Para la toma de decisiones, después de conocer el rendimiento, crecimiento y desarrollo de la empresa durante un periodo determinado.
- Derecho
- Derecho Mercantil
- Regula todo lo referente a las actividades mercantiles en general, desde el momento en que se constituye una sociedad, hasta su liquidación.
- Derecho Laboral
- Regula todas las relaciones que una empresa o patrono tiene con sus trabajadores.
- Derecho Tributario
- Regula todas las obligaciones que tienen las empresas por tributos que son establecidos en diferentes leyes y las ordenanzas municipales especialmente las de patente de industria y comercio, para la cual la contabilidad establece los respectivos registros y tratamientos.
- Derecho Mercantil
- Economía
- Mediante la macroeconomía y la microeconomía, ayuda a entender las operaciones que se deben registrar y que la contabilidad debe informar por medio de su inclusión en los estados financieros.
- Finanzas
- Toda decisión que se tome en el área financiera, debe estar soportada por análisis de los estados financieros que emite la contabilidad.
- Informática
- Auxilia a la contabilidad al poner al servicio de ésta, todos los avances que proporciona la tecnología para el procesamiento de la información financiera, con la utilización de los programas de contabilidad.
- Matemática
- Se relaciona con la contabilidad por cuanto ayuda suministrando métodos cuantitativos para calcular razones y proporciones que se derivan de las diferentes partidas de los estados financieros o para establecer un punto de equilibrio entre ingresos, costos y gastos.
- Estadística
- Auxilia a la contabilidad, ya que el uso o empleo de cálculos de tipo estadístico, permite establecer diferentes registros contables que afectan los estados financieros.
- Administración
Conclusión de la relación de la Contabilidad con Administración y Dirección de Empresas
- En mi opinión la contabilidad es muy importante en administración y dirección de empresas, porque gracias a ella podemos ver cómo está económicamente la empresa y así tomar mejores decisiones con respecto a esta, tales como, en qué podemos reducir gastos para aumentar nuestra utilidad, estamos ganando o perdiendo, dónde estamos teniendo una fuga de capital, etcétera.