Mind map
Origen, Evolución y Estructura del Sistema IFRS
Map content
Origen, Evolución y Estructura del Sistema IFRS
Junta de Normas Internacionales de Contabilidad IASB
- Responsabilidades del IASB
- Elaborar y emitir Normas Internacionales de Información Financiera y los Borradores de exposición
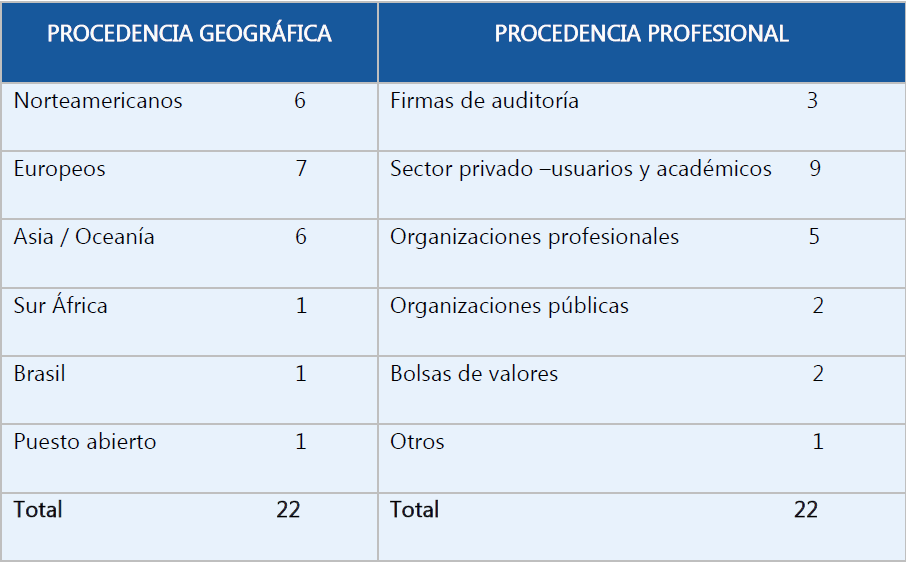
- Criterios para la selección de un miembro de IASB
- Competencia técnica y conocimiento demostrados sobre contabilidad e información financiera
- Capacidad para analizar cuestiones y para considerar las implicaciones de ese análisis para el proceso de toma de decisiones
- La información financiera de alta calidad se ve afectada por el entorno económico. Los miembros del IASB deben comprender el entorno económico global
- Responsabilidades del IASB
Componentes de la estructura del sistema IFRS
- Junta de Monitoreo
- Promueve la utilización de las NIIF y designa a los fideicomisarios
- IFRS Foundation (anterior IASC Foundation)
- Supervisa la labor de IASB, la estructura, y la estrategia, y tiene la responsabilidad de recaudación de fondos
- La Junta de Normas Internacionales de Contabilidad (IASB) (NIIF/IFRS).
- Es el único responsable por el establecimiento de Normas Internacionales de Información Financiera (NIIF/IFRS).
- El Comité de Interpretaciones de las Normas Internacionales de Información Financiera (International Financial Reporting Interpretations Committee IFRIC)
- El Consejo Asesor de Normas (Standards Advisory Council (SAC)
- Asesora al IASB y la IFRSF
- Grupos de Trabajo
- Grupos de trabajo de expertos para los distintos proyectos del orden del día.
- Junta de Monitoreo
creación del IASB
- Después de casi 25 años de progreso, el IASC llegó a la conclusión que para seguir desempeñando su papel de manera eficaz, era preciso encontrar la forma de lograr la convergencia entre las normas nacionales e internacionales de contabilidad. Para ello, el IASC cambio su denominación por la actual de Consejo de Normas Internacionales de Contabilidad: el International Accounting Standards Committee (IASC) pasó a denominarse International Accounting Standard Board (IASB). La Constitución del IASB entró en vigor en abril de 2001.
- La Fundación del Comité de Normas Internacionales de Contabilidad (International Accounting Standards Committee Foundation, IASCF) es una Fundación independiente, sin fines de lucro creada para supervisar al IASB, conforme a las leyes del Estado de Delaware, Estados Unidos de América, el 8 de marzo del 2001
- A partir del 1 de Julio de 2010, la Fundación IASC pasa a denominarse IFRS Fundation
- (Fundación NIIF) finalizó en enero de 2010 la revisión de su normativa con el fin de mejorar el gobierno de la organización
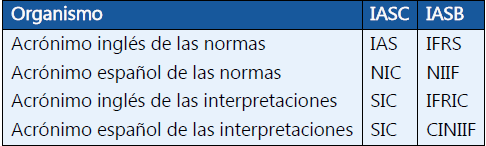
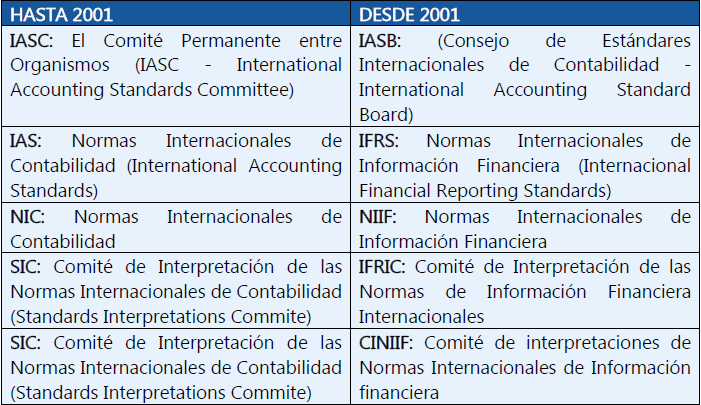
- En la actualidad cohabitan los cuatro tipos de documentos emitidos por el IASB
- NIC: normas generales, de valoración y exposición de información contable.
- NIIF: nueva denominación de Normas generales de valoración y exposición de información contable
- SIC: interpretaciones de NIC
- CINIIF: nueva denominación de Interpretaciones
Origen: El IASC
- El IASC nace en 1973 del acuerdo de los representantes de profesionales de contabilidad de paises como: australia, Canadá, Francia, Alemania, Japón, México, los Países Bajos, el Reino Unido e Irlanda, y los Estados Unidos de América
- Los órganos del IASC eran:
- Junta del IASC
- FASB (Financial Accounting Standards Board /Emisor de Normas Contables en EEUU), y la Comisión Europea) quienes participaban en los debates pero sin voto
- IOSCO (International Organization of Securities Commissions – Organización Internacional de Reguladores de Bolsas de Valores)
- Evolución: El IASC
- Su principal objetivo el establecimiento de una informacion financiera armonizada.
- Con el cambio del IASC al IASB, también se producen modificaciones en la denominación de las normas (las NIC/IAS pasan a denominarse NIIF/IFRS) y de las interpretaciones (las SIC pasan a denominarse CINIIF/IFRIC).
- Grupo Consultivo: Un organismo que representaba una amplia gama de organizaciones internacionales con intereses en contabilidad
- Comité de Interpretación de Normas (Standing Interpretations Committee Committee (SIC): Conformado para desarrollar las interpretaciones de las Normas de IASC e invitar a comentarios públicos, sujetos a la aprobación final de la Junta del IASC
- Junta del IASC