
Flashcards
Einführung in die BWL: Kapitel 7
Flashcards do conjunto (30)
- 1Deckungsbeiträge und Deckungsbeitragsrechnung: Begriff und Einordnung• Form der Bruttoerfolgsrechnung
• Erlösen eines Kalkulationsobjektes werden nur dessen variable Kosten gegenüber gestellt
= Deckungsbeitrag, nicht Gewinn
• positiver Deckungsbeitrag
= wenn variable Kosten geringer als Erlös sind und somit Beiträge zu Fixkosten geleistet werden
• Deckungsbeitragsrechnung unterstützt Entscheidung durch aussagefähige Daten
→ wird angewandt bei Gewinnschwellenanalysen, Programmplanung und -optimierung
• Programmplanung und -optimierungen: Ermittlung von Preisgrenzen, Wahl zwischen
Eigenfertigung oder Fremdbezug, Bestimmung optimaler Fertigungsprogramme (Kap. 8)
→ Deckungsbeitragsrechnung macht Kostenrechnung zu Kostenmanagement - 2Deckungsbeitragsrechnung• Umsatzerlöse - variable Kosten (Grenzkosten) = Bruttogewinn = Deckungsbeitrag
• Deckungsbeitrag - Fixkosten = Betriebserfolg
• Errechneter Betriebserfolg umfasst nur Fixkosten aus Abrechnungsperiode en bloc → wirkt erfolgsschmälernd
• Vorteile der Deckungsbeitragsrechnung gegenüber Nettogewinnen:
→ Betriebsgewinn ist allein von Absatzmenge abhängig, Produktionsmenge außer Acht gelassen
→ Betriebserfolg kann nicht künstlich „verschönert“ werden in absatzschwachen Perioden
→ bessere Beurteilung der Vorteilhaftigkeitsrangfolge
→ bei Mengenänderungen auch Aussagen über Erfolgsänderung möglich
→ Deckungsbeiträge über Gewinnschwelle = zusätzlicher Nettogewinn
→ anschauliche Darstellung der quantitativen Beziehung zw. Umsatz, Kosten, Gewinn
• einstufige und mehrstufige Deckungsbeitragsrechnung
→ mehrstufige Deckungsbeitragsrechnung:
Fixkostenblock in Teilkomponenten aufgespaltet → Hierarchie unter Deckungsbeiträgen - 3Break-Even-Analyse• Break-Even-Punkt (BEP) = Gewinnschwelle
→ Punkt, an dem die Erlöse genau die Kosten decken
= genau kostendeckender Absatz
= notwendige Beschäftigung um Verluste zu vermeiden
• Break-Even-Analyse für Produkte, Produktgruppen, Abteilungen oder Unternehmen möglich
• Kostenauflösung (Fixe & variable Kosten) notwendig für Analyse - 4Berechnung des Breal-Even-Points (BEP)• Erlöse (E) = Preis pro Stück (p) × Menge (x)
• Kosten (K) = Fixkosten (F) + variable Kosten (kv) × Menge (x)
• Berechnung des BEP durch Gleichsetzung von Erlösen und Kosten
→ BEP = kritische Menge x → Gewinnschwelle
→ E = K → p × x = F + kv × x
☛ x = F / (p - kv) = BEP
☛ ist x (Deckungsbeitrag) größer als F → Gewinn
☛ ist x (Deckungsbeitrag) kleiner als F → Verlust
☛ (p - kv) = Stückdeckungsbeitrag
• BEP × p = Break-Even-Umsatz (BE-Umsatz)
• Unternehmen wünscht möglichst niedrigen BEP, um schnell Gewinnzone zu erreichen
• BEP ist beeinflussbar durch gestaltbare Parameter
→ Stückerlöse steigen, Stückkosten sinken, Fixkosten sinken = niedriger BEP
• Sensitivanalysen beschreiben Abwandlungen von Break-Even-Analyse für:
→ Erfolgsprognose, Programmplanung
→ Eigenfertigung oder Fremdbezug
→ Preisuntergrenzen & Preisobergrenzen
• multiple Sensitivanalysen bei Betrachtung mehrerer Parameter durch Wertepaaren, -vektoren - 5Probleme und Grenzen von Vollkosten• Vollkostenrechnung (vollständige Kostenverrechnung)
= Verrechnung von Kosten auf Kostenträger, Gemeinkosten werden per Umlageschlüssel oder
Verrechnungssatz zugeordnet
• Umlageschlüssel/Proportionalisierung der Gemeinkosten auf verschiedene Weise:
→ Schlüsselung der Periodengemeinkosten
= periodenübergreifende Kosten werden auf Nutzungsdauer verteilt (Abschreibung)
→ Schlüsselung der Kostenstellengemeinkosten
= Kosten bestimmter Bereiche werden auf andere Bereiche umgelegt
→ Schlüsselung der Kostenträgergemeinkosten
= Kosten werden auf mehrere Kostenträger verteilt - 6Nachteile der Vollkostenrechnung- kennt keine Gewinnschwelle, keine Anpassung der Erfolgsermittlung an abweichende Beschäftigungen, vollständige Kostenbelastung auf Kalkulationsobjekte
- Kostenschlüsselung = Kostenüberwälzungsrechnung
→ Schlüsselung immer willkürlich, verleugnet Produktionsverbundenheiten, verschleiert Gemeinkostenstruktur, da Kostenverursacher nicht mehr erkennbar sind
- Aussagefähigkeit der Nettoerfolge zweifelhaft, Stücknettogewinne nicht extrapolierbar
☛ Betriebswirtschaftliche Optimierungen nur über Vollkostenrechnung wenig sinnvoll
• Lösung: Teilkostenrechnung mit Bruttoerfolgsgrößen
= Kostenträger werden nur bestimmte Kostenbestandteile zugerechnet - 7Direct Costing• Basis der Gewinnschwellenanalyse
• Bei Einproduktbetrieb: Kosten werden aufgelöst in fixe und variable Kosten
• Bei Mehrproduktbetrieb:
→ Fixkosten als Fixkostenblock nicht weiter differenziert
→ Variable Kosten (= Direkte Kosten) für verschiedene Produkte differenziert
• Basisgleichung:
Periodengewinn (G) = Absatzmenge (x) × Deckungsspanne (p - kv) - Fixkosten (F)
• Vorgehensweise:
→ Erlöse - direkte Kosten = Bruttogewinn (für jedes einzelne Produkt)
→ Summe der Produktbruttogewinne - Fixkosten = Nettogewinn - 8Fixkostendeckungsrechnung• Weiterentwicklung des Direct Costing
→ Fixkostendeckungsrechnung = mehrstufiges Direct Costing
• Fixkosten werden aufgeteilt in Fixkostenschichten
→ möglichst weite Differenzierung der Fixkostenverrechnung
• nur im Mehrproduktbetrieb sinnvoll
• Mögliche Fixkostenschichten:
- Fixkosten einzelner Produkte/ von Produktgruppen/ Kostenstellen/ Betriebsbereichen/ Gesamtunternehmen
• Fixkostendeckungsrechnung zeigt:
- Fixkostenstruktur
- Fertigungsverbundenheiten
- Erfolgsbeiträge einzelner Produkte
→ wichtig für sortimentpolitische Entscheidungen
(wenn ein Produkt durch seine Erlöse fixe und variable Kosten nicht deckt, sollte Produkt aufgegeben werden, da sonst der Betriebsgewinn verschmälert wird) - 9Vorgehensweise Fixkostenrechnung→ Erlöse - variable Kosten = Deckungsbeitrag 1 (für jedes einzelne Produkt)
→ Deckungsbeitrag 1 - Erzeugnisfixkosten = Deckungsbeitrag 2 (für jedes einzelne Produkt)
→ Wenn Erzeugnisgruppe Summe der entsprechenden Deckungsbeiträge 2, sonst einzelnd -
Erzeugnisgruppenfixkosten = Deckungsbeitrag 3
→ Summe aller Deckungsbeiträge 3 - Unternehmensfixkosten = Deckungsbeitrag 4
(Betriebsgewinn) - 10Entscheidung zwischen Eigenfertigung und Fremdbezug= „Make or Buy-Entscheidung“
• Selbsterstellung oder Halb- oder Fertigerzeugnisse von externen Lieferanten?
• Einflussfaktoren auf diese Frage:
- Kosten
- Fertigungskapazitäten/ Kapazitätsauslastung/ Betriebsbereitschaft
- Liquiditätslage
- Qualitätsanforderungen
• Kapazitätsauslastung:
- Gibt es freie Kapazitäten? Müssen erst welche geschaffen werden?
- Sind Kapazitäten vorhanden aber ausgelastet? Welche Fertigungsprozesse werden verdrängt?
• Liquiditätslage:
- Welche Finanzierungsmöglichkeiten bei Neuaufbau von Kapazitäten? Über wie viel finanzielle Mittel kann verfügt werden, um Betriebsbereitschaft zu erhöhen?
- Bei Finanzierungsrestriktionen Fremdbezug sinnvoller
• Qualitätsanforderungen:
- Wird die gewünschte Qualität bei Selbst- oder Fremdbezug erreicht? - 11Vorgehensweise bei Entscheidungen abhängig von Planbedarfsmenge• Stückpreis bei Fremdbezug (p) ist größer als variable Stückkosten bei Eigenfertigung (kv) wegen Gewinnzuschlägen von externem Lieferanten, jedoch Fixkosten bei Eigenfertigung
= zwei Kostenverläufe (Fremdbezug & Eigenbezug), die sich an x0 schneiden
→ Planbedarfsmenge bei x0 = gleiche Kosten bei Fremdbezug und Eigenfertigung
→ Planbedarfsmenge < x0 = Fremdbezug
→ Planbedarfsmenge > x0 = Eigenfertigung - 12Vorgehensweise bei Entscheidung abhängig von Betriebsbereitschaft• Bei betrieblicher Unterbeschäftigung
= benötigte Kapazitäten sind vorhanden und unausgelastet
☛ Entscheidung wird allein durch p und kv getroffen
→ p < kv = Fremdbezug
→ p > kv = Eigenfertigung
• Bei betrieblicher Vollbeschäftigung
= benötigte Kapazitäten sind vorhanden aber ausgelastet
= andere Fertigungsprozesse müssen eingeschränkt werden, Fixkosten werden also abgebaut,
wodurch Erlöse/Deckungsbeiträge entfallen (Opportunitätskosten)
☛ Entscheidung wird durch p, kv und Opportunitätskosten getroffen
→ p < kv + Opportunitätskosten = Fremdbezug
→ p > kv + Opportunitätskosten = Eigenfertigung
(Opportunitätskosten = Deckungsbeitrag pro Engpasseinheit × Anzahl Engpasseinheiten) - 13Ermittlung von Preisgrenzen• Preisobergrenze = Maximalpreis für Beschaffungsgut/maximale Kostenbelastung
• Preisuntergrenze = Mindestpreis für Absatzleistung/minimaler Erlös
• Sind variable und abbaufähige fixe Kosten gedeckt und es bestehen restliche Deckungsbeiträge
= Reserven für Beschaffungsgut
→ kurzfristige Kosten sind durch kurzfristige Preisgrenzen gedeckt
• zur Deckung langfristiger Kosten bedarf es langfristige Preisgrenzen
= durch Vollkostenkalkül
• Fixkosten
- unabhängig von Mengenänderung in immer gleicher Höhe
- beim Abbau fixer Kosten wird Gewinnschwelle gesenkt, da weniger Stückkosten
→ jedoch kostengünstige Fertigungsprozesse stark automatisiert
= Fixkostenabbau, jedoch auch Fertigungsverteuerung
- Abbau der Fixkosten durch mehrperiodige Bindungen
→ kurzfristige Eingriffsmöglichkeiten begrenzt - 14Matrix der Auf- und Abbaufähigen Kosten• für zeitliche Strukturanalyse der Fixkosten
• zeigt in welchem Umfang & in welchem zeitlichen Rahmen Fixkosten kurzfristig auf- und abbaubar sind = jede Kostenstelle hat unterschiedliche Bindungsfristen
• umfasst Fixkosten der Vertrags- und Eigentumspotentiale
→ mit zeitabhängigem Verzehr und bekannter Nutzungsdauer = Fixkosten genau definierbar
• veranschaulicht also betriebliche Fixkostenflexibilität
→ Beispiel: Wann sind Fixkosten abbaufähig durch Kündigung?
= Wann sind sie kurzfristig disponierbar?
• aus Kündigungsfristen der Kostenstellen ergeben sich Zahlungswirksamkeiten zu den jeweiligen Kündigungsterminen (Jahresende, Quartalsende etc,) innerhalb einer Periode von 12 Monaten
→ Beispiel: Miete = zum Halbjahresende kündbar, monatliche Miete 4.000
→ Kostenabbautermine im 6. & 12. Monat in Höhe von 24.000
• durch tarifliche Kündigungsfristen liegt der Dispositionszeitpunkt (die Kündigung) zeitlich abgestimmt vor dem Kostenabbautermin
→ bei 6 Wochen Kündigungsfrist, Dispositionszeitpunkt 6 Wochen vor Kostenabbautermin - 15Systematik von Potentialfaktoren• Vertragspotentiale
= Arbeitsverträge, Mietverträge
→ Abbaufähigkeit disponierbar = entscheidungsvariable Kosten
• Eigentumspotentiale mit leistungsabhängigem Verzehr
= Rohstoffe, Werkzeuge
→ Abbaufähigkeit disponierbar = entscheidungsvariable Kosten
• Eigentumspotentiale mit zeitabhängigem Verzehr
a) Nutzungsdauer bekannt
= Patente, Lizenzen
→ Abbaufähigkeit disponierbar = entscheidungsvariable Kosten
b) Nutzungsdauer unbekannt
= Gebäude, Tanks
→ Abbaufähigkeit nicht disponierbar = entscheidungsfixe Kosten - 16PreisobergrenzenBeeinflussende Faktoren der Preisobergrenze
• Dringlichkeit des Bedarfs (Sachzwang)
• Verfügbarkeit von Substitutionsgütern (Beschaffungsalternative)
• Möglichkeiten und Kosten der Eigenfertigung
• Möglichkeiten eines Verfahrenswechsels (Beschaffungsalternative)
• Struktur variabler und im Betrachtungszeitraum abbaubarer fixer Kosten - 17POG ohne Fixkosten• POG1 = (Absatzpreis pro Stück - sonst. variable Stückkosten) / Mengeneinsatz pro Stück
= (p - kv_sonst) / m
• POG1_gesamt = (Umsatzerlöse - kumulierte sonst. variable Stückkosten) / Mengeneinsatz
= (E - kv_gesamt) / M
• Beispiel: kv_sonst = 2 €, p = 5 €, m = 2, Fertigungsstückzahl = 10.000:
POG1 = (5-2) / 2 = 1,5 € pro Stück
POG1_gesamt = (5×10.000 - 2×10.000) / (2×10.000) =1,5 € pro Stück - 18POG mit Fixkosten• POG2_gesamt = (Umsatzerlöse - kumul. sonst. variable Stückkosten - Fixkosten) / Mengeneinsatz
= (E - kv_gesamt - KF) / M - 19Zeitraumbezogene POG• Gegenüberstellung von zeitabhängigen kumulierten Erlös- & Kostendaten
• Kostendaten sind Fixkostenmatrix zu entnehmen
→ Zahlungen einen Monat nach mögl. Kostenabbautermin
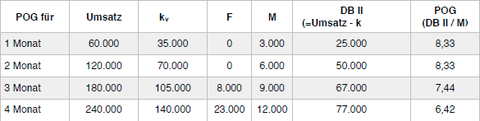
• Beispiel: kv_sonst = 35,00 €, p = 60,00 €, m = 3, Absatzmenge = 1.000
☛ POG variiert über die Monate durch hinzukommende kurzfristige Fixkosten
→ Durchschnitt der POG’s muss über Bezugszeitraum errechnet werden, um
Deckungslücke zu vermeiden
☛ POG würde noch einmal massiv sinken, würde man langfr. Fixkosten berücksichtigen
☛ längere Bezugszeiträume → mehr Fixkosten → POG sinkt - 20Beschaffungsgut für mehrere Kostenträger (Endprodukt)= mehrere Einsatzmöglichkeiten für das gleiche Beschaffungsgut
• Durchschnittliche POG
→ durch Ermittlung einer Kostenobergrenze für jedes Endprodukt
Kostenobergrenze = gesamter Erlös - gesamte variable & fixe Kosten
POG = Kostenobergrenze / gesamter Stückverbrauch (Absatzmenge × Verbrauch pro Stück)
• Mengenabhängige POG-Funktion
→ bildet POG’s der einzelnen Endprodukte im Bezug auf gesamten Verbrauch des Gutes ab
= Endprodukte nach Verwertungsüberschüssen geordnet
= mengenmäßiger Höchstpreis ableitbar
☛ Je mehr Einsatzmöglichkeiten, desto sinnvoller sind größer Einkaufsmengen des Beschaffungsgutes durch Großabnahmevorteile
☛ Verlangen alle Lieferanten des Beschaffungsguts höhere Preise als POG, muss Menge reduziert oder Fertigung eingestellt werden! - 21Absolute Preisuntergrenze (=kurzfristige PUG)• Preis, bei dem genau die variablen Kosten gedeckt sind
→ nur kurzfristig nutzbar, da Fixkosten nicht berücksichtigt, würde zu negativem
Deckungsbeitrag II führen
• sagt aus, wie weit Preiswettbewerb notfalls geführt werden kann
• PUG1 = variable Stückkosten = kv
= Erzeugniskosten (Stoffkosten + Bearbeitungs- und Veredelungskosten) + Vertriebskosten
• im Falle von betrieblicher Vollbeschäftigung: variable Kosten + Opportunitätskosten
• Erlösuntergrenze bei Absatz mehrere Erzeugnisse:
EUG1 = variable Stückkosten × Absatzmenge = kv × x = Kv
Liquiditätsmäßige Preisuntergrenze:
= Preis, bei dem Zahlungsfähigkeit des Unternehmens gesichert ist, um Insolvenz abzuwenden
→ meist niedriger als absolute PUG - 22Zeitraumbezogene PUG• Preis, bei dem variable und abbaufähige Fixkosten gedeckt sind → höher als absolute PUG
• PUG2 = (Kv + KF) / x
• Aufstellung von zeitabhängigen Kostendaten erforderlich für kurzfristige PUG`s
→ gleiches Verfahren wie bei POG durch Fixkostenmatrix, jedoch andere Gegenüberstellung
☛ PUG variiert über die Monate durch hinzukommende kurzfristige Fixkosten
→ Durchschnitt der PUG’s muss über Bezugszeitraum errechnet werden, um
Deckungslücke zu vermeiden
☛ längere Bezugszeiträume → mehr Fixkosten → PUG steigt
☛ PUG würde noch einmal massiv sinken, würde man langfr. Fixkosten berücksichtigen
Beispiel: monatl. Absatzmenge 1.000 Stück, variable Stückkosten 38,00 €
- abbaufähige Fixkosten über 6 Monate: 54.000 €
- nicht abbaufähige Fixkosten am Ende der Periode (12 Monate) 102.000 €
→ PUG2 = (Kv + KF) / x = (38×12×1.000 + 108.000 + 102.000) / (1.000 × 12) - 23Zeitraumbezogene PUG bei Fertigungsverbundenheit• abbaufähige Fixkosten sind Gemeinkosten verschiedener Kostenträger/Endprodukte, so dass
diese nicht kostenträgerindividuell berechnet werden können
→ bei Erzeugnisgruppeneinzelkosten: kostenträgergruppenweise
→ bei Unternehmenseinzelkosten: gesamtbetrieblich
• Preisuntergrenzen nicht mehr möglich, daher mit Erlösuntergrenzen
• Zurechnungshierarchien proportionaler und abbaufähiger fixer Kosten entstehen
1. Variable Kosten
2. Erzeugnisfixe Kosten
3. Erzeugnisgruppenfixe Kosten
4. Unternehmensfixe Kosten
→ zeitliche Fixkostenstruktur wird jedoch erst mit Matrixdarstellung durch Monate deutlich - 24Zeitraumbezogene PUG bei Absatzverbundenheit• Vertriebsgemeinkosten & „Bundlegeschäfte“
• Bundlegeschäfte = Absatz von Leistungspaketen aus mehreren Einzelleistungen
• Beispiel:
Beim Kauf von Hardware Anbindung an langfr. Wartungsverträge (= Technischer Kundendienst)
→ Vorteil für Kunde: Gesamtlösung aus einer Hand
→ Vorteil für Anbieter: Hardwareabsatz erhöht, Technischer Kundendienst subventioniert Hardware und kompensiert Deckungsbeitragsschwächen
• Zur Preisermittlung von Bundlegeschäften werden EUG`s der Leistungen zusammen kalkuliert
= Mischkalkulation - 25Zielkonflikte zwischen qualitativen & quantitativen Unternehmerzielen= kostenoptimaler Zustand verletzt qualitative Unternehmensziele
• Ablehnung eines Auftrages und somit Erlösverzicht wegen befürchtetem Imageschaden
• Bezug des teureren Stroms aus regenerativer Energie wegen Unternehmensphilosophie
• Standortwahl nicht nur von Kaufpreis, sondern auch von geschäftsrelevante Standortfaktoren von Bedeutung, wie Verkehrsinfrastruktur, Zuliefer- & Abnehmernähe, Absatzpotential
• kostenintensive Qualitätskontrollen aufgrund von Unternehmensphilosophie - 26Zielkonflikte zwischen lang- und kurzfristigen Unternehmenszielen= Verzicht auf kurzfristiges Kostenoptimum kann zu langfristiger Gewinnoptimierung führen,
jedoch wird dies in der periodischen Kostenrechnung nicht offensichtlich
• Überdurchschnittliche Sozialleistungen für Mitarbeiter, großzügige Kulanzregelungen für Kunden verursachen zwar mehr Kosten, führen jedoch zu Zufriedenheit und langfristiger
Bindung an Mitarbeiter, Kunden & Lieferanten
• ein unfairer, kostendrückender Umgang mit abhängigen Lieferanten führt zwar kurzfristig zum
Kostenoptimum, jedoch spricht sich so etwas herum, führt zu Imageschäden und führt zu langfristig negativen Resultaten - 27Kombination beider Zielkonflikte= häufig im Bereich der Öffentlichkeitsarbeit
• neben Preiswettbewerbsposition spielen Faktoren wie Produktqualität, Markenname & Markenimage große Rolle für Marktanteile
• Pflege des Markenimage verursacht Kosten ohne kurzfristig erkennbaren Gegenwert
• Etablierung eines Markennamens durch Übernahme einer Sponsorenrolle für Fußballverein
→ wegen großer Öffentlichkeitswirkung des Fußballs
→ mögliche Vereine sollen mit Markenimage übereinstimmen, weswegen der Verein eine
internationale Reichweite, eine attraktive Stadionatmosphäre haben & skandalfrei sein soll
→ diese Kriterien erfüllen nur wenige Vereine, von denen nur einer keinen langfristigen Sponsorenvertrag hat, weswegen dieser Verein ausgewählt werden muss und überdurchschnittliche Beträge gezahlt werden - 28Nutzenwertanalyse• einfaches Punktebewertungsverfahren für zwei oder mehrere Alternativen (z.B bei der Standortwahl zwischen DE und Polen) durch Gewichtungszahlen
• bei qualitativen Zielen
• Festlegung von Entscheidungskriterien (z.B. Arbeitskosten oder Kundennähe)
• Gewichtung dieser Entscheidungskriterien (z.B Prozentwerte)
• Festlegung einer Bewertungsskala (z.B. 1 bis 5)
• Bewertung der Entscheidungskriterien für beide Alternativen
→ Gewichtung (0,25) × Bewertung (5) = Teilnutzenwert (1,25)
• Ermittlung des Gesamtnutzen für beide Alternativen
→ Addition der Teilnutzenwerte
→ Alternative mit höherem Gesamtnutzen ist optimale Wahl - 29Satisfizierungsbedingungen• Festlegung von Rahmenbedingungen, indem einzelne Kriterien festgelegt werden, die unbedingt einzuhalten sind = satisfizierende Nebenbedingungen = Mindestanforderung
• auf Basis dessen erfolgt eine Vorauswahl, die wiederum kostenmäßig analysiert wird
• Beispiel: Standortwahl hängt von Bevölkerungszahl ab
→ Satisfizierende Nebenbedingung für Unternehmen:
Niederlassung in jeder Stadt mit 500.000 oder mehr Einwohnern
• Beispiel: Personalauswahl
→ es kommen nur Personen mit mind. 5 Jahren Berufserfahrung in Frage - 30Probleme der Umsetzung kostensenkender Maßnahmen• Durch entscheidungsorientierte Kostenverwaltung & zielorientierte Kostengestaltung entsteht
stetiger Wunsch, Kosten zu senken
→ Folgewirkungen und Beteiligungsgrad der betroffen Personen müssen bedacht werden
• Abschätzung von nicht kostenmäßig erfassbaren Folgewirkungen
→ z.B. Schließung der Betriebstagesstätte aus Kostengründen, würde eventuell zu Verlust von
qualifiziertem Personal führen
• Partizipation der Mitarbeiter
→ z.B. Ignorieren von Mitarbeitern führt zu Leistungsabfall oder Kündigungen, was die angestrebte Kostensenkung blockiert
Informações
- Descrição
- Karteikarten zur Vorlesung von Schulte, 1. Semester
- Criado por
- Anjay
- Visualizações
- 200
- Tags
- Avaliação