
Controle Interno
Slides in this set (20)
-
- Processo planejado, implementado e mantido pelos responsáveis pela governança, administração e outros funcionários para fornecer segurança razoável quanto à realização dos objetivos da entidade no que se refere à confiabilidade dos relatórios financeiros, efetividade e eficiência das operações e conformidades com leis e regulamentos aplicáveis.
- Princípios do controle interno: atribuição de responsabilidades, segregação de função, relação custo x benefício, limitação do acesso aos ativos, etc...
- O auditor deve obter o entendimento do controle interno que seja relevante para a auditoria. Nenhum controle interno é infalível. Limitadores do Controle Interno: conluio, negligência dos funcionários, eventos externos, etc..
-
- Os controle podem ser divididos em :
- ** contábeis (salvaguardar o patrimônio)
- ** administrativos ( auxiliar objetivos da entidade)
- Quanto ao tempo:
- ** preventivos
- ** detectivos
- Componente do Controle Interno - COSO :
- ** ambiente de controle, avaliação de riscos, atividades de controle, informação e comunicação e monitoramento.
- Categorias de objetivos de controle interno:
- ** operacional
- ** conformidade
- ** relatórios fidedignos
-
comunicação de deficiências do CI
- *** deve ser comunicadas por escrito pelos responsáveis pela governança da empresa auditada. Não é o relatório. é comunicação à parte.
- Existe quando o controle é planejado e implementado de forma que não consegue prevenir, detectar ou corrigir tempestivamente, distorções nas demonstrações contábeis. ou quando falta um controle para prevenir, detectar ou corrigir tempestivamente distorções nas demonstrações contábeis.
- Fraudes, erros e responsabilidade do auditor
- Fraude: refere-se a ato voluntário, intencional, resultando de omissão ou manipulação de transações, adulteração de documentos e informações, registros e demonstrações.
- Erro: ato involuntário, não intencional, resultante de omissão, desconhecimento, imperícia, imprudência, desatenção, ou má interpretação de fatos na elaboração de documentos, registros ou demonstrações.
-
- Distorções contábeis podem originar-se de fraude ou erro.
- Distorções intencionais importantes para o auditor:
- -- informações contábeis fraudulentas
- -- apropriação indébita de ativos.
- A responsabilidade pela detecção e prevenção da fraude é do responsável pela governança da empresa.
- Os fatores de risco de fraude são baseados em 3 condições:
- - incentivo ou pressão para perpetuar a fraude
- - oportunidade percebida de cometer a fraude
- - capacidade de racionalizar a ação fraudulenta.
- A comunicação do auditor ao responsável pela governança deve ser por escrito ou verbal.
-
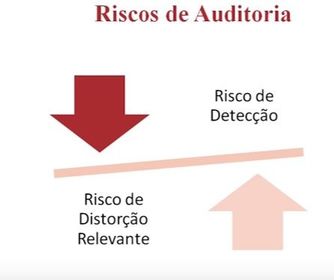
- Caption: relevância alta - Maior volume de testes - menor risco de detecção de distorção - menor risco de auditoria. Risco de aud = risco de detcção relente X Risco de distoção.
- ** Risco de auditoria é aquele em que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorções relevantes.
- ** O risco de auditoria é uma função dos riscos de distorção relevante e do risco de detecção.
- ** Risco inerente é a suscetibilidade de uma afirmação a uma distorção que possa ser relevante, antes da consideração de quaisquer controles relacionados.
- ** Risco de controle é o risco de que uma distorção que possa ocorrer em uma afirmação relevante não seja prevenida, detectada e corrigida tempestivamente pelo controle interno da entidade.
-
- ** Risco de detecção é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções.
- - Quanto maior o risco de distorção relevante, menor os riscos de detecção a serem aceitos pelo auditor.
- - Há uma relação inversa entre o risco e auditoria e o nível estabelecido de relevância, isto é, quanto menor for o nível estabelecido de relevância, maior será o risco de auditoria e vice versa.
-
- * Documentação de auditoria ou papéis de trabalho - registro dos procedimentos executados, da evidência de auditoria relevante obtida e conclusões alcançadas pelo auditor.
- *Arquivo de auditoria, contem uma ou mais pastas ou outras formas de armazenamento que guardam os registros, de forma física ou eletrônica.
- * a documentação de auditoria fornece a evidência da base para a conclusão quanto ao cumprimento do objetivo global do auditor e evidência de que a auditoria foi planejada e executada em conformidade com as normas de auditoria e exigências legais e regulamentares aplicáveis.
- * Explicações verbais fazem parte do trabalho, porém não são usadas para conclusão do trabalhos. Podem servir para explicar ou corroborar os relatórios escritos que tenham sido produzidos na auditoria.
- * geralmente o prazo de montagem para arquivo final, após a entrega do relatório é de no máximo 60 dias.
- * O período de retenção da documentação da auditoria após a entrega do relatório do auditor não é inferior a 05 anos.
-
- ** papéis de trabalho podem ser classificados em :
- Correntes - quando usados para apenas o exercício da auditoria em questão.
- Permanentes - quando usados para mais de um período.
- São provas, documentos e registros dos fatos, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações.
-
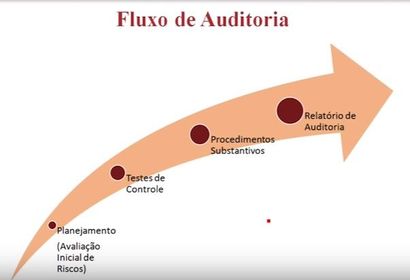
- Planejamento - Avaliação inicial dos riscos - 1° fase
- ** flexível e não se encerra com o início dos trabalho de campo.
- ** Escopo é a profundidade e amplitude de trabalho, para alcançar o objetivo da fiscalização e é definido em função do tempo e dos recursos humanos e materiais disponíveis.
- ** Dois documentos previstos pela NBC TA 300 - Estratégia Global - mais amplo ; e Plano de Auditoria - mais específico
- Não é fase isolada do trabalho. Muitas vezes começa no término da auditoria anterior e finaliza na conclusão da auditoria atual.
-
- Estratégia Global - determinadas a natureza, a época e a extensão dos recursos necessários para realizar o trabalho.
- Plano de auditoria - natures, época e extensão dos procedimentos a serem realizados pelos membros da equipe de trabalho.
- Programa de Auditoria - Plano de ação detalhado, um guia que pode ser específico ou padronizado - check-list.
- Na auditoria inicial, além de todos os fatores a serem analisados, o auditor também deverá tomar alguns cuidados, como a verificação do saldo inicial das demonstrações financeiras e verificação dos papéis de trabalho do auditor antecessor, quando possível.
- Os programas de trabalho devem servir de guia e meio de controle da execução do trabalho, devendo ser revisados e atualizados sempre que as circunstâncias o exigirem.
- Materialidade e Relevância - a materialidade é definida pelo auditor. Refere-se a um valor financeiro. Define o valor para as demonstrações contábeis e para a execução da auditoria- e esta deve ser menor que aquela. É definida a materialidade de execução para que a probabilidade de que as distorções não detectadas ou não corrigidas não excedam a materialidade das demonstrações contábeis como um todo. Define-se na Estratégia Global.
- Uma distorção ou omissão será considerada RELEVANTE quando for razoavelmente esperado que possa, individualmente ou em conjunto influenciar as decisões econômicas de usuários tomadas com base nas demonstrações contábeis.
-
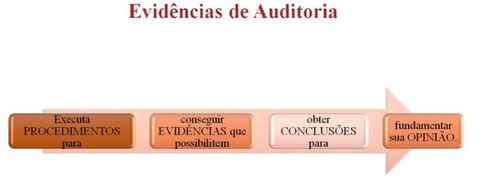
- Compreende informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião.
- **Adequação de evidência de auditoria é a medida da qualidade de evidência da auditoria.
- ** Suficiência da evidência de auditoria é a medida de quantidade da evidência de auditoria.
- A quantidade de evidência de auditoria é afetada pela avaliação do auditor dos riscos de distorção relevante e também pela qualidade de evidencia da auditoria.
- A evidência é conseguida pela execução de procedimentos de avaliação de riscos e procedimentos adicionais de auditoria.
-
- As evidências podem ser classificadas em :
- - Físicas
- - Testemunhal
- - Documental
- - Analítica
- Evidencias obtidas de fontes independentes, diretamente do auditor ou de documentos originais são mais confiáveis.
- Informações:
- Suficientes - factual ou convincentes
- adequadas - melhor evidência alcançável
- relevantes - suporta as conclusões
- úteis - auxilia a entidade
-
Testes e procedimentos de auditoria
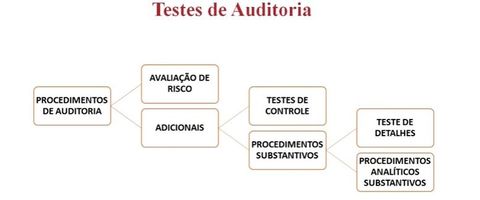
- Procedimentos de auditoria - Avaliação de Riscos e Adicionais.
- Adicionais - Testes de Controle(ou observância ou exame de aderência) e procedimentos substantivos ( ou testes substantivos)
- Procedimentos Substantivos - Testes de detalhes( teste de transações e saldos) ou procedimentos analíticos substantivos( revisão analítica)
-
- Teste de Controle é o procedimento de auditoria para avaliar a efetividade operacional dos controles, na prevenção ou detecção e correção das distorções relevantes no nível das afirmações.
- procedimento substantivo é planejada para detectar distorções relevantes no nível das afirmações. Se divide em teste de detalhes e procedimentos de revisão analíticas.
- Técnicas ou procedimentos básicos de auditoria independente:
- ** Inspeção - exame de registros de documentos, internos ou externos, papel, eletrônico ou outras mídias ou exame físico de um ativo (inspeção física ou inventário físico)
- ** Recálculo - exatidão matemática de documentos e registros - manual ou eletrônico.
- ** Observação - exame de processo ou procedimento executado por outros.
- ** Indagação ou entrevista- busca de informações junto a pessoas com conhecimento, financeiro ou não, fora ou dentro da entidade.
- ** Confirmação externa - reposta escrita de terceiro(circularizado) - pode ser positiva, quando exige uma resposta ou negativa quando a resposta só é devida se houver discordância da parte. A positiva pode ser preta ou branca - preta, quando se coloca valores a serem confirmados, e branca quando deixa em aberto.
- ** Revisão analítica - verifica o comportamento de valores significativos, mediante índices, quocientes, quantidades absolutas ou outros meios com vistas à identificação de situações ou tendências atípicas.
-
- ** Reexecução - execução independente pelo auditor de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade.
- Normas de auditoria interna preveem:
- - Inspeção
- - Observação
- - Investigação e confirmação - obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações dentro e fora da entidade.
-
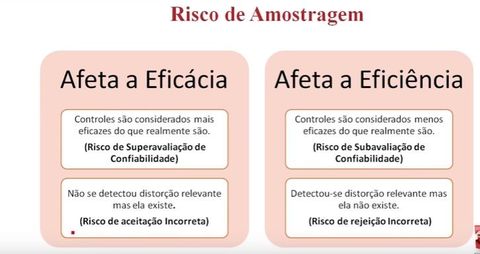
- Riscos - opinar de forma inadequada baseado em uma amostra, considerando o resultado se avaliasse o todo.
- -Riscos de Superavaliação de Confiabilidade
- -Riscos de aceitação incorreta
- -Risco de Subavaliação de confiabilidade
- -Risco de rejeição incorreta
-
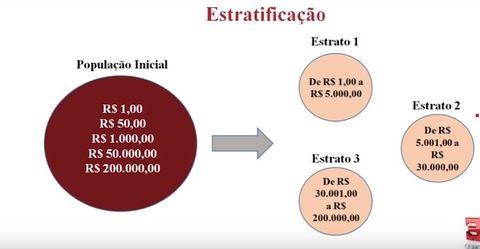
- - O auditor parte de uma população heterogenia e divide em subpopulações - estratos. para reduzir a variabilidade dos itens de cada amostra, permitir que o tamanho da amostra seja reduzido sem aumentar o risco da amostragem.
- Amostragem estatística - seleção aleatória dos itens e uso da teoria das probabilidades.
- Não estatística - amostra determinada pelo auditor, utilizando sua experiência, critério e conhecimento da entidade.
- representatividade - característica fundamental da amostra, que dependa da forma da seleção e da amostra
-
- * Risco não resultante da amostragem - conclusão errônea por qualquer outra razão que não seja risco da amostragem.
- * Anomalia - distorção ou desvio que não é representativo em uma população
- * Unidade de amostragem - cada um dos itens individuais que constituem uma população.
- Na estratificação, os resultados dos procedimentos aplicados a uma amostra de itens de um estrato, só podem ser projetados para os itens que compõem este estrato.
- Não se recomenda a aplicação de amostragem para populações pequenas. ou quando as características são de fácil mensuração ou ainda quando há necessidade de alta precisão. neste caso, utiliza-se o Censo.
- ao planejar uma auditoria, deverá levar em consideração - objetivos, população, estratificação, tamanho da amostra, risco da amostragem, erro tolerável, erro esperado.
-
- Em auditoria a amostragem pode ser estatística e não estatística.
- * quanto menor o risco que o auditor está disposto a aceitar, maior o tamanho da amostra.
- * quanto menor a taxa tolerável de desvio, maior o tamanho da amostra.
- *Quanto mais alta for a taxa esperado de desvio, maior o tamanho da amostra, para que o auditor esteja em posição de fazer estimativa razoável desta taxa.
- * Quanto menor for a distorção tolerável, maior deverá ser o tamanho da amostra.
- * Quanto mais alta for a avaliação do risco de distorção relevante, maior deve ser o tamanho da amostra.
- * Quanto mais o auditor confia em outros procedimentos substantivos, para reduzir a um nível aceitável o risco de detecção relacionado com uma população em particular, menos segurança precisa da amostragem e portanto, menor pode ser o tamanho da amostra.
- *São métodos da seleção da amostra: aleatória, sistemática, unidade monetária, ao acaso( casual) e bloco.
-
- **Aproximação de uma valor monetário na ausência de um meio de mensuração preciso.
- **Tendenciosidade na administração é a falta de neutralidade da administração na elaboração e apresentação de informações.
- Uma diferença entre o desfecho da estimativa e o valor originalmente divulgado nas demonstrações contábeis não representa uma distorção nas demonstrações.
Information
- Description
- Concursos Públicos Auditoria Slide Set on Controle Interno, created by Janaina De Assis on 07/08/2016.
- Created by
- Janaina De Assis
- Views
- 4
- Rating