
Mindmap
Kalkulation(EX)
Inhalt der Mindmap
Kalkulation(EX)
Zuschlagskalkulation
- (häufigste Anwendung ! Primär von Bedeutung in der Prüfung !)
- ⦁ Anwendung bei Serien- und Einzelfertigung
- ⦁ Ermittlung des Verkaufspreises, ausgehend vom Fertigungsmaterial und den Fertigungslöhnen für ein Erzeugnis
- ⦁ Auf die Einzelkosten werden die Gemeinkosten mit Hilfe der durch den BAB ermittelten Zuschlagssätze stufenweise zugeschlagen
- ⦁ Materialgemeinkosten beziehen sich auf die Materialkosten, Fertigungsgemeinkosten beziehen sich auf die Fertigungskosten, Verwaltungs- und Vertriebsgemeinkosten auf die Herstellkosten
- ⦁ Auf die Selbstkosten wird Gewinn, Provision, Rabatt zugeschlagen
- Schlüsselverteilung
- 1. Kostenverteilungsschlüssel
- Mengenschlüssel und Wertschlüssel
- ⦁ Gemeinkostenschlüsselung : Versuch einer Annäherung an Kostenverursachung durch Bildung von Hilfsgrößen (Schlüssel als Verteilungsmaßstab)
- Mengenschlüssel und Wertschlüssel
- 2. Mengenschlüssel
- mengenmäßige Kostenverteilung (preisunabhängige technische Größen)
- ⦁ Zeitgrößen wie Maschinenstunden ⦁ Technische Größen wie Flächen, Gewichte, Rauminhalte ⦁ Zahl der Beschäftigten
- mengenmäßige Kostenverteilung (preisunabhängige technische Größen)
- 3. Wertschlüssel
- wertmäßige Kostenverteilung
- ⦁ Kostenwerte wie Löhne und Gehälter (Zuordnung der Nebenkosten wie Personalnebenkosten), Materialkosten ⦁ Umsatzwerte
- wertmäßige Kostenverteilung
- 1. Kostenverteilungsschlüssel
Divisionskalkulation
- ⦁ Einstufige Divisionskalkulation der Selbstkosten
- ⦁ Angewandt bei Betrieben mit einheitlicher Massenfertigung (z.B. Zementwerk, Wasserwerk)
- ⦁ Kosten je Einheit = Gesamtkosten geteilt durch Gesamtmenge
- ⦁ Verkaufspreis wird ab den Selbstkosten wie bei der Zuschlagskalkulation ermittelt
Äquivalenzziffernkalkulation
- ⦁ Methode anwendbar bei Sortenfertigung, bei Produkten, die gleichartig sind, sich aber nach z.B. Größe, Materialeinsatz oder Bearbeitungszeit unterscheiden
- ⦁ Kosten stehen in einem festen Verhältnis zueinander
- ⦁ Produkte werden durch Äquivalenzziffern vergleichbar gemacht, Haupterzeugnis erhält die Ziffer 1,0
- Kalkulationsschema
- ⦁ Festlegen der Äquivalenzziffern
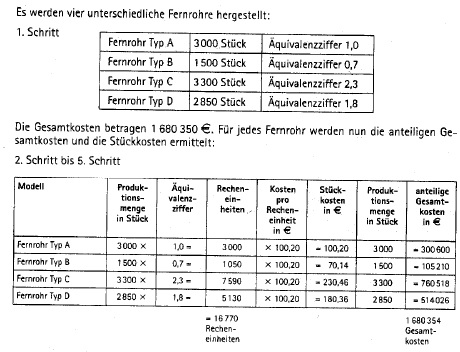
- ⦁ Recheneinheiten ermitteln (Menge x Äquivalenzziffer)
- ⦁ Ermittlung der Durchschnittskosten (DK = Gesamtkosten geteilt durch Summe der Recheneinheiten)
- ⦁ Ermittlung der Selbstkosten pro Stück (SK = Durchschnittskosten x Äquivalenzziffer)
- ⦁ Ermittlung der gesamten Selbstkosten (SK gesamt = Selbstkosten pro Stück x tatsächliche Menge)
- Beispiel :
- Es werden vier unterschiedliche Fernrohre hergestellt :
Kalkulationsschema im Warenhandel
- Einstandspreis (abzüglich Rabatte etc., zuzüglich Bezugskosten) + Kosten für Lagerung, Verwaltung und Vertrieb = SELBSTKOSTEN
- SELBSTKOSTEN + Verkaufskalkulation = Verkaufspreis (Nettopreis)
Folgende Kalkulationen können durchgeführt werden :
- 1. Vorkalkulation
- ⦁ zur Ermittlung des Angebotspreises über die Normalkostenkalkulation
- ⦁ Normalkostenkalkulation = Durchschnittswerte, die aus den Istkosten vergangener Abrechnungsperioden gebildet werden
- 2. Zwischenkalkulation
- ⦁ Zur Überprüfung der Vorkalkulation bei Erzeugnissen mit längerer Fertigungsdauer oder Lagerung
- 3. Nachkalkulation
- ⦁ Zur Ermittlung des tatsächlichen Gewinns und Überprüfung der Vorkalkulation (Ist-Kostenkalkulation)
- ⦁ Ist-Werte aus dem Betriebsabrechnungsbogen (BAB) für eine bestimmte Periode
- ⦁ Ermittlung der Ist-Zuschlagssätze
- ⦁ Ermittlung des tatsächlichen Gewinns
- ⦁ Kostenüberdeckung Normalkosten größer Ist-Kosten
- ⦁ Kostenunterdeckung Normalkosten kleiner Ist-Kosten
- Gründe
- ⦁ Beschäftigungsabweichungen (geringere Auslastung der Produktion)
- ⦁ Preisabweichungen
- ⦁ Verbrauchsabweichungen
- ⦁ Zur Ermittlung des tatsächlichen Gewinns und Überprüfung der Vorkalkulation (Ist-Kostenkalkulation)
- 4. Kostenträgerstückrechnung (Kalkulation)
- 5. Kostenträgerzeitrechnung
- ⦁ Kurzfristige Betriebserfolgsrechnung
- ⦁ Gegenüberstellung von Kosten und Leistungen
- ⦁ Gegenüberstellung der gesamten Kosten einer Periode mit den Erlösen, korrigiert um Bestandsveränderungen
- ⦁ Umsatzerlöse minus Kosten unter Berücksichtigung von Bestandsmehrungen oder Bestandsminderungen gleich Betriebserfolg
- 1. Vorkalkulation
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- 3. Betriebswirtschaftliche Steuerung und Qualitätsmanagement in Einkauf und Logistik (3.2 Kostenrechnung und Controlling) Mindmap am Kalkulation(EX), erstellt von etsab1982 am 03/10/2013.
- Erstellt von
- etsab1982 · Okt 2013
- Aktualisiert
- 16 Sep 2016
- Aufrufe
- 203
- Tags
- Bewertung