
Direito Tributário - Revisão
Folien in diesem Satz (6)
-
- Princípios do Direito Tributário
- Direito Tributário
- Noções Gerais de Direito Tributário
- O direito tributário é o segmento do direito financeiro que define como serão cobrados dos cidadãos os tributos e outras obrigações a ele relacionadas , para gerar receita para o Estado.
- Tem como contraparte o direito fiscal ou orçamentário, que é o conjunto de normas jurídicas destinadas à regulamentação do financiamento das atividades do Estado. Direito tributário e direito fiscal estão ligados, por meio do direito financeiro, ao direito público.
- Focar a revisão em:
- Competência
- Retroatividade da lei tributária
- Suspensão do Crédito Tributário
- Diferença entre imunidade e isenção
-
- Art. 120 -pessoa jurídica de direito público que se constitui pelo desmembramento territorial de outra, subroga-se nos direitos desta.
- Art. 123 - convenções particulares não podem ser opostas à Fazenda Pública.
- Art. 124 - solidariedade: pessoas que tenham interesse comum na situação que constitui o fato gerador e pessoas expressamente designadas por lei.
- Art. 126 - a capacidade tributária independe da civil / de limitações do exercício de atividades civis, comerciais ou profissionais / de estar a pessoa jurídica regularmente constituída.
- Art. 127 - domicílio tributário: pessoas físicas é o local da residência / pessoas jurídicas privadas é a sede / pessoas jurídicas públicas é qualquer de suas repartições no território da entidade tributante.
- Art. 129 - responsabilidade dos sucessores: o adquirente ou remitente, os sucessores a qualquer título e o cônjuge meeiro, o espólio.
- Art. 134 - responsabilidade de terceiros pais, tutores e curadores, administradores de bens de terceiros, invetariante, síndico e comissário, tabeliães e escrivães, os sócios - são pessoalmente responsáveis estas pessoas ou seus mandatários, prepostos e empregados / diretores, gerentes ou representantes de pessoas jurídicas de direito privado.
- Art. 139 - crédito tributário decorre da obrigação principal e tem a mesma natureza desta.
- Art. 142 - constituição de crédito tributário por lançamento (procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente) determinar a matéria tributável calcular o montante do tributo devido identificar o sujeito passivo propor aplicação da penalidade cabível.
-
- Art. 144 - o lançamento reporta-se-à data de ocorrência do fato gerador e rege-se pela lei então vigente.
- Art. 151 - suspensão do crédito tributário moratória, depósito integral, reclamações e recursos, concessão de medida liminar em mandado de segurança, concessão de medida liminar ou de tutela antecipada, parcelamento não suspendem as obrigações acessórias decorrentes da principal.
- Art. 156 - extinção do crédito tributário - pagamento, compensação, transação, remissão, prescrição, decadência, conversão de depósito em renda, pagamento antecipado, homologação do lançamento, consignação em pagamento, decisão administrativa irreformável, decisão judicial, dação em pagamento de bens imóveis.
- Art. 175 - exclusão do crédito tributário - isenção ou anistia.
- Anistia só cabe em relações à penalidades.
- ***** Imunidade - decorre de norma constitucional. Genérica é aquela prevista no art. 150 CF; específica é aquela que está prevista em dispositivos esparços da CF.
- Art. 186 e ss - o crédito tributário prefere a qualquer outro, ressalvados os decorrentes de legislação trabalhista / não é sujeito a concurso de credores ou habilitação em falências, concordata, inventário ou arrolamento / concurso de preferência só se verifica entre pessoas jurídicas de direito público: União, Estados e DF e, por último, os Municípios.
- Art. 195 e ss - fiscalização - não há sigilo fiscal e bancário para as receitas públicas / os entes podem trocar informações entre si sobre contribuintes.
- Art. 201 e ss - certidão de dívida ativa - é um instrumento de constituição definitiva do crédito tributário
- Decreto 70235 - trata do processo administrativo. Delegacia da Receita Federal - Conselho de Contribuintes - Conselho Superior de Recursos Fiscais.
- Lei 6830/80 - cobrança judicial da Dívida Ativa da Fazenda Pública - o processo judicial tem início com a certidão de dívida ativa - suspenderá a prescrição.
-
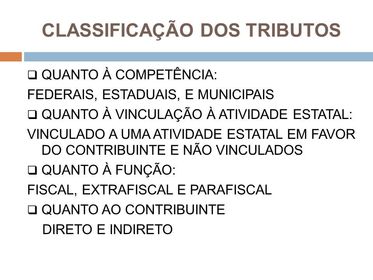
- REAIS - para sua incidência levam em consideração a coisa e não os atributos da pessoa.
- PESSOAIS - para sua incidência levam em consideração as características pessoais do contribuinte.
- VINCULADO - para sua exigibilidade dependem de uma contraprestação estatal, p. ex., contribuição de melhoria.
- NÃO-VINCULADO - independe de qualquer atividade ou contra-prestação estatal, p. ex., IR.
- DIRETOS - incide sobre a pessoa diretamente vinculada ao fato gerador, p. ex., IR
- INDIRETOS - exigìvel de pessoa não diretamente vinculada ao fato gerador, p. ex., IR quando retido na fonte.
-
- Legislação Tributária (96 ao 112)
- SUSPENSÃO DO CRÉDITO #1
- Auditor da Receita Federal 2104 - Prova 2 - Direito Tributário
- Direito tributário, imunidades e parafiscalidade
- 5. Código Tributário Nacional
- IMUNIDADES #1
- DIREITO TRIBUTÁRIO - AULA 01 - CONCEITO DE TRIBUTOS
- RESPONSABILIDADE TRIBUTÁRIA ( ART. 128, CTN)
-
- https://www.youtube.com/watch?v=0wwaxSGk3TQ (Einbetten)
- Bildunterschrift: Direito Tributário
Informationen
- Beschreibung
- Direito Tributário - Revisão
- Erstellt von
- GoConqr suporte . · Jul 2015
- Aktualisiert
- 9 Mai 2019
- Aufrufe
- 815
- Tags
- Bewertung