
Flashcards
DERECHO FINANCIERO-FISCAL Y TRIBUTARIO
Cards in this deck (9)
- 1AB. BRENDA REYES TOMALÁ
- 2DERECHO TRIBUTARIORESULTADO DE APRENDIZAJE
Explica los aspectos relevantes que integran el
derecho tributario
- 3DERECHO FISCAL Conjunto de normas jurídicas que regulan y sustentan los ingresos fiscales del Estado. Estas normas jurídicas comprenden la actividad fiscal del Estado, las relaciones de este y los particulares sobre estos últimosDERECHO TRIBUTARIO
En ocasiones se asume al Derecho Tributario como sinónimo de derecho fiscal , sin embargo el derecho tributario se ocupa en demasía de lo especifico que es el tributo, escapándose de su alcance los demás aspectos fiscales que son de incumbencia del Derecho Fiscal. - 4DERECHO TRIBUTARIO Se ocupa de regular las relaciones entre la Hacienda Pública y los particulares considerados en su calidad de contribuyentes.DERECHO FINANCIERO
El derecho financiero es el conjunto de normas jurídicas que regulan y sistematizan los ingresos y los gastos públicos, normalmente previstos en el presupuestos y que tienen por objeto realizar las funciones financieras del estado, así como optimizar la asignación de recursos, el pleno empleo de los recursos productivos con estabilización, la distribución del ingreso y el desarrollo económico. - 5¿QUÉ INCLUYE EL DERECHO FINANCIERO?EL DERECHO FINANCIERO PÚBLICO PUEDE SER:
- Internacional
- Nacional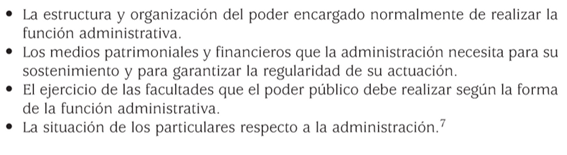
- 6Respecto al Derehco Tributario, ?Cuáles serán sus fuentes?1. La Constitución.
2. Normas internacionales y comunitarias.
3. La ley.
4. La jurisprudencia y los precedentes.
5. Los reglamentos.
6. Las políticas públicas.
7. Vigencia e interpretación de las normas. - 7LA CONSTITUCIÒN COMO FUENTE DEL DERECHO TRIBUTARIO Regula la potestad tributaria o poder tributario, la cual es una de las manifestaciones del imperium o soberanía de los estados y regula la potestad tributaria o poder tributario, la cual es una de las manifestaciones del imperium o soberanía de los estados. y decreta el gasto público.La potestad tributaria es una situación de subordinación de los administrados frente al Estado y su rol es de creación.
Mientras que la potestad de imposición es de aplicación. establece una relación de igualdad entre la administración tributaria y los contribuyentes. - 8CONSTITUCIÒN DEL ECUADOR ART. 120 # 7 ART. 1 ART. 264 # 5 ART. 305 ART. 261 ART. 281 ART. 37 ART. 301 ART. 47 ART. 300NORMAS INTERNACIONALES
ejercicio de la potestad tributaria en el ámbito internacional sigue teniendo como fundamento la voluntad de los estados. - 9En los acuerdos de integración puede acaecer situación similar. La atribución de potestad tributaria a los organismos comunitarios no comporta renuncia de la misma la cual de suyo es irrenunciable. La Comunidad Andina, CAN, integrada por Bolivia, Colombia, Ecuador y Perú, es titular de potestad tributaria que se ha manifestado en la expedición de normas tributarias, tales como la Decisión 40 emitida por la Comisión del Acuerdo de Cartagena de 28 de enero de 1975 mediante la cual se aprobó el Convenio Tipo para evitar la doble tributación entre los Países Miembros (Anexo I), así como el Convenio Tipo para evitar la doble tributación entre los Países Miembros y otros estados ajenos a la Subregión (Anexo II);LA LEY
La ley es fuente de singular significación en el derecho tributario. Sirve de sustento para la creación, modificación y supresión de los tributos y para definir sus principales elementos, los que constituyen soporte de la seguridad jurídica. Este principio o exigencia se denomina, en estricto sentido, principio de reserva de ley. La ley se contrasta con el reglamento. Se suele inquirir qué ha de constar de ley y qué no basta con que conste en reglamento. La legalidad va más allá de la reserva de ley.
Information
- Description
- Quinto DERECHO TRIBUTARIO Flashcards on DERECHO FINANCIERO-FISCAL Y TRIBUTARIO, created by BRENDA REYES on 13/07/2020.
- Created by
- BRENDA REYES · Jul 2020
- Updated
- Jul 14, 2020
- Views
- 10,642
- Rating