
Mind map
Tipos de opinión de auditoria
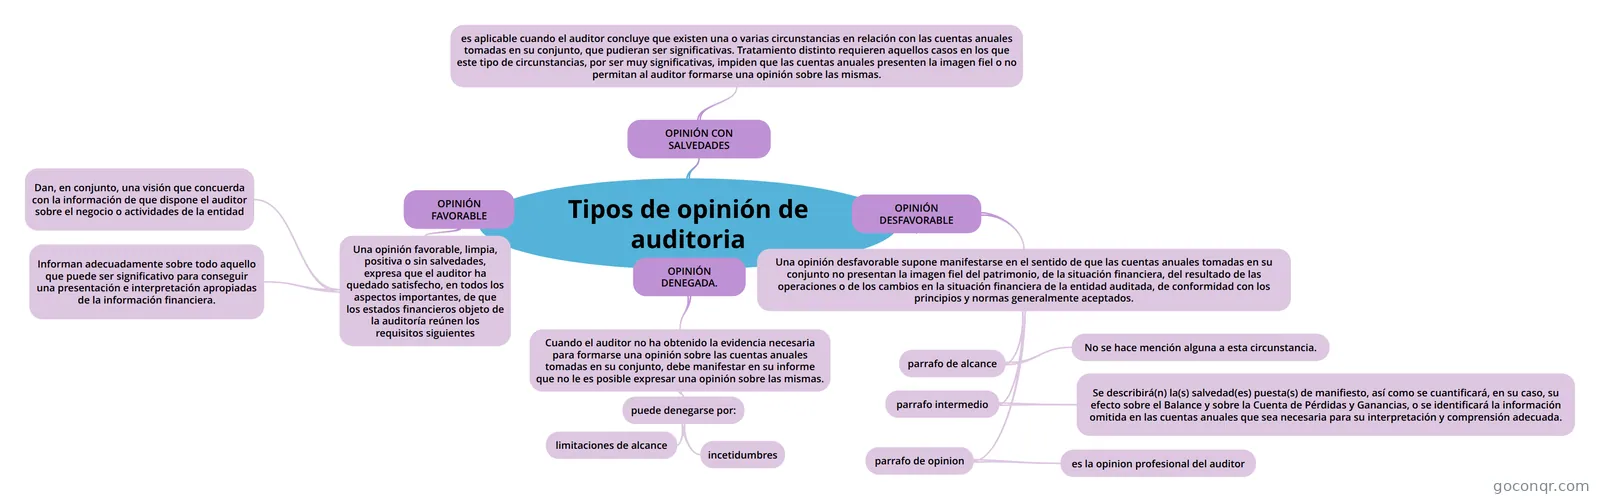
Mapa mental: Tipos de opinión de auditoría
Map content
Tipos de opinión de auditoria
OPINIÓN FAVORABLE
- Una opinión favorable, limpia, positiva o sin salvedades, expresa que el auditor ha quedado satisfecho, en todos los aspectos importantes, de que los estados financieros objeto de la auditoría reúnen los requisitos siguientes
- Dan, en conjunto, una visión que concuerda con la información de que dispone el auditor sobre el negocio o actividades de la entidad
- Informan adecuadamente sobre todo aquello que puede ser significativo para conseguir una presentación e interpretación apropiadas de la información financiera.
- Una opinión favorable, limpia, positiva o sin salvedades, expresa que el auditor ha quedado satisfecho, en todos los aspectos importantes, de que los estados financieros objeto de la auditoría reúnen los requisitos siguientes
OPINIÓN CON SALVEDADES
- es aplicable cuando el auditor concluye que existen una o varias circunstancias en relación con las cuentas anuales tomadas en su conjunto, que pudieran ser significativas. Tratamiento distinto requieren aquellos casos en los que este tipo de circunstancias, por ser muy significativas, impiden que las cuentas anuales presenten la imagen fiel o no permitan al auditor formarse una opinión sobre las mismas.
OPINIÓN DESFAVORABLE
- Una opinión desfavorable supone manifestarse en el sentido de que las cuentas anuales tomadas en su conjunto no presentan la imagen fiel del patrimonio, de la situación financiera, del resultado de las operaciones o de los cambios en la situación financiera de la entidad auditada, de conformidad con los principios y normas generalmente aceptados.
- parrafo de alcance
- No se hace mención alguna a esta circunstancia.
- parrafo intermedio
- Se describirá(n) la(s) salvedad(es) puesta(s) de manifiesto, así como se cuantificará, en su caso, su efecto sobre el Balance y sobre la Cuenta de Pérdidas y Ganancias, o se identificará la información omitida en las cuentas anuales que sea necesaria para su interpretación y comprensión adecuada.
- parrafo de opinion
- es la opinion profesional del auditor
- parrafo de alcance
- Una opinión desfavorable supone manifestarse en el sentido de que las cuentas anuales tomadas en su conjunto no presentan la imagen fiel del patrimonio, de la situación financiera, del resultado de las operaciones o de los cambios en la situación financiera de la entidad auditada, de conformidad con los principios y normas generalmente aceptados.
OPINIÓN DENEGADA.
- Cuando el auditor no ha obtenido la evidencia necesaria para formarse una opinión sobre las cuentas anuales tomadas en su conjunto, debe manifestar en su informe que no le es posible expresar una opinión sobre las mismas.
- puede denegarse por:
- limitaciones de alcance
- incetidumbres
- puede denegarse por:
- Cuando el auditor no ha obtenido la evidencia necesaria para formarse una opinión sobre las cuentas anuales tomadas en su conjunto, debe manifestar en su informe que no le es posible expresar una opinión sobre las mismas.