
Mind map
ISS - 01
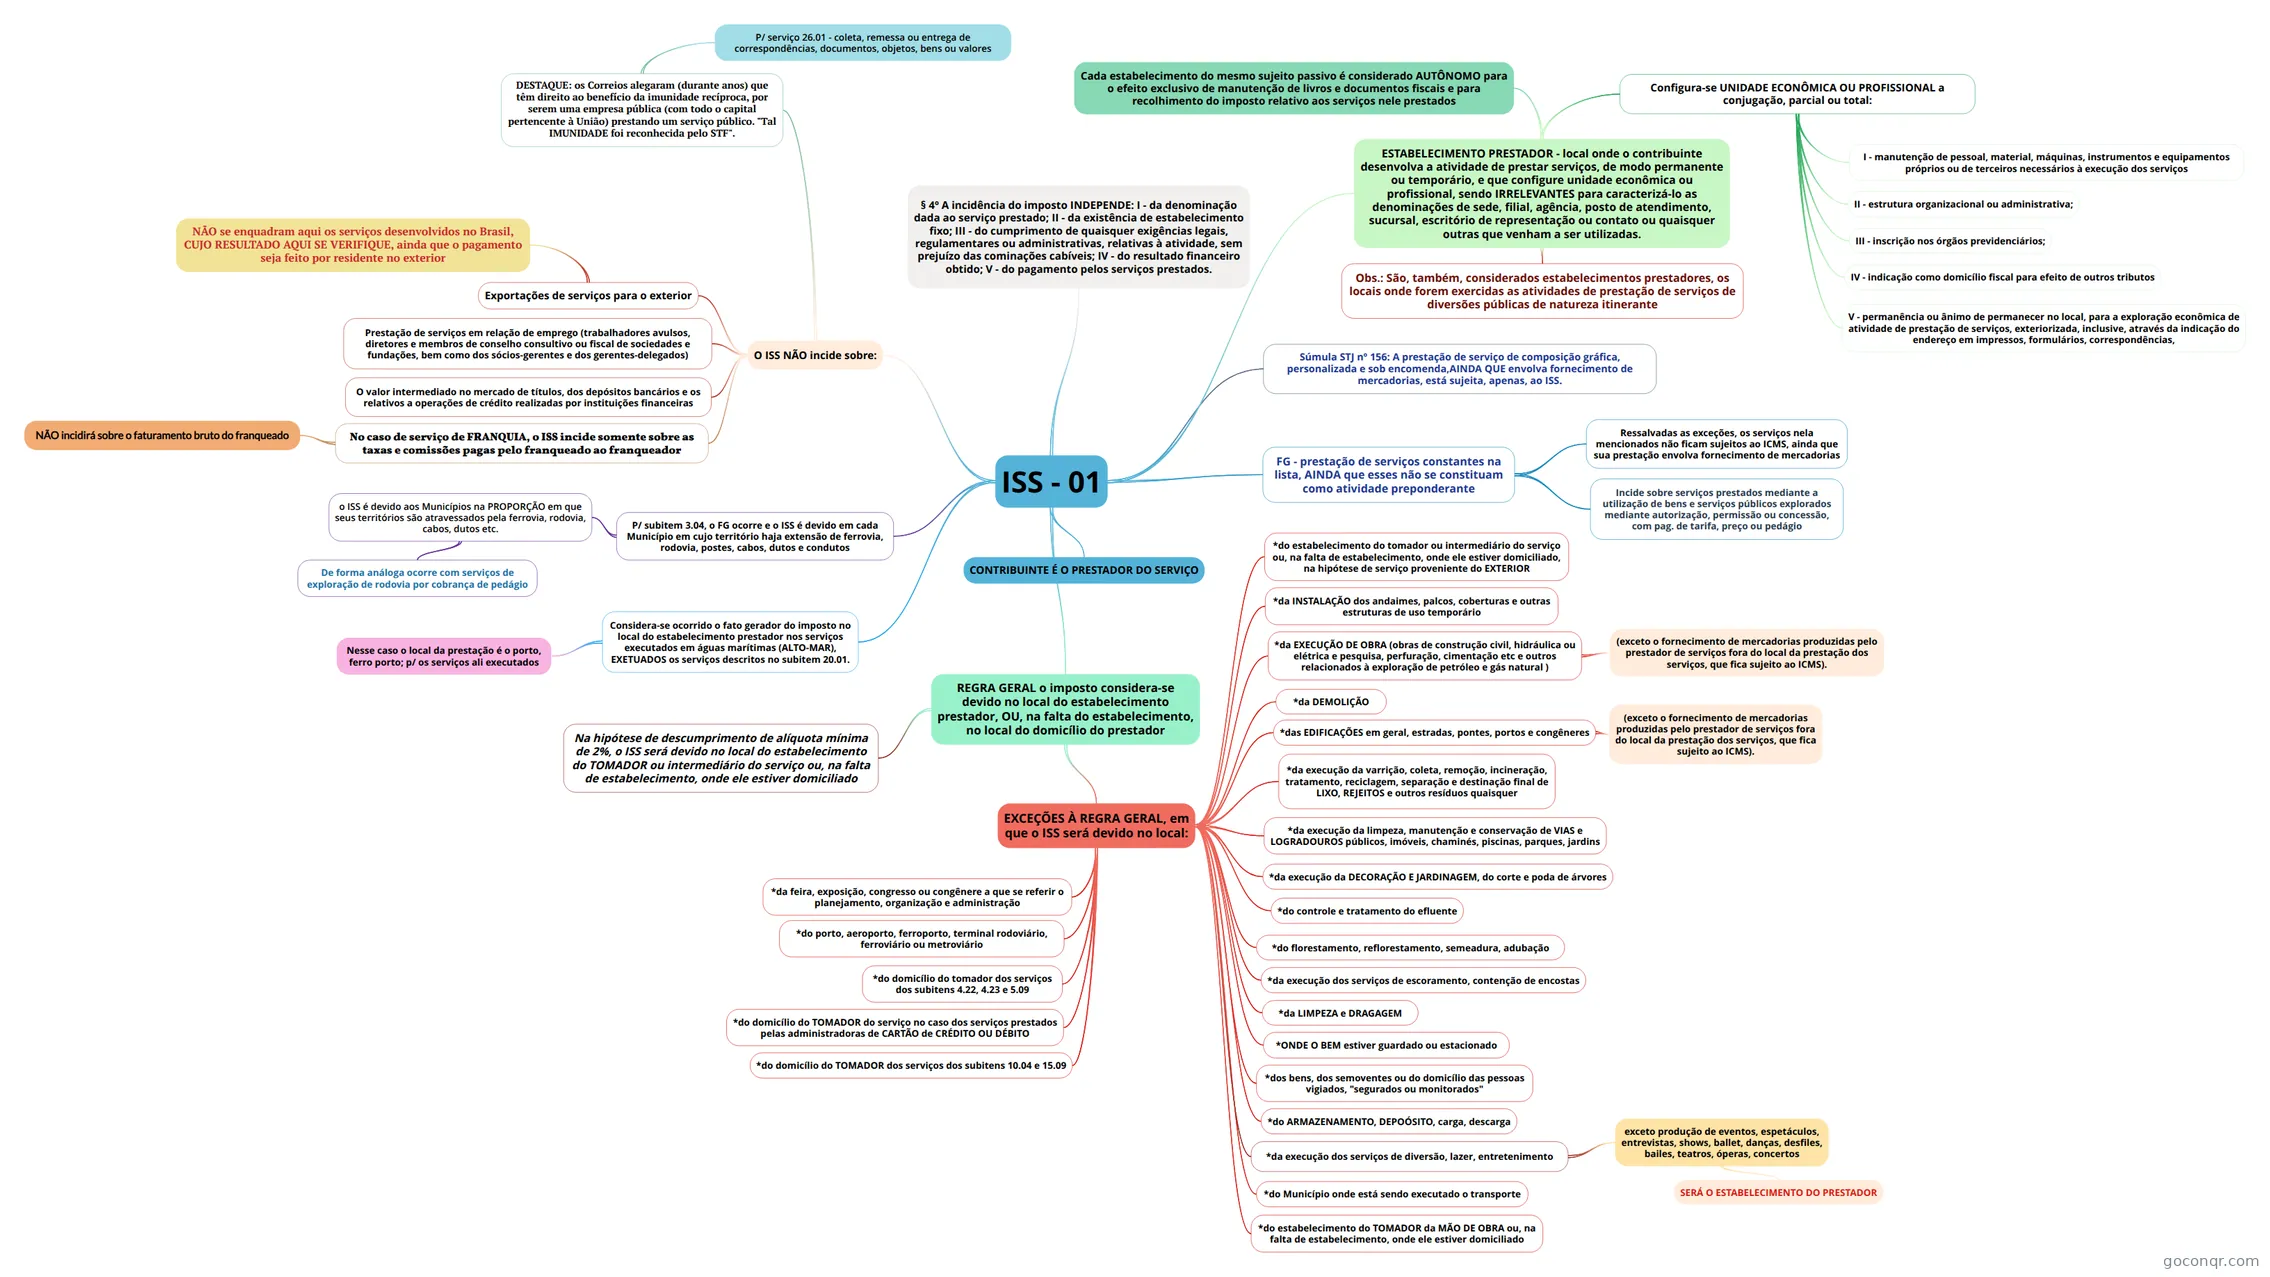
Mapa mental: ISS imposto sobre serviços
Map content
ISS - 01
FG - prestação de serviços constantes na lista, AINDA que esses não se constituam como atividade preponderante
- Ressalvadas as exceções, os serviços nela mencionados não ficam sujeitos ao ICMS, ainda que sua prestação envolva fornecimento de mercadorias
- Incide sobre serviços prestados mediante a utilização de bens e serviços públicos explorados mediante autorização, permissão ou concessão, com pag. de tarifa, preço ou pedágio
O ISS NÃO incide sobre:
- Exportações de serviços para o exterior
- NÃO se enquadram aqui os serviços desenvolvidos no Brasil, CUJO RESULTADO AQUI SE VERIFIQUE, ainda que o pagamento seja feito por residente no exterior
- Prestação de serviços em relação de emprego (trabalhadores avulsos, diretores e membros de conselho consultivo ou fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados)
- O valor intermediado no mercado de títulos, dos depósitos bancários e os relativos a operações de crédito realizadas por instituições financeiras
- No caso de serviço de FRANQUIA, o ISS incide somente sobre as taxas e comissões pagas pelo franqueado ao franqueador
- NÃO incidirá sobre o faturamento bruto do franqueado
- DESTAQUE: os Correios alegaram (durante anos) que têm direito ao benefício da imunidade recíproca, por serem uma empresa pública (com todo o capital pertencente à União) prestando um serviço público. "Tal IMUNIDADE foi reconhecida pelo STF".
- P/ serviço 26.01 - coleta, remessa ou entrega de correspondências, documentos, objetos, bens ou valores
- Exportações de serviços para o exterior
REGRA GERAL o imposto considera-se devido no local do estabelecimento prestador, OU, na falta do estabelecimento, no local do domicílio do prestador
- EXCEÇÕES À REGRA GERAL, em que o ISS será devido no local:
- *do estabelecimento do tomador ou intermediário do serviço ou, na falta de estabelecimento, onde ele estiver domiciliado, na hipótese de serviço proveniente do EXTERIOR
- *da INSTALAÇÃO dos andaimes, palcos, coberturas e outras estruturas de uso temporário
- *da EXECUÇÃO DE OBRA (obras de construção civil, hidráulica ou elétrica e pesquisa, perfuração, cimentação etc e outros relacionados à exploração de petróleo e gás natural )
- 7.02 Execução, por administração, empreitada ou subempreitada, de obras de construção civil, hidráulica ou elétrica e de outras obras semelhantes, inclusive sondagem, perfuração de poços, escavação, drenagem e irrigação, terraplanagem, pavimentação, concretagem e a instalação e montagem de produtos, peças e equipamentos
- (exceto o fornecimento de mercadorias produzidas pelo prestador de serviços fora do local da prestação dos serviços, que fica sujeito ao ICMS).
- *da DEMOLIÇÃO
- *das EDIFICAÇÕES em geral, estradas, pontes, portos e congêneres
- (exceto o fornecimento de mercadorias produzidas pelo prestador de serviços fora do local da prestação dos serviços, que fica sujeito ao ICMS).
- *da execução da varrição, coleta, remoção, incineração, tratamento, reciclagem, separação e destinação final de LIXO, REJEITOS e outros resíduos quaisquer
- *da execução da limpeza, manutenção e conservação de VIAS e LOGRADOUROS públicos, imóveis, chaminés, piscinas, parques, jardins
- *da execução da DECORAÇÃO E JARDINAGEM, do corte e poda de árvores
- *do controle e tratamento do efluente
- *do florestamento, reflorestamento, semeadura, adubação
- *da execução dos serviços de escoramento, contenção de encostas
- *da LIMPEZA e DRAGAGEM
- *ONDE O BEM estiver guardado ou estacionado
- *dos bens, dos semoventes ou do domicílio das pessoas vigiados, "segurados ou monitorados"
- *do ARMAZENAMENTO, DEPOÓSITO, carga, descarga
- *da execução dos serviços de diversão, lazer, entretenimento
- exceto produção de eventos, espetáculos, entrevistas, shows, ballet, danças, desfiles, bailes, teatros, óperas, concertos
- SERÁ O ESTABELECIMENTO DO PRESTADOR
- exceto produção de eventos, espetáculos, entrevistas, shows, ballet, danças, desfiles, bailes, teatros, óperas, concertos
- *do Município onde está sendo executado o transporte
- *do estabelecimento do TOMADOR da MÃO DE OBRA ou, na falta de estabelecimento, onde ele estiver domiciliado
- 17.05 – Fornecimento de mão-de-obra, mesmo em caráter temporário, inclusive de empregados ou trabalhadores, avulsos ou temporários, contratados pelo prestador de serviço.
- *da feira, exposição, congresso ou congênere a que se referir o planejamento, organização e administração
- Organização de festas e recepções; bufê (exceto o fornecimento de alimentação e bebidas, que fica sujeito ao ICMS).
- *do porto, aeroporto, ferroporto, terminal rodoviário, ferroviário ou metroviário
- *do domicílio do tomador dos serviços dos subitens 4.22, 4.23 e 5.09
- 4.22 – Planos de medicina de grupo ou individual e convênios médicos e odontológicos; 4.23 – Outros planos de saúde que se cumpram por meio de serviços de terceiros contratados; 5.09 – Planos de atendimento e assistência médico-veterinária.
- *do domicílio do TOMADOR do serviço no caso dos serviços prestados pelas administradoras de CARTÃO de CRÉDITO OU DÉBITO
- *do domicílio do TOMADOR dos serviços dos subitens 10.04 e 15.09
- 10.04 Agenciamento, corretagem ou intermediação de contratos de arrendamento mercantil ("leasing"), de franquia ("franchising") e de faturização ("factoring"); 15.09 Arrendamento mercantil ("leasing") de quaisquer bens
- Na hipótese de descumprimento de alíquota mínima de 2%, o ISS será devido no local do estabelecimento do TOMADOR ou intermediário do serviço ou, na falta de estabelecimento, onde ele estiver domiciliado
- EXCEÇÕES À REGRA GERAL, em que o ISS será devido no local:
P/ subitem 3.04, o FG ocorre e o ISS é devido em cada Município em cujo território haja extensão de ferrovia, rodovia, postes, cabos, dutos e condutos
- objetos de locação, sublocação, arrendamento, direito de passagem ou permissão de uso, compartilhado ou não
- o ISS é devido aos Municípios na PROPORÇÃO em que seus territórios são atravessados pela ferrovia, rodovia, cabos, dutos etc.
- De forma análoga ocorre com serviços de exploração de rodovia por cobrança de pedágio
Considera-se ocorrido o fato gerador do imposto no local do estabelecimento prestador nos serviços executados em águas marítimas (ALTO-MAR), EXETUADOS os serviços descritos no subitem 20.01.
- 20.01 – Serviços portuários, ferroportuários, utilização de porto, movimentação de passageiros, reboque de embarcações,
- Nesse caso o local da prestação é o porto, ferro porto; p/ os serviços ali executados
ESTABELECIMENTO PRESTADOR - local onde o contribuinte desenvolva a atividade de prestar serviços, de modo permanente ou temporário, e que configure unidade econômica ou profissional, sendo IRRELEVANTES para caracterizá-lo as denominações de sede, filial, agência, posto de atendimento, sucursal, escritório de representação ou contato ou quaisquer outras que venham a ser utilizadas.
- Configura-se UNIDADE ECONÔMICA OU PROFISSIONAL a conjugação, parcial ou total:
- I - manutenção de pessoal, material, máquinas, instrumentos e equipamentos próprios ou de terceiros necessários à execução dos serviços
- II - estrutura organizacional ou administrativa;
- III - inscrição nos órgãos previdenciários;
- IV - indicação como domicílio fiscal para efeito de outros tributos
- V - permanência ou ânimo de permanecer no local, para a exploração econômica de atividade de prestação de serviços, exteriorizada, inclusive, através da indicação do endereço em impressos, formulários, correspondências,
- Obs.: São, também, considerados estabelecimentos prestadores, os locais onde forem exercidas as atividades de prestação de serviços de diversões públicas de natureza itinerante
- Cada estabelecimento do mesmo sujeito passivo é considerado AUTÔNOMO para o efeito exclusivo de manutenção de livros e documentos fiscais e para recolhimento do imposto relativo aos serviços nele prestados
- Configura-se UNIDADE ECONÔMICA OU PROFISSIONAL a conjugação, parcial ou total:
§ 4º A incidência do imposto INDEPENDE: I - da denominação dada ao serviço prestado; II - da existência de estabelecimento fixo; III - do cumprimento de quaisquer exigências legais, regulamentares ou administrativas, relativas à atividade, sem prejuízo das cominações cabíveis; IV - do resultado financeiro obtido; V - do pagamento pelos serviços prestados.
CONTRIBUINTE É O PRESTADOR DO SERVIÇO
Súmula STJ nº 156: A prestação de serviço de composição gráfica, personalizada e sob encomenda,AINDA QUE envolva fornecimento de mercadorias, está sujeita, apenas, ao ISS.
Information
- Description
- Legislação Tributária ISS (ISS) Mind Map on ISS - 01, created by Re Zanao on 06/03/2018.
- Created by
- Re Zanao
- Views
- 0
- Rating