
Mind map
Finanças em TI: Unidade I - UNIP
Map content
Finanças em TI: Unidade I - UNIP
Conceitos de Administração Financeira
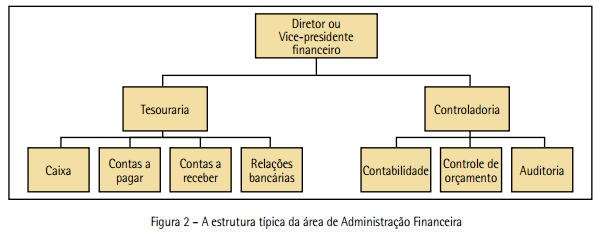
- Estrutura da área de Administração Financeira
- Tesouraria
- Responsável pela gestão direta da obtenção e do uso dos recursos financeiros na companhia.
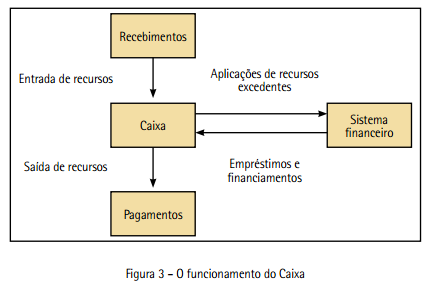
- Caixa
- setor responsável pelo fluxo do dinheiro nas empresas. recebimentos e pagamentos de obrigações da empresa
- Objetivos
- pagar seus fornecedores de maneira mais lenta possível, dentro é claro, daquilo que é oferecido como política de crédito por estes;
- receber os pagamentos pelos produtos ou serviços que vende de maneira mais rápida possível, entretanto sem perder oportunidades de venda por não oferecer crédito e prazo de pagamento aceitável a seus clientes.
- Pagamentos – recebimentos = fluxo líquido de caixa.
- É por meio dela que o dinheiro entra na empresa e é utilizado nas operações diárias, paga os diversos tipos de compromissos financeiros e tem seu excedente aplicado no mercado financeiro.
- Contas a Pagar
- fonte de financiamento de curto prazo, isso porque elas são resultado de bens ou serviços adquiridos, mas que não foram pagos à vista
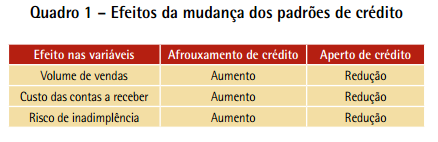
- Contas a Receber
- crédito oferecido aos clientes quando estes adquirem os produtos ou serviços oferecidos pela empresa.
- padrões de crédito
- tentar minimizar os riscos associados à concessão de crédito a seus clientes; visa normalmente diminuir o risco de inadimplência
- requisitos mínimos para que um cliente possa receber o crédito oferecido e em que condições essa operação será ofertada
- monitoramento de crédito,
- acompanhamento dos recebimentos ao longo do tempo, verificar se os clientes estão pagando de acordo com os prazos e valores predeterminados. objetivo negociar e conseguir sempre as condições mais vantajosas para a empresa
- Controladoria
- Controller = contador gerencial
- Setor da administração financeira que se ocupa da obtenção de informações para a tomada de decisões dos gestores da companhia e dos controles necessários para garantir que os resultados financeiros planejados sejam atingidos. É de grande importância, pois por meio dela é que se verifica o desempenho da empresa, se o pl j t fi i é lanejamento financeiro é seguido ao longo do tempo e se os padrões e normas estabelecidos para o funcionamento da empresa são cumpridos.
- subdivisoes
- contabilidade;
- coletar e fornecer dados e informações para a verificação do desempenho financeiro da empresa e para a tomada de decisão dos gestores.
- Os contadores utilizam princípios padroni ados (IFRS e CPCs) para a padronizados (IFRS e CPCs) para a elaboração de relatórios, como o balanço patrimonial e as demonstrações de resultados financeiros
- fundamental que os dados colhidos pela área de contabilidade sejam confiáveis e representem um retrato fiel das operações.
- Plano de Contas
- Os contadores utilizam princípios padronizados para a elaboração de relatórios, como o balanço patrimonial e as demonstrações de resultados financeiros. Esses relatórios baseiam‑se em um Plano de Contas e deles também são verificados os valores devidos de impostos e taxas que deverão ser recolhidos aos cofres públicos.
- forma utilizada pela contabilidade para organizar e dispor as contas contábeis que, por sua vez, são os blocos fundamentais da contabilidade, os registros de todas as informações financeiras da empresa, sendo importante para o seu controle e para o suporte das decisões dos gestores.
- diferentes níveis
- subdivididos a fim de apresentar cada vez um grau maior de detalhamento das informações.; montado de maneira personalizada para cada empresa
- Código 1 – Ativo
- Código 2 – Passivo
- Código 3 – Patrimônio líquido
- Código 4 – Receitas
- Código 5 – Custos
- Código 6 – Despesas e outros resultados
- controle de orçamento
- auditoria.
- contabilidade;
- usuarios
- internos
- funcionarios
- externos
- ações negociadas em bolsas de valores são obrigadas por lei a divulgar suas demonstrações financeiras, publicando‑as na internet e em jornais de grande circulação. Isso é feito para que todos os acionistas; , evitando que alguém utilize de informações privilegiadas para conseguir obter uma vantagem e um lucro ilícito
- internos
- principais instrumentos de demonstrações financeiras ou contábeis
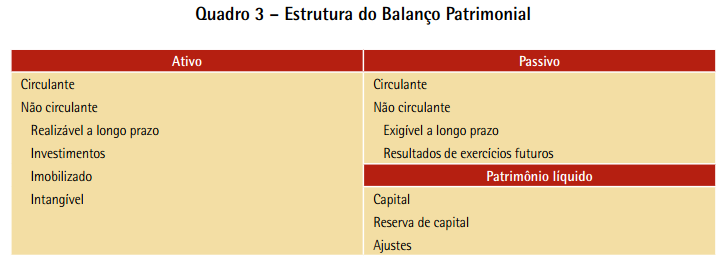
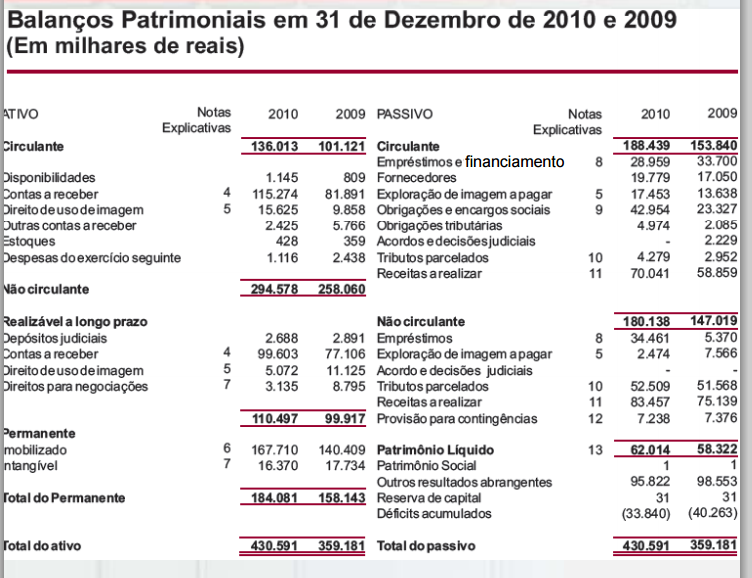
- Balanço Patrimonial;
- demonstração contábil que tem o objetivo de mostrar a posição patrimonial e financeira de uma empresa em um determinado momento no tempo
- divide-se:
- ativo,
- todos os bens e valores econômicos possuídos pela empresa e que podem gerar benefícios financeiros no futuro.
- passivo
- dívidas e obrigações financeiras contraídas por ela.
- patrimônio líquido
- recursos próprios dela. O valor do patrimônio líquido corresponde à diferença entre o valor dos ativos e dos passivos.
- ativo,
- ativo circulante corresponde àqueles bens e recursos que podem ser convertidos em dinheiro no curto prazo, isto é, em um prazo de até um ano; aplicações financeiras de curto prazo
- ativo realizável em longo prazo ; podem ser convertidos em dinheiro no longo prazo, que corresponde a um período maior que 12 meses
- Os itens investimentos, ativo imobilizado e ativo intangível são chamados de ativos permanentes.
- Ativo; Os investimentos são todas as aplicações em bens sem um prazo definido ou em outras sociedades, imóveis para especulação etc.
- ativo imobilizado; tem duração longa, não se destinando à especulação, mas sim às atividades e operações da companhia
- ativo intangível; bens não tangíveis, isto é, não físicos, por exemplo os direitos autorais e patentes de produtos.
- patrimônio líquido, capital social ; valores investidos pelos sócios na empresa e à parte dos lucros que não foi repassada aos sócios
- reservas de capital ; valores investidos pelos sócios ou recebidos pela companhia, que não são distribuídos, mas servem para absorver eventuais prejuízos ou para realizar um aumento do capital da organização.
- ajustes; reservado para balancear as eventuais alterações dos valores dos ativos e passivos da companhia
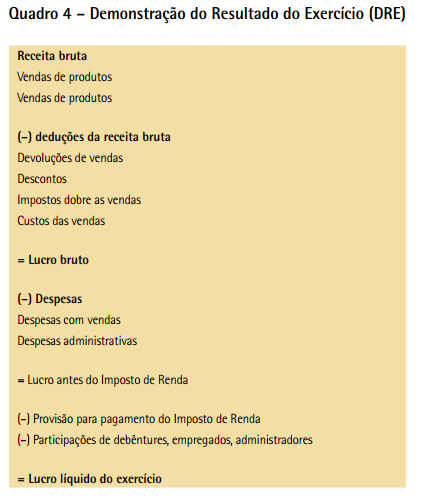
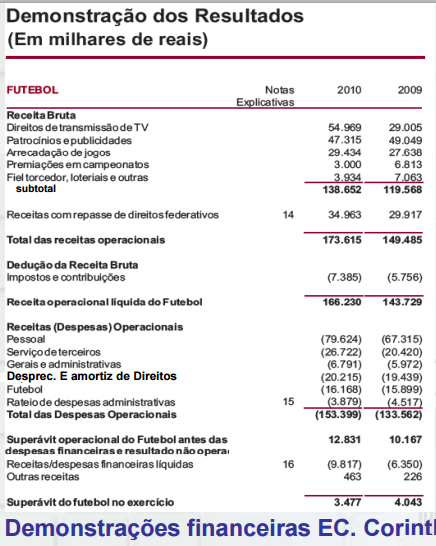
- Demonstração do Resultado do Exercício (DRE);
- Descreve o resultado financeiro, ou seja, o lucro ou prejuízo da empresa no exercício (período de tempo, normalmente de 12 meses). Ela engloba os valores das receitas brutas e líquidas advindas das vendas dos bens e produtos da organização, os diversos tipos de despesas e as provisões para o pagamento do Imposto de Renda, além de outros itens além de outros itens.
- A linha final desse demonstrativo corresponde ao resultado final da empresa naquele exercício (lucro ou prejuízo líquido).
- montada no formato de uma coluna, iniciada com os valores recebidos pelas vendas dos bens e serviços produzidos pela empresa. Desses valores vão sendo deduzidos todos os tipos de despesas e custos que a empresa tem para poder vender seus produtos. Após essas deduções, chega‑se ao Lucro antes do Imposto de Renda (Lair). A partir desse valor, calcula‑se e provisiona‑se o valor para o pagamento do imposto, abatendo‑o do valor de lucro anterior. Chega‑se então ao resultado líquido da empresa
- Demonstração dos Fluxos de Caixa (DFC)
- relatório obrigatório para as empresas de capital aberto, ou seja, que possuem suas ações negociadas em bolsas de valores. Esse demonstrativo expõe de onde vieram e no que foram utilizados os recursos de caixa.
- itens
- atividades operacionais:
- movimentações de caixa resultantes das operações da empresa
- atividades de investimento
- movimentações dos recursos do caixa aplicados nos itens de investimento do balanço patrimonial
- atividades de financiamento
- recursos obtidos pela empresa mediante empréstimos e financiamentos de curto prazo
- atividades operacionais:
- Demonstração das Mutações do Patrimônio.
- demonstrativo não obrigatório para a maioria das empresas que visa demonstrar as alterações que ocorreram no patrimônio durante o exercício em questão
- fatores que podem alterar o patrimônio líquido
- o aumento do patrimônio pelo lucro do exercício
- • a diminuição do patrimônio devido ao prejuízo do exercício
- • o pagamento de dividendos
- o aumento ou redução das reservas da empresa;
- o recebimento de prêmio na emissão de debêntures;
- a compra ou venda de ações próprias
- Controle de Orçamento
- acompanhamento da execução dos orçamentos de todos os setores da empresa ao longo do tempo; verificar eventuais desvios em relação ao orçamento planejado
- Auditoria
- tarefa de controlar e certificar se as normas e procedimentos estabelecidos para o funcionamento da empresa são cumpridos à risca; verificar se os procedimentos contábeis padronizados são seguidos
- Balanço Patrimonial;
- Tesouraria
- Projetos e seu gerenciamento
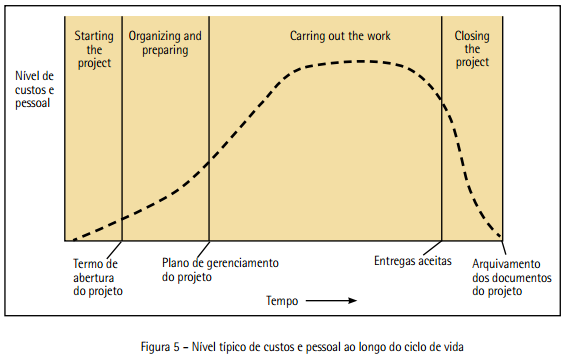
- Ciclo da vida de um projeto
- Project Management Institute – PMI
- Instituto internacional voltado para o treinamento de profissionais no mundo todo que desempenharão o papel de gerentes de projetos nos mais diversos ramos de atividades.
- Guia PMIBOK
- Guia do Conjunto de Conhecimentos em Gerenciamento de Projetos.
- grupos de processos
- iniciação:
- processos necessários para que seja definido e iniciado um novo projeto ou uma nova etapa dentro de um projeto;
- planejamento:
- são os processos usados na definição do escopo de um projeto, suas características e as estratégias adotadas para que ele atinja seus objetivos;
- execução:
- processos necessários à execução de tudo aquilo que foi determinado na etapa de planejamento do projeto;
- monitoramento e controle
- visam acompanhar o andamento e o progresso do projeto, identificar eventuais modificações
- encerramento:
- finalização formal do projeto ou das diversas fases que o constituem
- iniciação:
- para um sucesso no projeto
- a seleção dos processos apropriados aos objetivos estabelecidos;
- a adoção de uma abordagem definida para atender aos requisitos exigidos;
- o atendimento dos requisitos para sejam satisfeitas as expectativas das partes interessadas.
- “Um projeto é um esforço temporário empreendido para criar um produto, serviço ou resultado exclusivo.” PMBOK (2004, p. 5)
- “O gerenciamento de projetos é a aplicação de conhecimento, habilidades, ferramentas e técnicas às atividades do projeto a fim de atender aos seus requisitos.” PMBOK (2008, p. 6)
- “A gerência de projetos é a primeira camada do processo de engenharia de software. Nós a chamamos de camada, em vez de etapa ou atividade, porque ela abrange todo o processo de desen ol imento do começo ao fim [ ] desenvolvimento, do começo ao fim. [...] Ela começa antes do trabalho técnico, prossegue à medida que o software se desenvolve do modelo conceitual para a realidade e encerra somente quando o software torna-se obsoleto e é se obsoleto e é aposentado.” PRESSMAN (1995, p. 55)
- “Uma vez que a gerência de projetos de software é tão importante para o sucesso de um projeto, seria razoável presumir-se que todos os gerentes de projetos entendem como colocá-la em prática e que todos os profissionais entendem como todos os profissionais entendem como trabalhar dentro dos limites estabelecidos por ela. Infelizmente, muitos não a entendem.” PRESSMAN (1995, p. 55)
- Processo: “um conjunto de ações e atividades inter-relacionadas, que são executadas para alcançp ç ar um produto, resultado ou serviço predefinido.” PMBOK (2004, p. 37)
- “A arte e a ciência da gestão do dinheiro” “Praticamente todos os indivíduos e organizações recebem ou levantam, gastam ou investem dinheiro.” GITMAN (2004, p. 4)
- As empresas são formadas a partir do investimento inicial dos seus sócios/ acionistas.
- Todo investimento, qualquer que seja o tipo, apresenta um certo grau de risco, e o investimento em uma empresa não foge a essa regra.
- investidor ou acionista de uma empresa assume integralmente o risco de seu investimento na companhia com a esperança de obter um retorno financeiro que compense esse risco, que possa ser representado pelo recebimento de dividendos.
- Lucro é a diferença entre: (+) Receitas (vendas) menos ( - ) Despesas (consumo dos fatores de produção)
- Todo projeto ou investimento é avaliado levando-se em conta o potencial de lucro e, consequentemente, de aumento da riqueza dos acionistas. precisamos conhecer os princípios que alicerçam essas análises para poder viabilizar os projetos das áreas de tecnologia da informação.
- Além do lucro, a administração moderna também precisa lidar com outros grupos de interesse da empresa, os stakeholders.
- Ações de responsabilidade social ou responsabilidade socioambiental versus Objetivo da empresa ao criar riquezas e lucros
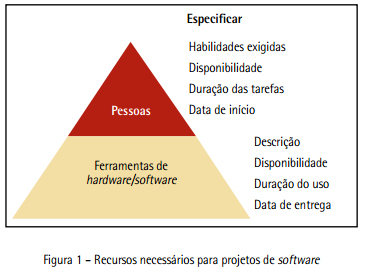
- Recursos utilizados
- Stakeholders:
- funcionários;
- clientes;
- fornecedores;
- comunidade;
- meio ambiente
- humanos
- Recursos humanos = cargos e funções.
- materiais
- financeiro
- Recursos utilizados para o desenvolvimento de software segundo Pressman (1995, p. 96)
- “Da mesma forma que usamos hardware para construir um novo hardware, usamos software para auxiliar no desenvolvimento de um novo software [...]. Atualmente os engenheiros de software usam um conjunto de ferramentas que, de muitas maneiras, é análogo às ferramentas de projeto auxiliadas por computador e engenharia auxiliada por computador (CAD/CAE), usadas pelos engenheiros de hardware.” PRESSMAN (1995, p. 98)
- Hardware
- desenvolvimento
- computadores e periféricos que são utilizados para o desenvolvimento
- produção:
- equipamento no qual o software que está sendo desenvolvido será executado
- outros elementos de hardware
- elementos específicos necessários para o desenvolvimento ou teste do software
- desenvolvimento
- software
- ferramentas de software
- planejamento de sistemas de informação;
- gerenciamento de projetos
- apoio;
- análise e projeto;
- programação;
- integração e testes;
- construção de protótipos e simulação
- manutenção;
- framework.
- ferramentas de software
- Stakeholders:
- O trabalho do administrador
- Praticamente todas as áreas de uma companhia precisam se relacionar com o administrador financeiro.
- O administrador financeiro precisa ter O administrador financeiro precisa ter acesso às informações que permitem analisar todos os aspectos envolvidos nas finanças empresariais para desempenhar suas funções e tomar as decisões necessárias à condução dos negócios da empresa.
- Responsável, entre outras coisas, pela captação dos recursos financeiros necessários às operações da empresa e pelo modo como os recursos financeiros são utilizados na empresa.
- Estrutura da área de Administração Financeira
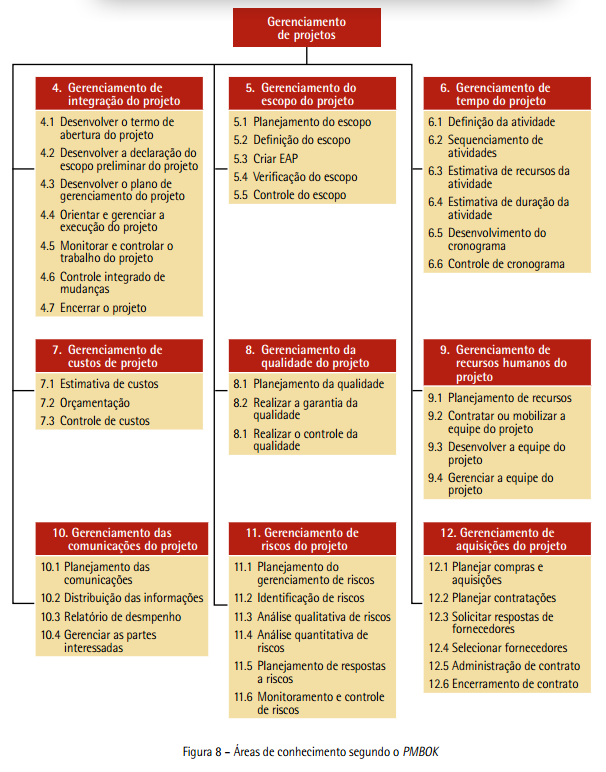
Áreas de conhecimento em gerenciamento de p
- Gerenciamento de integração de projetos
- atividades ligadas ao planejamento, controle e coordenação dos diversos processos que são desenvolvidos no decorrer do projeto
- Gerenciamento do escopo do projeto
- atividades necessárias para definir a sua abrangência; o que é necessário fazer para que ele alcance os objetivos
- Gerenciamento do tempo do projeto
- assegurar que ele termine dentro de um prazo preestabelecido.; criar uma ordem para as atividades que serão realizadas, estimar o tempo que cada uma levará para ser concluída, elaborar um cronograma para toda a duração prevista, além do controle da execução,
- Gerenciamento dos custos do projeto
- controle de todos os custos envolvidos no desenvolvimento de um determinado projeto,; consiste na elaboração de um orçamento, englobando todos os custos nele envolvidos, e no controle do uso dos recursos no decorrer da sua execução para garantir que os gastos não ultrapassem aquilo que foi orçado inicialmente
- Gerenciamento da qualidade do projeto
- garantir que os requisitos de qualidade definidos no seu escopo sejam atendidos plenamente.; definição dos padrões de qualidade exigidos e no seu produto final,
- Gerenciamento dos recursos humanos
- gestão de toda a equipe de profissionais envolvidos no desenvolvimento do projeto
- Gerenciamento das comunicações
- assegurar que todas essas comunicações ocorram de forma adequada e que todas as informações importantes referentes a ele estejam disponíveis e documentadas.
- Gerenciamento dos riscos
- reduzir a probabilidade de um fato indesejável ocorrer no futuro e vir a causar o insucesso do projeto.
- Gerenciamento de aquisições
- atividades de compra ou aquisição dos bens ou serviços necessários ao desenvolvimento das diversas etapas do projeto. ; planejamento das aquisições, identificando‑se e selecionando‑se os fornecedores de cada um dos itens necessários; a negociação, elaboração eassinatura de contratos firmados
- Gerenciamento de integração de projetos
FOCO: Como um gestor de tecnologia da informação pode obter sucesso em seus projetos, garantindo que eles sejam aprovados pela alta gerência e que tragam retornos financeiros para a empresa?
Images and files in the map
Information
- Description
- UNIP Mind Map on Finanças em TI: Unidade I - UNIP, created by Fernando Ortiz de Mello on 10/03/2015.
- Created by
- Fernando Ortiz de Mello
- Views
- 23
- Rating