
Mind map
Conceptos Elementales de la Contabilidad
Map content
Conceptos Elementales de la Contabilidad
Panorama General de la Contabilidad
- Concepto de Contabilidad
- Contabilidad es una técnica, de las Ciencias Sociales, que se encarga de estudiar, medir y analizar el patrimonio de las empresas y de los individuos, con el fin de servir en la toma de decisiones y control, presentando la información, previamente registrada, de manera sistemática y útil para las distintas partes interesadas.
- Información Financiera
- Conjunto de datos que se emiten en relación con las actividades derivadas del uso y manejo de los recursos financieros asignados a una institución.
- Postulados Básicos
- Los postulados básicos son fundamentos que rigen el ambiente en el quedebe operar el sistema de información contable.
- Objetivos de la contabilidad
- Establecer un control riguroso sobre cada uno de los recursos y las obligaciones de la entidad .
- Registrar, en Forma clara y precisa, todas las operaciones efectuadas por la empresa durante el ejercicio fiscal,
- Proporcionar en cualquier momento una imagen clara y verídica de las situación financiera que guarda la entidad.
- Prever con bastante anticipación el futuro de la empresa.
- Servir como comprobante y fuente de información ante terceras personas, de todos aquellos actos de carácter jurídico en que la contabilidad puede tener fuerza probatoria conforme a lo establecido por la ley.
- Prever con bastante anticipación el futuro de la empresa.
- Proporcionar en cualquier momento una imagen clara y verídica de las situación financiera que guarda la entidad.
- Registrar, en Forma clara y precisa, todas las operaciones efectuadas por la empresa durante el ejercicio fiscal,
- Establecer un control riguroso sobre cada uno de los recursos y las obligaciones de la entidad .
- Concepto de Contabilidad
Entidades
- concepto
- Una entidad contable es de una organización o una parte de ella que constituye una unidad económica distintiva.
- Clasificacion
- Por sus Fines
- Entidades Lucrativas
- Su caracteristica distintiva es la obtencion de utilidades
- Ejemplo
- Restaurantes,Hoteles,Manofactureras
- Restaurantes,Hoteles,Manofactureras
- Ejemplo
- Su caracteristica distintiva es la obtencion de utilidades
- Entidades no Lucrativas
- Proporcionan un bienestar a la sociedad
- Ejemplo
- Escuelas,Iglesias,centros de salud
- Escuelas,Iglesias,centros de salud
- Ejemplo
- Proporcionan un bienestar a la sociedad
- Entidades Lucrativas
- Por su Actividad
- Primarias
- Secundarias
- Terciarias
- Por su tipo
- Publicas
- Privadas
- Personas Fisicas
- Personas Morales
- Mixtas
- Por su Estructura
- Sociedades Mercantiles
- Asociaciones Civiles
- Sociedades Civieles
- Por sus Fines
- concepto
Cuentas Contables
- Concepto
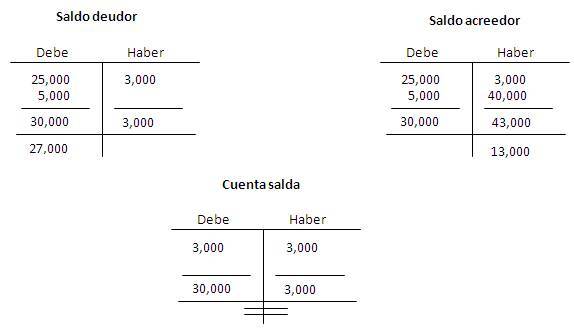
- Es el elemento que permite llevar a cabo la clasificación de las operaciones financieras y comerciales. A través de las cuentas, que suelen graficarse en forma de T y dividirse en Débito (Debe) y Crédito (Haber), se registran dichas operaciones en los libros contables.
- Objetivo
- Su principal Objetivo de la contabilidad, es dar a conocer el estado financiero de una empresa en un tiempo contable, que este puede ser de un mes, dos meses, o un año, la informacion brindada por la contabilidad le ayudaran a los inversionistas para la toma de decisiones.
- Esquema de mayor
- La cuenta se representa mediante una T, conocida como esquema de mayor, ya que corresponde a una representación esquemática de un libro contable que agrupa las cuentas que integran la contabilidad de una empresa, conocido como libro mayor. El esquema o cuneta T se compone de dos partes, una izquierda y una derecha.
- La cuenta se representa mediante una T, conocida como esquema de mayor, ya que corresponde a una representación esquemática de un libro contable que agrupa las cuentas que integran la contabilidad de una empresa, conocido como libro mayor. El esquema o cuneta T se compone de dos partes, una izquierda y una derecha.
- Catalogo de cuentas
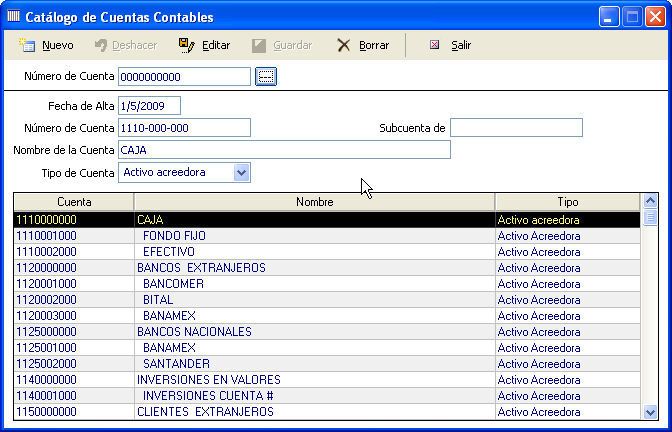
- Documento que forma parte de la Contabilidad y que contiene una lista analítica ordenada y sistemática de las cuentas que la integran. También el catálogo de cuentas es considerado como una herramienta importante para la captura de los registros contables, a tal grado que al momento de analizarlo el usuario puede darse una idea del giro de la empresa.
- Documento que forma parte de la Contabilidad y que contiene una lista analítica ordenada y sistemática de las cuentas que la integran. También el catálogo de cuentas es considerado como una herramienta importante para la captura de los registros contables, a tal grado que al momento de analizarlo el usuario puede darse una idea del giro de la empresa.
- Concepto
Estados Financieros
- Clasificacion
- Balance General
- Estado de Ganancias y Perdidas
- Estado de Cambios en el Patrimonio
- Estado de Flujo de Efectivo
- Proceso de elaboracion
- Balance
- Es un informe financiero contable que refleja la situación económica y financiera de una empresa en un momento determinado.
- Activo
- Pasivo
- Es un informe financiero contable que refleja la situación económica y financiera de una empresa en un momento determinado.
- Flujo de Efectivo
- Es un estado financiero que muestra el efectivo generado y utilizado en las actividades de operación, inversión y financiación.
- Estado de Resultados
- También conocido como estado de ganancias y pérdidas, es un estado financiero conformado por un documento que muestra detalladamente los ingresos, los gastos y el beneficio o pérdida que ha generado una empresa durante un periodo de tiempo determinado.
- Metodos de Evaluacion
- El Análisis de Estados Financieros se debe llevar a cabo tomando en cuenta el tipo de empresa (Industrial, Comercial o de Servicios) y considerando su entorno, su mercado y demás elementos cualitativos.
- Clasificacion
- Metodos Dinamicos
- Metodos Estaticos
- Analisis Factorial
- Metodos Verticales
- Metodos Horizontales
- Metodos Combinados
- Analisis Interno
- Analisis Externo
- Clasificacion
- El Análisis de Estados Financieros se debe llevar a cabo tomando en cuenta el tipo de empresa (Industrial, Comercial o de Servicios) y considerando su entorno, su mercado y demás elementos cualitativos.
- Inventarios
- Inventario Inicial
- Es el valor de las mercancias que se tienen en existencia al dar principio el ejercicio.
- Inventario Final
- Es el valor de las mercancias existentes al terminar el ejercicio.
- Inventario Inicial
- Clasificacion
Images and files in the map
Information
- Description
- Elaboracion de mapa mental de la unidad uno
- Created by
- pinguinoman_dsj · Mar 2015
- Updated
- Sep 10, 2016
- Views
- 124
- Tags
- Rating