
Mind map
DERECHO TRIBUTARIO MATERIAL
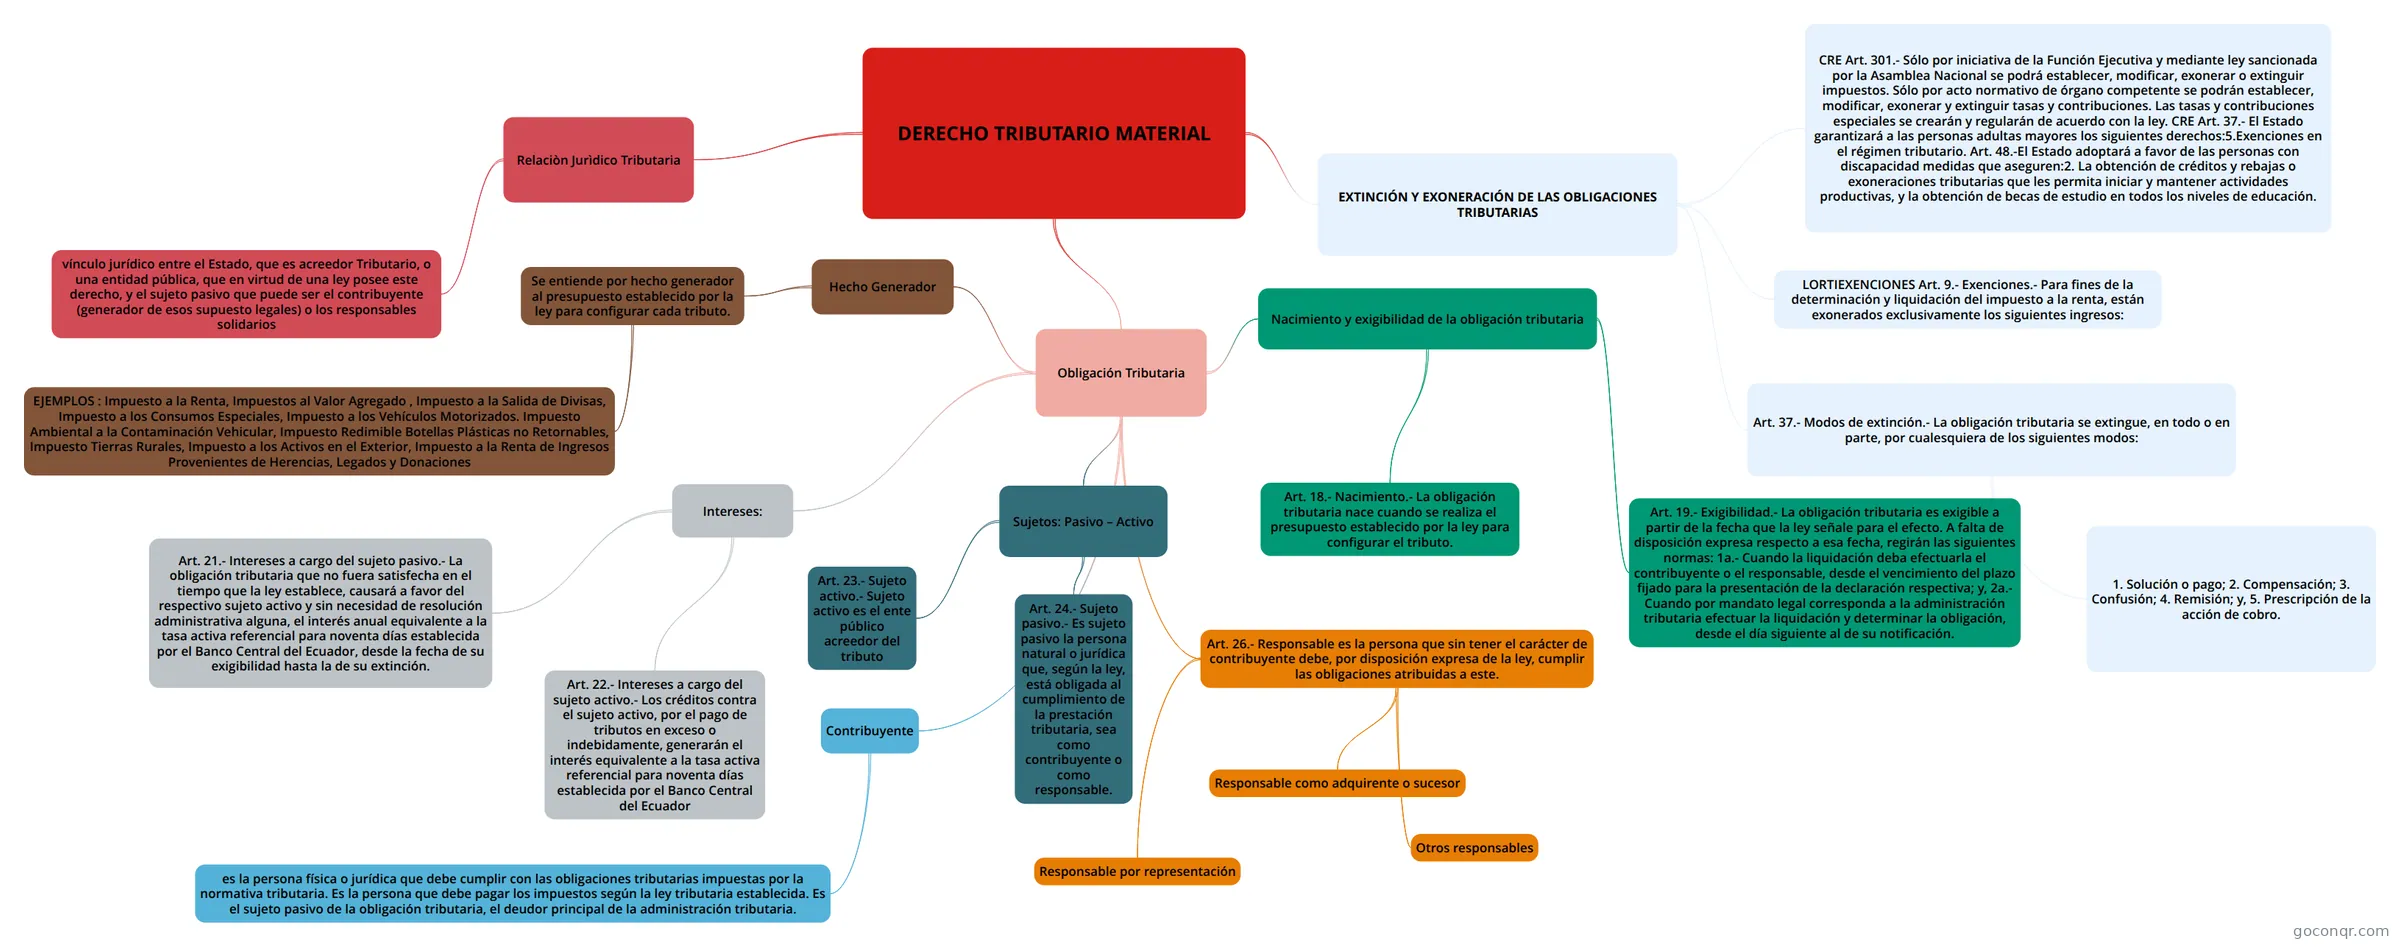
Mapa mental: Derecho tributario material
Map content
DERECHO TRIBUTARIO MATERIAL
Relaciòn Jurìdico Tributaria
- vínculo jurídico entre el Estado, que es acreedor Tributario, o una entidad pública, que en virtud de una ley posee este derecho, y el sujeto pasivo que puede ser el contribuyente (generador de esos supuesto legales) o los responsables solidarios
Obligación Tributaria
- Hecho Generador
- Se entiende por hecho generador al presupuesto establecido por la ley para configurar cada tributo.
- CODIGO TRIBUTARIO Art. 16.-
- EJEMPLOS : Impuesto a la Renta, Impuestos al Valor Agregado , Impuesto a la Salida de Divisas, Impuesto a los Consumos Especiales, Impuesto a los Vehículos Motorizados. Impuesto Ambiental a la Contaminación Vehicular, Impuesto Redimible Botellas Plásticas no Retornables, Impuesto Tierras Rurales, Impuesto a los Activos en el Exterior, Impuesto a la Renta de Ingresos Provenientes de Herencias, Legados y Donaciones
- Se entiende por hecho generador al presupuesto establecido por la ley para configurar cada tributo.
- Nacimiento y exigibilidad de la obligación tributaria
- Art. 18.- Nacimiento.- La obligación tributaria nace cuando se realiza el presupuesto establecido por la ley para configurar el tributo.
- Art. 19.- Exigibilidad.- La obligación tributaria es exigible a partir de la fecha que la ley señale para el efecto. A falta de disposición expresa respecto a esa fecha, regirán las siguientes normas: 1a.- Cuando la liquidación deba efectuarla el contribuyente o el responsable, desde el vencimiento del plazo fijado para la presentación de la declaración respectiva; y, 2a.- Cuando por mandato legal corresponda a la administración tributaria efectuar la liquidación y determinar la obligación, desde el día siguiente al de su notificación.
- Intereses:
- Art. 21.- Intereses a cargo del sujeto pasivo.- La obligación tributaria que no fuera satisfecha en el tiempo que la ley establece, causará a favor del respectivo sujeto activo y sin necesidad de resolución administrativa alguna, el interés anual equivalente a la tasa activa referencial para noventa días establecida por el Banco Central del Ecuador, desde la fecha de su exigibilidad hasta la de su extinción.
- Art. 22.- Intereses a cargo del sujeto activo.- Los créditos contra el sujeto activo, por el pago de tributos en exceso o indebidamente, generarán el interés equivalente a la tasa activa referencial para noventa días establecida por el Banco Central del Ecuador
- Sujetos: Pasivo – Activo
- Art. 23.- Sujeto activo.- Sujeto activo es el ente público acreedor del tributo
- Art. 24.- Sujeto pasivo.- Es sujeto pasivo la persona natural o jurídica que, según la ley, está obligada al cumplimiento de la prestación tributaria, sea como contribuyente o como responsable.
- Contribuyente
- es la persona física o jurídica que debe cumplir con las obligaciones tributarias impuestas por la normativa tributaria. Es la persona que debe pagar los impuestos según la ley tributaria establecida. Es el sujeto pasivo de la obligación tributaria, el deudor principal de la administración tributaria.
- Art. 26.- Responsable es la persona que sin tener el carácter de contribuyente debe, por disposición expresa de la ley, cumplir las obligaciones atribuidas a este.
- Responsable por representación
- 1. Los representantes legales de los menores no emancipados y los tutores o curadores con administración de bienes de los demás incapaces; 2. Los directores, presidentes, gerentes o representantes de las personas jurídicas y demás entes colectivos con personalidad legalmente reconocida; 3. Los que dirijan, administren o tengan la disponibilidad de los bienes de entes colectivos que carecen de personalidad jurídica; 4. Los mandatarios, agentes oficiosos o gestores voluntarios respecto de los bienes que administren o dispongan; y, 5. Los síndicos de quiebras o de concursos de acreedores, los representantes o liquidadores de sociedades de hecho o de derecho en liquidación, los depositarios judiciales y los administradores de bienes ajenos, designados judicial o convencionalmente.
- Responsable como adquirente o sucesor
- 1. Los adquirentes de bienes raíces, por los tributos que afecten a dichas propiedades, correspondientes al año en que se haya efectuado la transferencia y por el año inmediato anterior; 2. Los adquirentes de negocios o empresas, por todos los tributos que se hallare adeudando el tradente, generados en la actividad de dicho negocio o empresa que se transfiere, por el año en que se realice la transferencia y por los dos años anteriores, responsabilidad que se limitará al valor de esos bienes; 3. Las sociedades que sustituyan a otras, haciéndose cargo del activo y del pasivo, en todo o en parte, sea por fusión, transformación, absorción o cualesquier otra forma. La responsabilidad comprenderá a los tributos adeudados por aquellas hasta la fecha del respectivo acto; 4. Los sucesores a título universal, respecto de los tributos adeudados por el causante; y, 5. Los donatarios y los sucesores a título singular, respecto de los tributos adeudados por el donante o causante correspondientes a los bienes legados o donados.
- Otros responsables
- 1. Los agentes de retención, entendiéndose por tales las personas naturales o jurídicas que, en razón de su actividad, función o empleo, estén en posibilidad de retener tributos y que, por mandato legal, disposición reglamentaria u orden administrativa, estén obligadas a ello. Serán también agentes de retención los herederos y, en su caso, el albacea, por el impuesto que corresponda a los legados; pero cesará la obligación del albacea cuando termine el encargo sin que se hayan pagado los legados, 2. Los agentes de percepción, entendiéndose por tales las personas naturales o jurídicas que, por razón de su actividad, función o empleo, y por mandato de la ley o del reglamento, estén obligadas a recaudar tributos y entregarlos al sujeto activo; y, 3. Los sustitutos del contribuyente, entendiéndose por tales a las personas que, cuando una ley tributaria así lo disponga, se colocan en lugar del contribuyente, quedando obligado al cumplimiento de las prestaciones materiales y formales de las obligaciones tributarias.
- Responsable por representación
- Hecho Generador
EXTINCIÓN Y EXONERACIÓN DE LAS OBLIGACIONES TRIBUTARIAS
- CRE Art. 301.- Sólo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos. Sólo por acto normativo de órgano competente se podrán establecer, modificar, exonerar y extinguir tasas y contribuciones. Las tasas y contribuciones especiales se crearán y regularán de acuerdo con la ley.
- CRE Art. 37.- El Estado garantizará a las personas adultas mayores lossiguientes derechos:5.Exenciones en el régimen tributario. Art. 48.-El Estado adoptará a favor de las personas con discapacidadmedidas que aseguren:2. La obtención de créditos y rebajas o exoneraciones tributarias que lespermita iniciar y mantener actividades productivas, y la obtención debecas de estudio en todos los niveles de educación.
- Art. 37.- Modos de extinción.- La obligación tributaria se extingue, en todo o en parte, por cualesquiera de los siguientes modos:
- 1. Solución o pago; 2. Compensación; 3. Confusión; 4. Remisión; y, 5. Prescripción de la acción de cobro.
- 1. Solución o pago; 2. Compensación; 3. Confusión; 4. Remisión; y, 5. Prescripción de la acción de cobro.
- LORTIEXENCIONES Art. 9.- Exenciones.- Para fines de la determinación y liquidación del impuesto a la renta, están exonerados exclusivamente los siguientes ingresos:
- CRE Art. 301.- Sólo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos. Sólo por acto normativo de órgano competente se podrán establecer, modificar, exonerar y extinguir tasas y contribuciones. Las tasas y contribuciones especiales se crearán y regularán de acuerdo con la ley. CRE Art. 37.- El Estado garantizará a las personas adultas mayores los siguientes derechos:5.Exenciones en el régimen tributario. Art. 48.-El Estado adoptará a favor de las personas con discapacidad medidas que aseguren:2. La obtención de créditos y rebajas o exoneraciones tributarias que les permita iniciar y mantener actividades productivas, y la obtención de becas de estudio en todos los niveles de educación.
Information
- Description
- Derecho Mind Map on DERECHO TRIBUTARIO MATERIAL, created by christian barzola on 06/01/2021.
- Created by
- christian barzola
- Views
- 9
- History
-
- Created by christian barzola · Jan 6, 2021
- Copied by christian barzola · Jan 6, 2021
- Rating