
Mind map
2 - Espécies tributárias
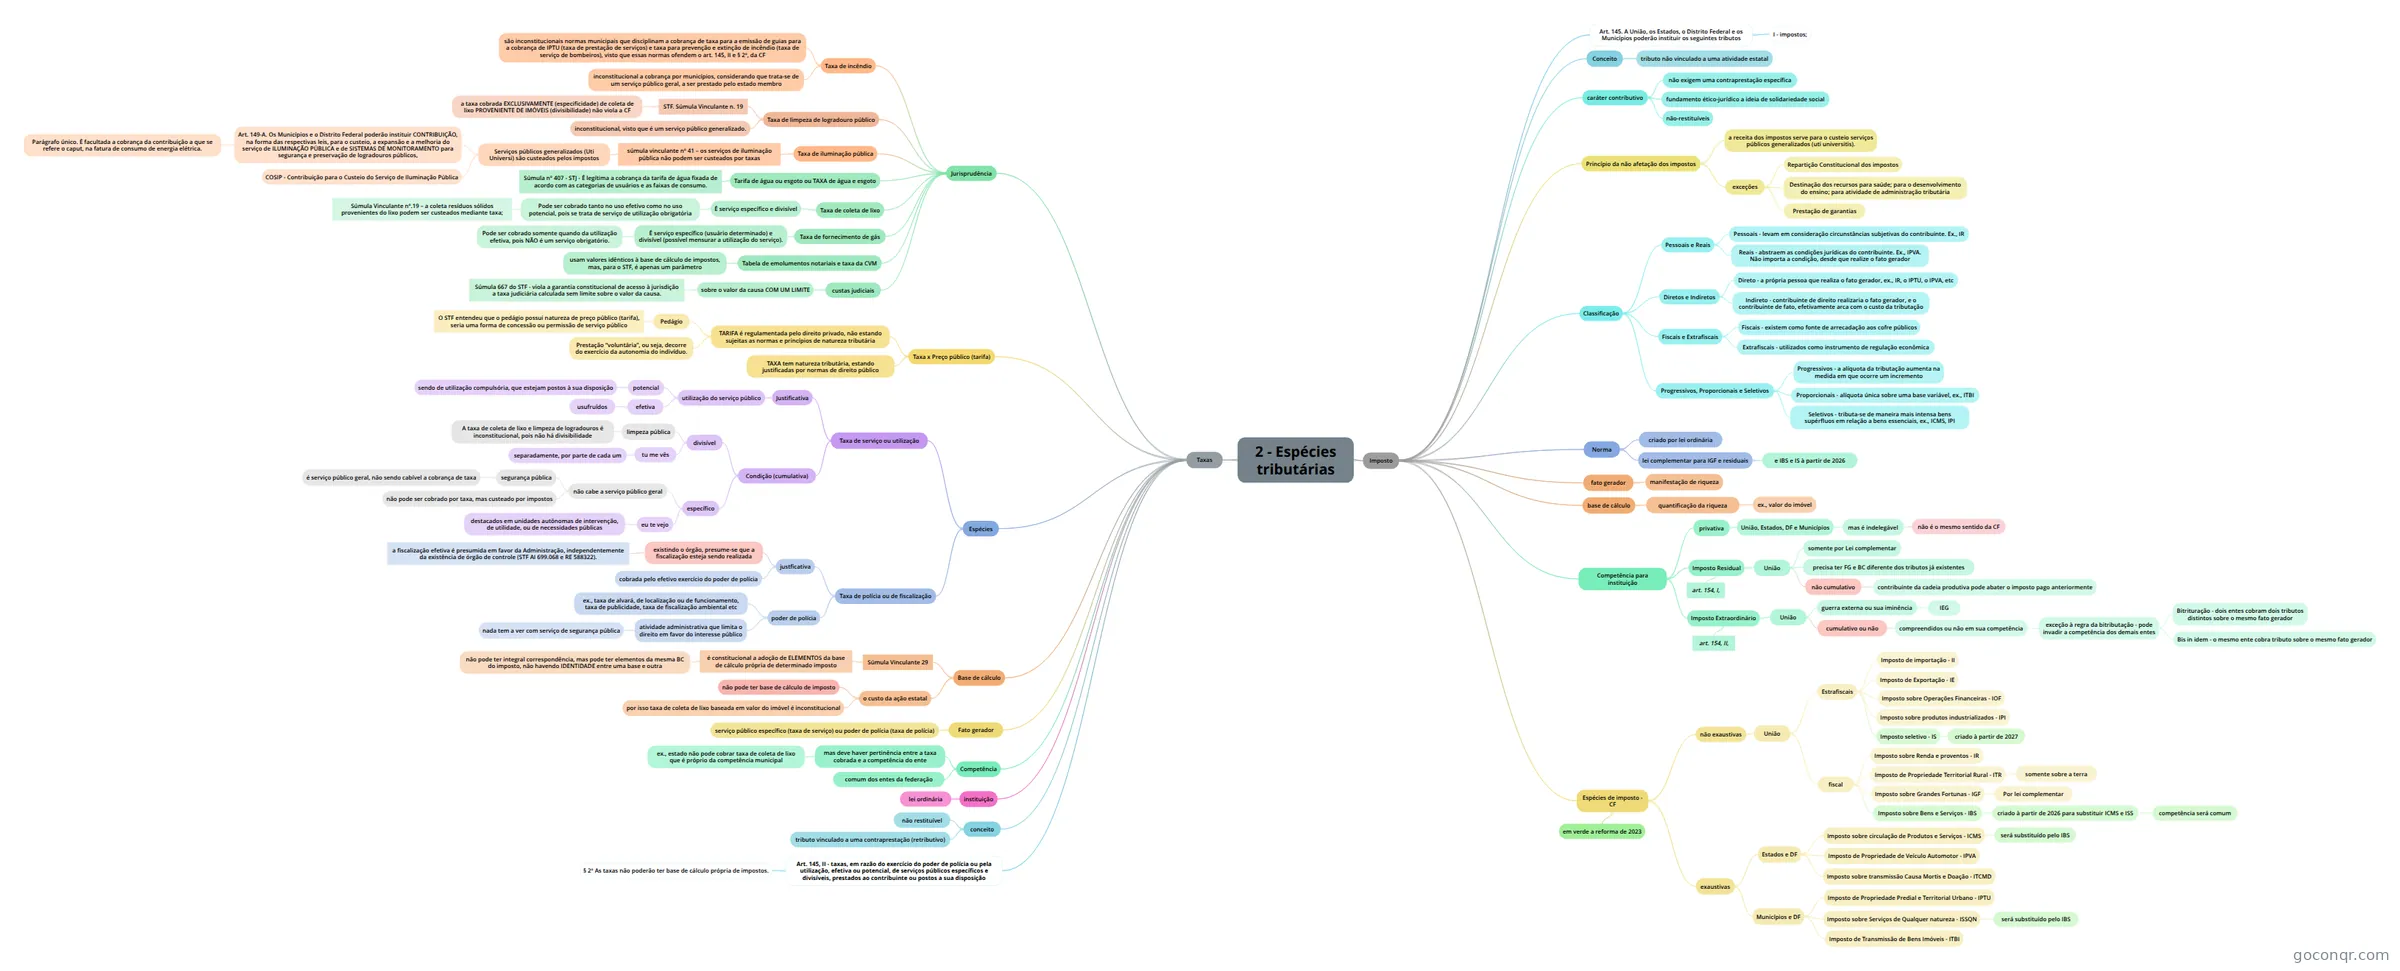
Mapa mental: Espécies tributárias
Map content
2 - Espécies tributárias
Imposto
- fato gerador
- manifestação de riqueza
- base de cálculo
- quantificação da riqueza
- ex., valor do imóvel
- quantificação da riqueza
- Competência para instituição
- privativa
- União, Estados, DF e Municípios
- mas é indelegável
- não é o mesmo sentido da CF
- mas é indelegável
- União, Estados, DF e Municípios
- Imposto Residual
- União
- somente por Lei complementar
- precisa ter FG e BC diferente dos tributos já existentes
- não cumulativo
- contribuinte da cadeia produtiva pode abater o imposto pago anteriormente
- art. 154, I,
- I - mediante lei complementar, impostos não previstos no artigo anterior, desde que sejam não-cumulativos e não tenham fato gerador ou base de cálculo próprios dos discriminados nesta Constituição;
- União
- Imposto Extraordinário
- União
- guerra externa ou sua iminência
- IEG
- cumulativo ou não
- compreendidos ou não em sua competência
- exceção à regra da bitributação - pode invadir a competência dos demais entes
- Bitrituração - dois entes cobram dois tributos distintos sobre o mesmo fato gerador
- Bis in idem - o mesmo ente cobra tributo sobre o mesmo fato gerador
- exceção à regra da bitributação - pode invadir a competência dos demais entes
- compreendidos ou não em sua competência
- guerra externa ou sua iminência
- art. 154, II,
- II - na iminência ou no caso de guerra externa, impostos extraordinários, compreendidos ou não em sua competência tributária, os quais serão suprimidos, gradativamente, cessadas as causas de sua criação.
- União
- privativa
- Espécies de imposto - CF
- exaustivas
- Estados e DF
- Imposto sobre circulação de Produtos e Serviços - ICMS
- será substituído pelo IBS
- Imposto de Propriedade de Veículo Automotor - IPVA
- Imposto sobre transmissão Causa Mortis e Doação - ITCMD
- Imposto sobre circulação de Produtos e Serviços - ICMS
- Municípios e DF
- Imposto de Propriedade Predial e Territorial Urbano - IPTU
- Imposto sobre Serviços de Qualquer natureza - ISSQN
- será substituído pelo IBS
- Imposto de Transmissão de Bens Imóveis - ITBI
- Estados e DF
- não exaustivas
- União
- Estrafiscais
- Imposto de importação - II
- Imposto de Exportação - IE
- Imposto sobre Operações Financeiras - IOF
- Imposto sobre produtos industrializados - IPI
- Imposto seletivo - IS
- criado à partir de 2027
- fiscal
- Imposto sobre Renda e proventos - IR
- Imposto de Propriedade Territorial Rural - ITR
- somente sobre a terra
- Imposto sobre Grandes Fortunas - IGF
- Por lei complementar
- Imposto sobre Bens e Serviços - IBS
- criado à partir de 2026 para substituir ICMS e ISS
- competência será comum
- criado à partir de 2026 para substituir ICMS e ISS
- Estrafiscais
- União
- em verde a reforma de 2023
- exaustivas
- Conceito
- tributo não vinculado a uma atividade estatal
- Norma
- criado por lei ordinária
- lei complementar para IGF e residuais
- e IBS e IS à partir de 2026
- caráter contributivo
- não exigem uma contraprestação específica
- fundamento ético-jurídico a ideia de solidariedade social
- não-restituíveis
- Princípio da não afetação dos impostos
- a receita dos impostos serve para o custeio serviços públicos generalizados (uti universitis).
- exceções
- Repartição Constitucional dos impostos
- Destinação dos recursos para saúde; para o desenvolvimento do ensino; para atividade de administração tributária
- Prestação de garantias
- Classificação
- Pessoais e Reais
- Pessoais - levam em consideração circunstâncias subjetivas do contribuinte. Ex., IR
- Reais - abstraem as condições jurídicas do contribuinte. Ex., IPVA. Não importa a condição, desde que realize o fato gerador
- Diretos e Indiretos
- Direto - a própria pessoa que realiza o fato gerador, ex., IR, o IPTU, o IPVA, etc
- Indireto - contribuinte de direito realizaria o fato gerador, e o contribuinte de fato, efetivamente arca com o custo da tributação
- Fiscais e Extrafiscais
- Fiscais - existem como fonte de arrecadação aos cofre públicos
- Extrafiscais - utilizados como instrumento de regulação econômica
- Progressivos, Proporcionais e Seletivos
- Progressivos - a alíquota da tributação aumenta na medida em que ocorre um incremento
- Proporcionais - alíquota única sobre uma base variável, ex., ITBI
- Seletivos - tributa-se de maneira mais intensa bens supérfluos em relação a bens essenciais, ex., ICMS, IPI
- Pessoais e Reais
- Art. 145. A União, os Estados, o Distrito Federal e os Municípios poderão instituir os seguintes tributos
- I - impostos;
- fato gerador
Taxas
- conceito
- tributo vinculado a uma contraprestação (retributivo)
- não restituível
- Competência
- comum dos entes da federação
- mas deve haver pertinência entre a taxa cobrada e a competência do ente
- ex., estado não pode cobrar taxa de coleta de lixo que é próprio da competência municipal
- Fato gerador
- serviço público específico (taxa de serviço) ou poder de polícia (taxa de polícia)
- Base de cálculo
- o custo da ação estatal
- por isso taxa de coleta de lixo baseada em valor do imóvel é inconstitucional
- não pode ter base de cálculo de imposto
- Súmula Vinculante 29
- é constitucional a adoção de ELEMENTOS da base de cálculo própria de determinado imposto
- não pode ter integral correspondência, mas pode ter elementos da mesma BC do imposto, não havendo IDENTIDADE entre uma base e outra
- é constitucional a adoção de ELEMENTOS da base de cálculo própria de determinado imposto
- o custo da ação estatal
- Espécies
- Taxa de polícia ou de fiscalização
- poder de polícia
- atividade administrativa que limita o direito em favor do interesse público
- nada tem a ver com serviço de segurança pública
- ex., taxa de alvará, de localização ou de funcionamento, taxa de publicidade, taxa de fiscalização ambiental etc
- atividade administrativa que limita o direito em favor do interesse público
- justficativa
- existindo o órgão, presume-se que a fiscalização esteja sendo realizada
- a fiscalização efetiva é presumida em favor da Administração, independentemente da existência de órgão de controle (STF AI 699.068 e RE 588322).
- cobrada pelo efetivo exercício do poder de polícia
- existindo o órgão, presume-se que a fiscalização esteja sendo realizada
- poder de polícia
- Taxa de serviço ou utilização
- Condição (cumulativa)
- específico
- eu te vejo
- destacados em unidades autônomas de intervenção, de utilidade, ou de necessidades públicas
- não cabe a serviço público geral
- não pode ser cobrado por taxa, mas custeado por impostos
- segurança pública
- é serviço público geral, não sendo cabível a cobrança de taxa
- eu te vejo
- divisível
- tu me vês
- separadamente, por parte de cada um
- limpeza pública
- A taxa de coleta de lixo e limpeza de logradouros é inconstitucional, pois não há divisibilidade
- tu me vês
- específico
- Justificativa
- utilização do serviço público
- efetiva
- usufruídos
- potencial
- sendo de utilização compulsória, que estejam postos à sua disposição
- efetiva
- utilização do serviço público
- Condição (cumulativa)
- Taxa de polícia ou de fiscalização
- instituição
- lei ordinária
- Jurisprudência
- custas judiciais
- sobre o valor da causa COM UM LIMITE
- Súmula 667 do STF - viola a garantia constitucional de acesso à jurisdição a taxa judiciária calculada sem limite sobre o valor da causa.
- sobre o valor da causa COM UM LIMITE
- Tabela de emolumentos notariais e taxa da CVM
- usam valores idênticos à base de cálculo de impostos, mas, para o STF, é apenas um parâmetro
- Taxa de fornecimento de gás
- É serviço específico (usuário determinado) e divisível (possível mensurar a utilização do serviço).
- Pode ser cobrado somente quando da utilização efetiva, pois NÃO é um serviço obrigatório.
- É serviço específico (usuário determinado) e divisível (possível mensurar a utilização do serviço).
- Taxa de coleta de lixo
- É serviço específico e divisível
- Pode ser cobrado tanto no uso efetivo como no uso potencial, pois se trata de serviço de utilização obrigatória
- Súmula Vinculante nº.19 – a coleta resíduos sólidos provenientes do lixo podem ser custeados mediante taxa;
- Pode ser cobrado tanto no uso efetivo como no uso potencial, pois se trata de serviço de utilização obrigatória
- É serviço específico e divisível
- Tarifa de água ou esgoto ou TAXA de água e esgoto
- Súmula nº 407 - STJ - É legítima a cobrança da tarifa de água fixada de acordo com as categorias de usuários e as faixas de consumo.
- Taxa de iluminação pública
- súmula vinculante nº 41 – os serviços de iluminação pública não podem ser custeados por taxas
- Serviços públicos generalizados (Uti Universi) são custeados pelos impostos
- Art. 149-A. Os Municípios e o Distrito Federal poderão instituir CONTRIBUIÇÃO, na forma das respectivas leis, para o custeio, a expansão e a melhoria do serviço de ILUMINAÇÃO PÚBLICA e de SISTEMAS DE MONITORAMENTO para segurança e preservação de logradouros públicos,
- Parágrafo único. É facultada a cobrança da contribuição a que se refere o caput, na fatura de consumo de energia elétrica.
- COSIP - Contribuição para o Custeio do Serviço de Iluminação Pública
- Art. 149-A. Os Municípios e o Distrito Federal poderão instituir CONTRIBUIÇÃO, na forma das respectivas leis, para o custeio, a expansão e a melhoria do serviço de ILUMINAÇÃO PÚBLICA e de SISTEMAS DE MONITORAMENTO para segurança e preservação de logradouros públicos,
- Serviços públicos generalizados (Uti Universi) são custeados pelos impostos
- súmula vinculante nº 41 – os serviços de iluminação pública não podem ser custeados por taxas
- Taxa de limpeza de logradouro público
- STF. Súmula Vinculante n. 19
- a taxa cobrada EXCLUSIVAMENTE (especificidade) de coleta de lixo PROVENIENTE DE IMÓVEIS (divisibilidade) não viola a CF
- inconstitucional, visto que é um serviço público generalizado.
- STF. Súmula Vinculante n. 19
- Taxa de incêndio
- inconstitucional a cobrança por municípios, considerando que trata-se de um serviço público geral, a ser prestado pelo estado membro
- são inconstitucionais normas municipais que disciplinam a cobrança de taxa para a emissão de guias para a cobrança de IPTU (taxa de prestação de serviços) e taxa para prevenção e extinção de incêndio (taxa de serviço de bombeiros), visto que essas normas ofendem o art. 145, II e § 2º, da CF
- custas judiciais
- Taxa x Preço público (tarifa)
- TAXA tem natureza tributária, estando justificadas por normas de direito público
- TARIFA é regulamentada pelo direito privado, não estando sujeitas as normas e princípios de natureza tributária
- Prestação “voluntária”, ou seja, decorre do exercício da autonomia do indivíduo.
- Pedágio
- O STF entendeu que o pedágio possui natureza de preço público (tarifa), seria uma forma de concessão ou permissão de serviço público
- Art. 145, II - taxas, em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição
- § 2º As taxas não poderão ter base de cálculo própria de impostos.
- conceito
Information
- Description
- Concursos Públicos Direito Tributário Mind Map on 2 - Espécies tributárias, created by Rogério Augusto on 15/05/2021.
- Created by
- Rogério Augusto
- Views
- 0
- Rating