
Mind map
Impuesto al valor agregado IVA.
Map content
Impuesto al valor agregado IVA.
HECHO GENERADOR DEL IMPUESTO
- La prestación de servicios
- La importación de bienes corporales muebles
- Venta de bienes
- la transferencia del dominio a título gratuito u oneroso de bienes corporales muebles
- Los retiros de bienes corporales muebles
- Las incorporaciones de bienes corporales muebles a inmuebles
CAUSACION DEL IMPUESTO
- Ventas
- Retiros
- Prestacion de servicios
- Importaciones
RESPONSABLES
- sujetos pasivos
- Los comerciantes
- Los importadores
- Quien preste un servicio
- Los contribuyentes pertenecientes al régimen común del impuesto sobre las ventas
- sujetos pasivos
BASE GRAVABLE
- Valor sobre el cual se aplica la tarifa para obtener el impuesto respectivo
- En la venta y prestación de servicios
- La base gravable será el valor total de la operación, contado o a crédito
- A dicho valor, se han de adicionar los demás valores que hagan parte de la operación.
- La base gravable será el valor total de la operación, contado o a crédito
- En la venta y prestación de servicios
- En ningún caso la base gravable podrá ser inferior al valor comercial de los bienes o servicios, en la fecha de la transacción
- Valor sobre el cual se aplica la tarifa para obtener el impuesto respectivo
TARIFAS
- Tarifa general 16%
- Ventas
- art 446
- art. 469
- art. 474
- Servicios
- art. 461
- Ventas
- algunos bines y servicios quedaron desde 2013 gravabados con el 5%
- Tarifas especiales
- Tarifa general 16%
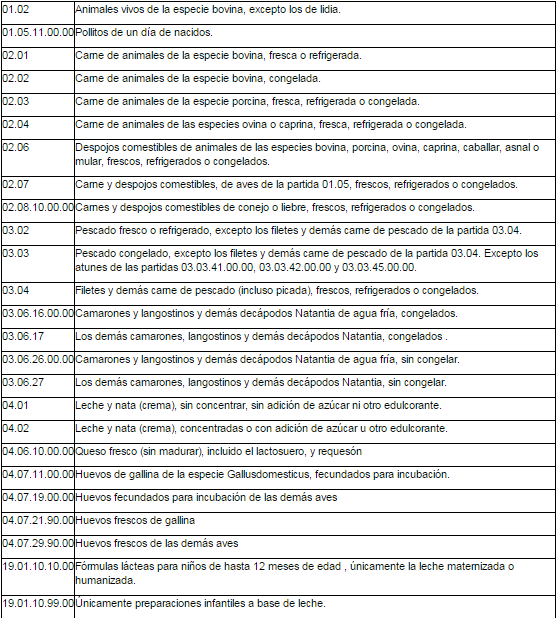
BIENES EXENTOS
DETERMINACION DEL IMPUESTO A CARGO DEL RESPONSABLE DEL REGIMEN COMUN
- Venta y prestación de servicios
- Por la diferencia entre el impuesto generado por las operaciones gravadas, y los impuestos descontables legalmente autorizados.
- En la importación
- Aplicando en cada operación la tarifa del impuesto sobre la base gravable correspondiente.
- Venta y prestación de servicios
REGIMEN SIMPLIFICADO
- personas naturales comerciantes y los artesanos, que sean minoristas o detallistas; los agricultores y los ganaderos, que realicen operaciones gravadas, así como quienes presten servicios gravados
- Con ingresos brutos totales provenientes de la actividad inferiores a cuatro mil (4.000) UVT.
- Que tengan máximo un establecimiento de comercio, oficina, sede, local o negocio donde ejercen su actividad
- que e el lugar de traajo no se desarrollen actividades bajo franquicia, concesión, regalía, autorización
- No ser usuarios aduaneros.
- No celebrar contratos de venta de bienes o prestación de servicios gravados por valor individual y superior a 3.300 UVT.
- Sus consignaciones bancarias, depósitos o inversiones financieras durante el año anterior o durante el respectivo año no supere la suma de 4.500 UVT.
- personas naturales comerciantes y los artesanos, que sean minoristas o detallistas; los agricultores y los ganaderos, que realicen operaciones gravadas, así como quienes presten servicios gravados
Images and files in the map
Information
- Description
- Mapa mental. Impuesto al valor agregado IVA. Artículo 420 a 513 del estatuto tributario colombiano
- Created by
- Lädy Salcedo
- Views
- 343
- Tags
- Rating