
Mind map
AUDITORIA
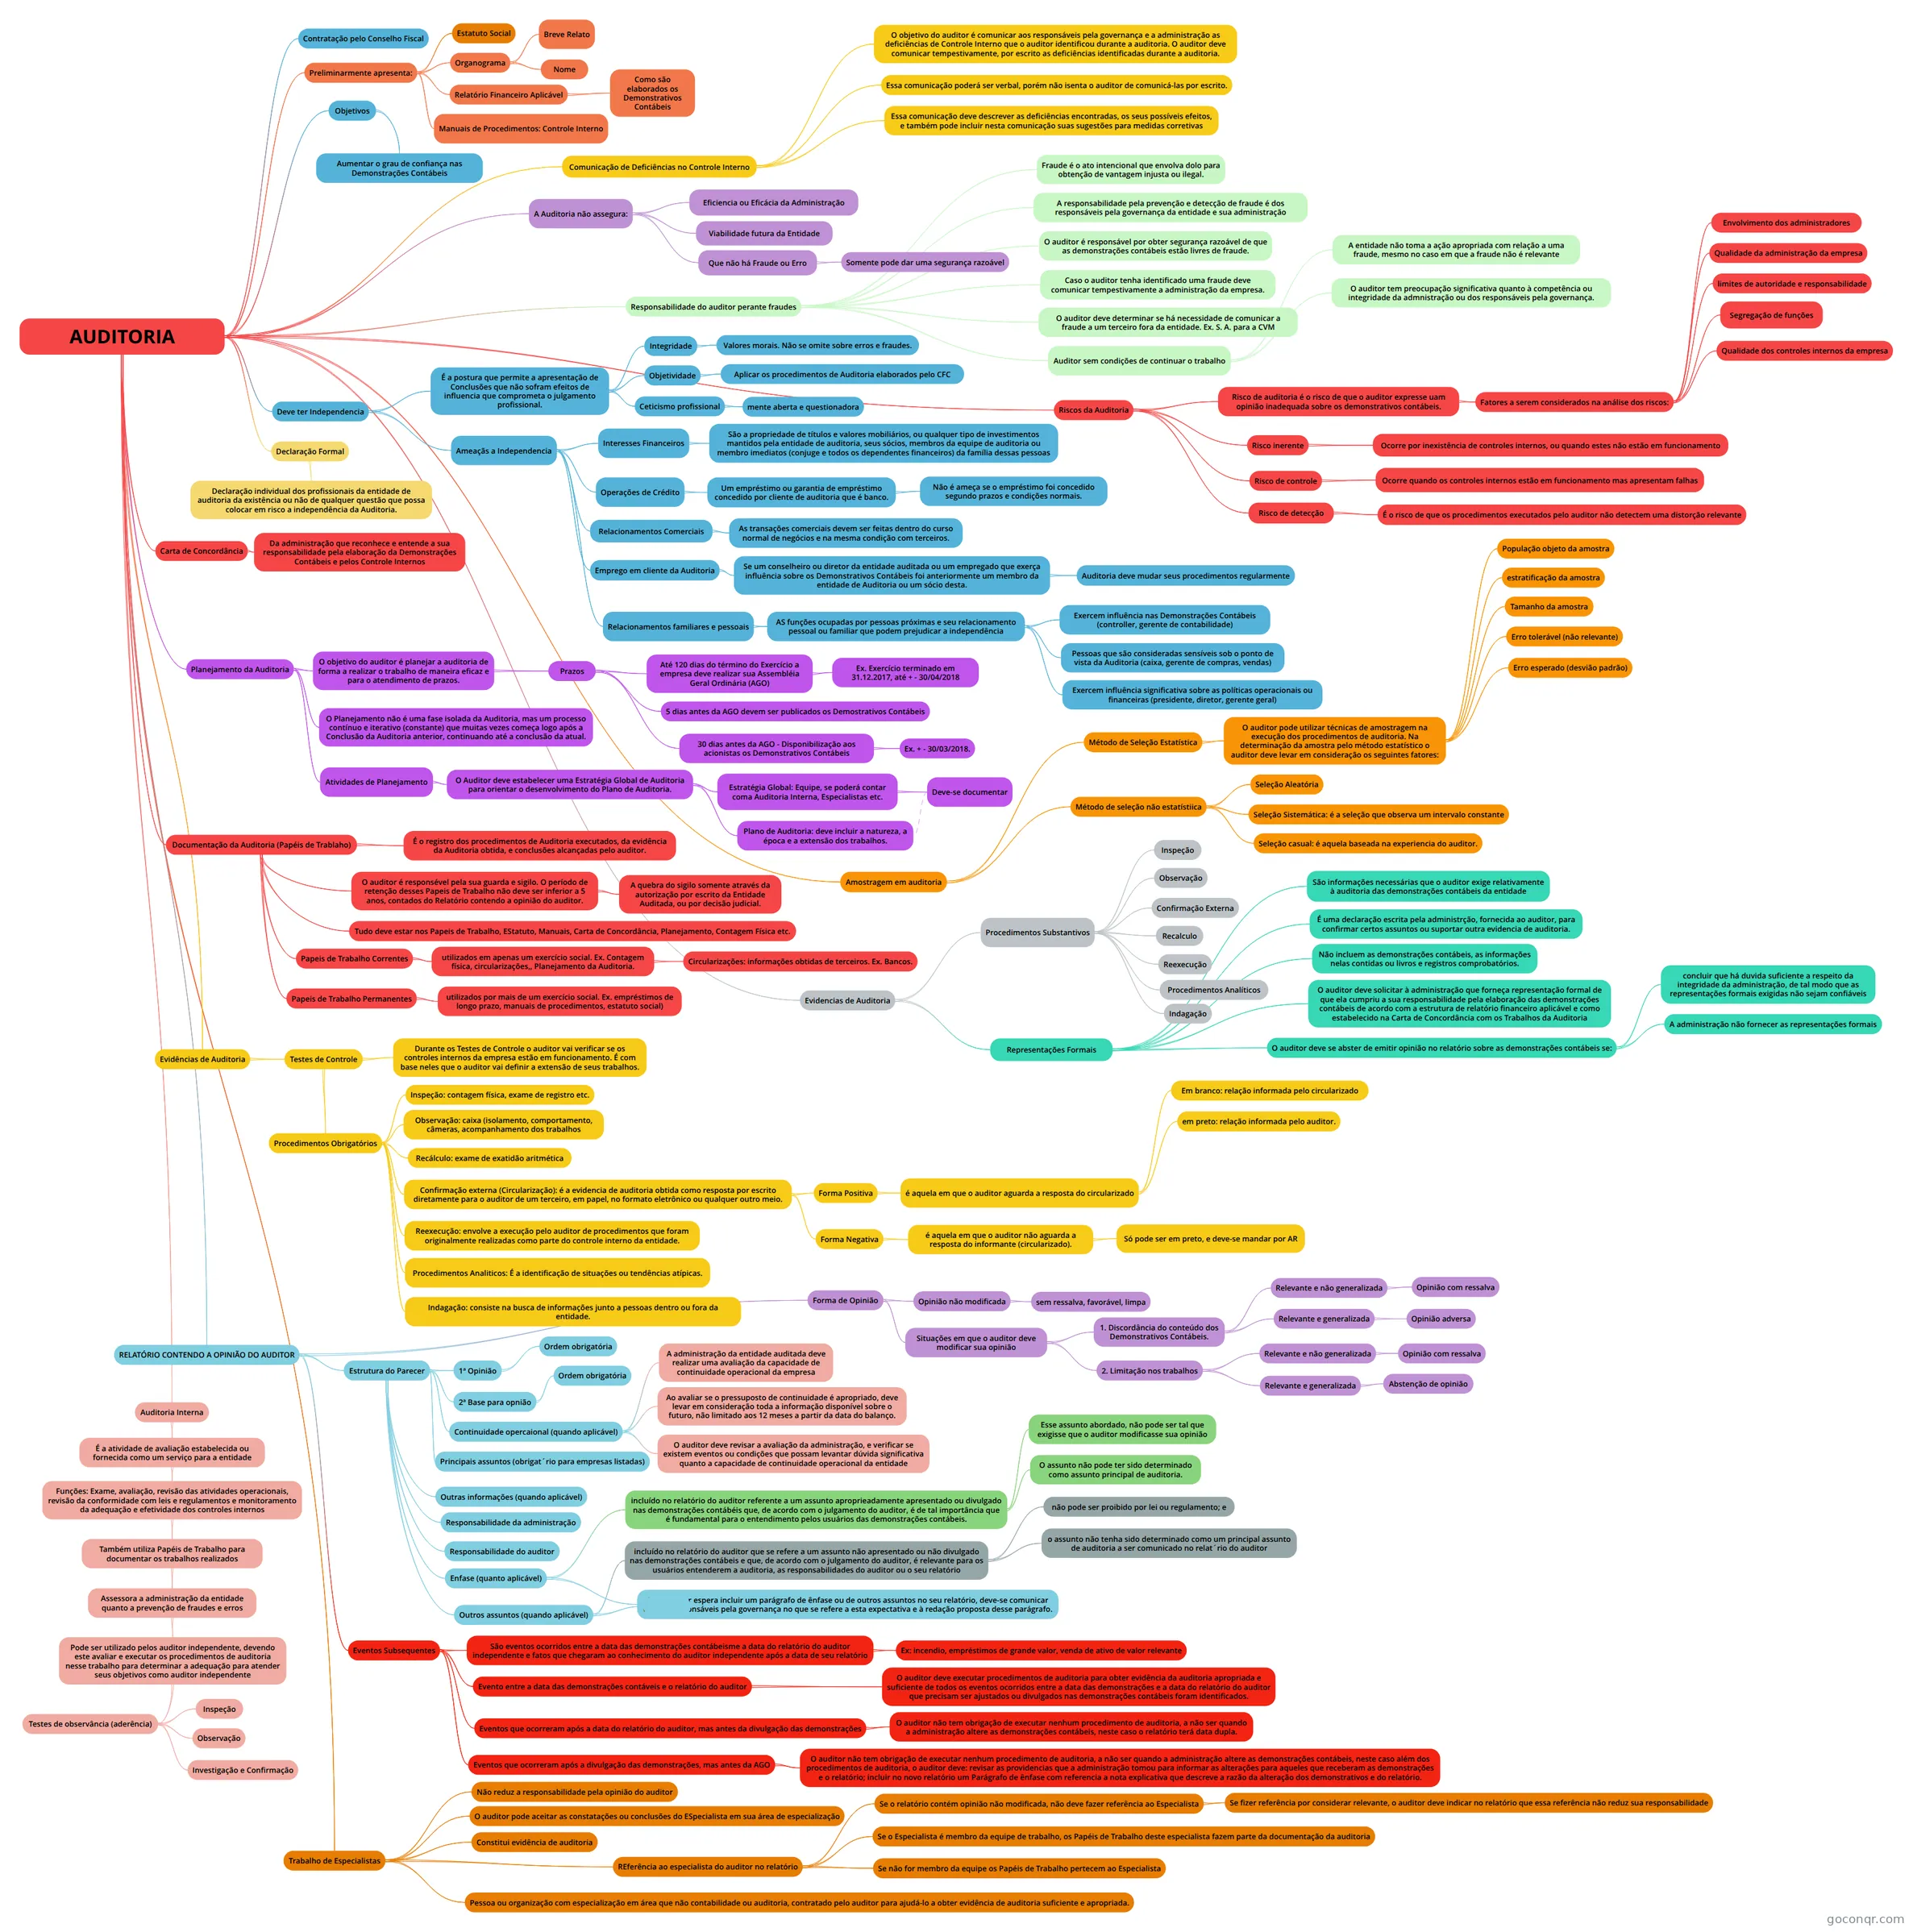
Mapa mental: Auditoria
Map content
AUDITORIA
Contratação pelo Conselho Fiscal
Preliminarmente apresenta:
- Estatuto Social
- Organograma
- Nome
- Breve Relato
- Relatório Financeiro Aplicável
- Como são elaborados os Demonstrativos Contábeis
- Manuais de Procedimentos: Controle Interno
Objetivos
- Aumentar o grau de confiança nas Demonstrações Contábeis
A Auditoria não assegura:
- Viabilidade futura da Entidade
- Eficiencia ou Eficácia da Administração
- Que não há Fraude ou Erro
- Somente pode dar uma segurança razoável
Deve ter Independencia
- É a postura que permite a apresentação de Conclusões que não sofram efeitos de influencia que comprometa o julgamento profissional.
- Integridade
- Valores morais. Não se omite sobre erros e fraudes.
- Objetividade
- Aplicar os procedimentos de Auditoria elaborados pelo CFC
- Ceticismo profissional
- mente aberta e questionadora
- Integridade
- Ameaçãs a Independencia
- Interesses Financeiros
- São a propriedade de títulos e valores mobiliários, ou qualquer tipo de investimentos mantidos pela entidade de auditoria, seus sócios, membros da equipe de auditoria ou membro imediatos (conjuge e todos os dependentes financeiros) da família dessas pessoas
- Operações de Crédito
- Um empréstimo ou garantia de empréstimo concedido por cliente de auditoria que é banco.
- Não é ameça se o empréstimo foi concedido segundo prazos e condições normais.
- Um empréstimo ou garantia de empréstimo concedido por cliente de auditoria que é banco.
- Relacionamentos Comerciais
- As transações comerciais devem ser feitas dentro do curso normal de negócios e na mesma condição com terceiros.
- Relacionamentos familiares e pessoais
- AS funções ocupadas por pessoas próximas e seu relacionamento pessoal ou familiar que podem prejudicar a independência
- Exercem influência significativa sobre as políticas operacionais ou financeiras (presidente, diretor, gerente geral)
- Exercem influência nas Demonstrações Contábeis (controller, gerente de contabilidade)
- Pessoas que são consideradas sensíveis sob o ponto de vista da Auditoria (caixa, gerente de compras, vendas)
- AS funções ocupadas por pessoas próximas e seu relacionamento pessoal ou familiar que podem prejudicar a independência
- Emprego em cliente da Auditoria
- Se um conselheiro ou diretor da entidade auditada ou um empregado que exerça influência sobre os Demonstrativos Contábeis foi anteriormente um membro da entidade de Auditoria ou um sócio desta.
- Auditoria deve mudar seus procedimentos regularmente
- Se um conselheiro ou diretor da entidade auditada ou um empregado que exerça influência sobre os Demonstrativos Contábeis foi anteriormente um membro da entidade de Auditoria ou um sócio desta.
- Interesses Financeiros
- É a postura que permite a apresentação de Conclusões que não sofram efeitos de influencia que comprometa o julgamento profissional.
Declaração Formal
- Declaração individual dos profissionais da entidade de auditoria da existência ou não de qualquer questão que possa colocar em risco a independência da Auditoria.
Carta de Concordância
- Da administração que reconhece e entende a sua responsabilidade pela elaboração da Demonstrações Contábeis e pelos Controle Internos
Planejamento da Auditoria
- O objetivo do auditor é planejar a auditoria de forma a realizar o trabalho de maneira eficaz e para o atendimento de prazos.
- Prazos
- Até 120 dias do término do Exercício a empresa deve realizar sua Assembléia Geral Ordinária (AGO)
- Ex. Exercício terminado em 31.12.2017, até + - 30/04/2018
- 5 dias antes da AGO devem ser publicados os Demostrativos Contábeis
- 30 dias antes da AGO - Disponibilização aos acionistas os Demonstrativos Contábeis
- Ex. + - 30/03/2018.
- Até 120 dias do término do Exercício a empresa deve realizar sua Assembléia Geral Ordinária (AGO)
- Prazos
- O Planejamento não é uma fase isolada da Auditoria, mas um processo contínuo e iterativo (constante) que muitas vezes começa logo após a Conclusão da Auditoria anterior, continuando até a conclusão da atual.
- Atividades de Planejamento
- O Auditor deve estabelecer uma Estratégia Global de Auditoria para orientar o desenvolvimento do Plano de Auditoria.
- Estratégia Global: Equipe, se poderá contar coma Auditoria Interna, Especialistas etc.
- Deve-se documentar
- Plano de Auditoria: deve incluir a natureza, a época e a extensão dos trabalhos.
- Estratégia Global: Equipe, se poderá contar coma Auditoria Interna, Especialistas etc.
- O Auditor deve estabelecer uma Estratégia Global de Auditoria para orientar o desenvolvimento do Plano de Auditoria.
- O objetivo do auditor é planejar a auditoria de forma a realizar o trabalho de maneira eficaz e para o atendimento de prazos.
Documentação da Auditoria (Papéis de Trablaho)
- É o registro dos procedimentos de Auditoria executados, da evidência da Auditoria obtida, e conclusões alcançadas pelo auditor.
- O auditor é responsével pela sua guarda e sigilo. O período de retenção desses Papeis de Trabalho não deve ser inferior a 5 anos, contados do Relatório contendo a opinião do auditor.
- A quebra do sigilo somente através da autorização por escrito da Entidade Auditada, ou por decisão judicial.
- Tudo deve estar nos Papeis de Trabalho, EStatuto, Manuais, Carta de Concordância, Planejamento, Contagem Física etc.
- Papeis de Trabalho Correntes
- utilizados em apenas um exercício social. Ex. Contagem física, circularizações,, Planejamento da Auditoria.
- Circularizações: informações obtidas de terceiros. Ex. Bancos.
- utilizados em apenas um exercício social. Ex. Contagem física, circularizações,, Planejamento da Auditoria.
- Papeis de Trabalho Permanentes
- utilizados por mais de um exercício social. Ex. empréstimos de longo prazo, manuais de procedimentos, estatuto social)
Evidências de Auditoria
- Testes de Controle
- Durante os Testes de Controle o auditor vai verificar se os controles internos da empresa estão em funcionamento. É com base neles que o auditor vai definir a extensão de seus trabalhos.
- Procedimentos Obrigatórios
- Inspeção: contagem física, exame de registro etc.
- Observação: caixa (isolamento, comportamento, câmeras, acompanhamento dos trabalhos
- Recálculo: exame de exatidão aritmética
- Confirmação externa (Circularização): é a evidencia de auditoria obtida como resposta por escrito diretamente para o auditor de um terceiro, em papel, no formato eletrônico ou qualquer outro meio.
- Forma Positiva
- é aquela em que o auditor aguarda a resposta do circularizado
- Em branco: relação informada pelo circularizado
- em preto: relação informada pelo auditor.
- é aquela em que o auditor aguarda a resposta do circularizado
- Forma Negativa
- é aquela em que o auditor não aguarda a resposta do informante (circularizado).
- Só pode ser em preto, e deve-se mandar por AR
- é aquela em que o auditor não aguarda a resposta do informante (circularizado).
- Forma Positiva
- Reexecução: envolve a execução pelo auditor de procedimentos que foram originalmente realizadas como parte do controle interno da entidade.
- Procedimentos Analiticos: É a identificação de situações ou tendências atípicas.
- Indagação: consiste na busca de informações junto a pessoas dentro ou fora da entidade.
- Testes de Controle
Comunicação de Deficiências no Controle Interno
- O objetivo do auditor é comunicar aos responsáveis pela governança e a administração as deficiências de Controle Interno que o auditor identificou durante a auditoria. O auditor deve comunicar tempestivamente, por escrito as deficiências identificadas durante a auditoria.
- Essa comunicação poderá ser verbal, porém não isenta o auditor de comunicá-las por escrito.
- Essa comunicação deve descrever as deficiências encontradas, os seus possíveis efeitos, e também pode incluir nesta comunicação suas sugestões para medidas corretivas
Responsabilidade do auditor perante fraudes
- Fraude é o ato intencional que envolva dolo para obtenção de vantagem injusta ou ilegal.
- A responsabilidade pela prevenção e detecção de fraude é dos responsáveis pela governança da entidade e sua administração
- O auditor é responsável por obter segurança razoável de que as demonstrações contábeis estão livres de fraude.
- Caso o auditor tenha identificado uma fraude deve comunicar tempestivamente a administração da empresa.
- O auditor deve determinar se há necessidade de comunicar a fraude a um terceiro fora da entidade. Ex. S. A. para a CVM
- Auditor sem condições de continuar o trabalho
- A entidade não toma a ação apropriada com relação a uma fraude, mesmo no caso em que a fraude não é relevante
- O auditor tem preocupação significativa quanto à competência ou integridade da admnistração ou dos responsáveis pela governança.
Riscos da Auditoria
- Risco de auditoria é o risco de que o auditor expresse uam opinião inadequada sobre os demonstrativos contábeis.
- Fatores a serem considerados na análise dos riscos:
- Envolvimento dos administradores
- Qualidade da administração da empresa
- limites de autoridade e responsabilidade
- Segregação de funções
- Qualidade dos controles internos da empresa
- Fatores a serem considerados na análise dos riscos:
- Risco inerente
- Ocorre por inexistência de controles internos, ou quando estes não estão em funcionamento
- Risco de controle
- Ocorre quando os controles internos estão em funcionamento mas apresentam falhas
- Risco de detecção
- É o risco de que os procedimentos executados pelo auditor não detectem uma distorção relevante
- Risco de auditoria é o risco de que o auditor expresse uam opinião inadequada sobre os demonstrativos contábeis.
Amostragem em auditoria
- Método de Seleção Estatística
- O auditor pode utilizar técnicas de amostragem na execução dos procedimentos de auditoria. Na determinação da amostra pelo método estatístico o auditor deve levar em consideração os seguintes fatores:
- População objeto da amostra
- estratificação da amostra
- Tamanho da amostra
- Erro tolerável (não relevante)
- Erro esperado (desvião padrão)
- O auditor pode utilizar técnicas de amostragem na execução dos procedimentos de auditoria. Na determinação da amostra pelo método estatístico o auditor deve levar em consideração os seguintes fatores:
- Método de seleção não estatístiica
- Seleção Aleatória
- Seleção Sistemática: é a seleção que observa um intervalo constante
- Seleção casual: é aquela baseada na experiencia do auditor.
- Método de Seleção Estatística
Evidencias de Auditoria
- Procedimentos Substantivos
- Inspeção
- Observação
- Confirmação Externa
- Recalculo
- Reexecução
- Procedimentos Analíticos
- Indagação
- Representações Formais
- São informações necessárias que o auditor exige relativamente à auditoria das demonstrações contábeis da entidade
- É uma declaração escrita pela administrção, fornecida ao auditor, para confirmar certos assuntos ou suportar outra evidencia de auditoria.
- Não incluem as demonstrações contábeis, as informações nelas contidas ou livros e registros comprobatórios.
- O auditor deve solicitar à administração que forneça representação formal de que ela cumpriu a sua responsabilidade pela elaboração das demonstrações contábeis de acordo com a estrutura de relatório financeiro aplicável e como estabelecido na Carta de Concordância com os Trabalhos da Auditoria
- O auditor deve se abster de emitir opinião no relatório sobre as demonstrações contábeis se:
- concluir que há duvida suficiente a respeito da integridade da administração, de tal modo que as representações formais exigidas não sejam confiáveis
- A administração não fornecer as representações formais
- Procedimentos Substantivos
RELATÓRIO CONTENDO A OPINIÃO DO AUDITOR
- Estrutura do Parecer
- 1ª Opinião
- Ordem obrigatória
- 2ª Base para opnião
- Ordem obrigatória
- Continuidade opercaional (quando aplicável)
- A administração da entidade auditada deve realizar uma avaliação da capacidade de continuidade operacional da empresa
- Ao avaliar se o pressuposto de continuidade é apropriado, deve levar em consideração toda a informação disponível sobre o futuro, não limitado aos 12 meses a partir da data do balanço.
- O auditor deve revisar a avaliação da administração, e verificar se existem eventos ou condições que possam levantar dúvida significativa quanto a capacidade de continuidade operacional da entidade
- Principais assuntos (obrigat´rio para empresas listadas)
- Outras informações (quando aplicável)
- Responsabilidade da administração
- Responsabilidade do auditor
- Enfase (quanto aplicável)
- incluído no relatório do auditor referente a um assunto aproprieadamente apresentado ou divulgado nas demonstrações contábéis que, de acordo com o julgamento do auditor, é de tal importância que é fundamental para o entendimento pelos usuários das demonstrações contábeis.
- Esse assunto abordado, não pode ser tal que exigisse que o auditor modificasse sua opinião
- O assunto não pode ter sido determinado como assunto principal de auditoria.
- Se o auditor espera incluir um parágrafo de ênfase ou de outros assuntos no seu relatório, deve-se comunicar com os responsáveis pela governança no que se refere a esta expectativa e à redação proposta desse parágrafo.
- incluído no relatório do auditor referente a um assunto aproprieadamente apresentado ou divulgado nas demonstrações contábéis que, de acordo com o julgamento do auditor, é de tal importância que é fundamental para o entendimento pelos usuários das demonstrações contábeis.
- Outros assuntos (quando aplicável)
- incluído no relatório do auditor que se refere a um assunto não apresentado ou não divulgado nas demonstrações contábeis e que, de acordo com o julgamento do auditor, é relevante para os usuários entenderem a auditoria, as responsabilidades do auditor ou o seu relatório
- não pode ser proibido por lei ou regulamento; e
- o assunto não tenha sido determinado como um principal assunto de auditoria a ser comunicado no relat´rio do auditor
- incluído no relatório do auditor que se refere a um assunto não apresentado ou não divulgado nas demonstrações contábeis e que, de acordo com o julgamento do auditor, é relevante para os usuários entenderem a auditoria, as responsabilidades do auditor ou o seu relatório
- 1ª Opinião
- Forma de Opinião
- Opinião não modificada
- sem ressalva, favorável, limpa
- Situações em que o auditor deve modificar sua opinião
- 1. Discordância do conteúdo dos Demonstrativos Contábeis.
- Relevante e não generalizada
- Opinião com ressalva
- Relevante e generalizada
- Opinião adversa
- Relevante e não generalizada
- 2. Limitação nos trabalhos
- Relevante e não generalizada
- Opinião com ressalva
- Relevante e generalizada
- Abstenção de opinião
- Relevante e não generalizada
- 1. Discordância do conteúdo dos Demonstrativos Contábeis.
- Opinião não modificada
- Eventos Subsequentes
- São eventos ocorridos entre a data das demonstrações contábeisme a data do relatório do auditor independente e fatos que chegaram ao conhecimento do auditor independente após a data de seu relatório
- Ex: incendio, empréstimos de grande valor, venda de ativo de valor relevante
- Evento entre a data das demonstrações contáveis e o relatório do auditor
- O auditor deve executar procedimentos de auditoria para obter evidência da auditoria apropriada e suficiente de todos os eventos ocorridos entre a data das demonstrações e a data do relatório do auditor que precisam ser ajustados ou divulgados nas demonstrações contábeis foram identificados.
- Eventos que ocorreram após a data do relatório do auditor, mas antes da divulgação das demonstrações
- O auditor não tem obrigação de executar nenhum procedimento de auditoria, a não ser quando a administração altere as demonstrações contábeis, neste caso o relatório terá data dupla.
- Eventos que ocorreram após a divulgação das demonstrações, mas antes da AGO
- O auditor não tem obrigação de executar nenhum procedimento de auditoria, a não ser quando a administração altere as demonstrações contábeis, neste caso além dos procedimentos de auditoria, o auditor deve: revisar as providencias que a administração tomou para informar as alterações para aqueles que receberam as demonstrações e o relatório; incluir no novo relatório um Parágrafo de ênfase com referencia a nota explicativa que descreve a razão da alteração dos demonstrativos e do relatório.
- São eventos ocorridos entre a data das demonstrações contábeisme a data do relatório do auditor independente e fatos que chegaram ao conhecimento do auditor independente após a data de seu relatório
- Estrutura do Parecer
Auditoria Interna
- É a atividade de avaliação estabelecida ou fornecida como um serviço para a entidade
- Funções: Exame, avaliação, revisão das atividades operacionais, revisão da conformidade com leis e regulamentos e monitoramento da adequação e efetividade dos controles internos
- Também utiliza Papéis de Trabalho para documentar os trabalhos realizados
- Assessora a administração da entidade quanto a prevenção de fraudes e erros
- Pode ser utilizado pelos auditor independente, devendo este avaliar e executar os procedimentos de auditoria nesse trabalho para determinar a adequação para atender seus objetivos como auditor independente
- Testes de observância (aderência)
- Inspeção
- Observação
- Investigação e Confirmação
- Testes de observância (aderência)
- Pode ser utilizado pelos auditor independente, devendo este avaliar e executar os procedimentos de auditoria nesse trabalho para determinar a adequação para atender seus objetivos como auditor independente
- Assessora a administração da entidade quanto a prevenção de fraudes e erros
- Também utiliza Papéis de Trabalho para documentar os trabalhos realizados
- Funções: Exame, avaliação, revisão das atividades operacionais, revisão da conformidade com leis e regulamentos e monitoramento da adequação e efetividade dos controles internos
- É a atividade de avaliação estabelecida ou fornecida como um serviço para a entidade
Trabalho de Especialistas
- Não reduz a responsabilidade pela opinião do auditor
- O auditor pode aceitar as constatações ou conclusões do ESpecialista em sua área de especialização
- Constitui evidência de auditoria
- Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratado pelo auditor para ajudá-lo a obter evidência de auditoria suficiente e apropriada.
- REferência ao especialista do auditor no relatório
- Se o relatório contém opinião não modificada, não deve fazer referência ao Especialista
- Se fizer referência por considerar relevante, o auditor deve indicar no relatório que essa referência não reduz sua responsabilidade
- Se o Especialista é membro da equipe de trabalho, os Papéis de Trabalho deste especialista fazem parte da documentação da auditoria
- Se não for membro da equipe os Papéis de Trabalho pertecem ao Especialista
- Se o relatório contém opinião não modificada, não deve fazer referência ao Especialista
Information
- Description
- Auditoria Externa
- Created by
- Andre Vieira
- Views
- 3
- History
-
- Created by Marcio Garcia · Feb 16, 2017
- Copied by Andre Vieira · Jul 27, 2017
- Rating