
Mapa mental
TRIBUTAÇÃO E ORÇAMENTO
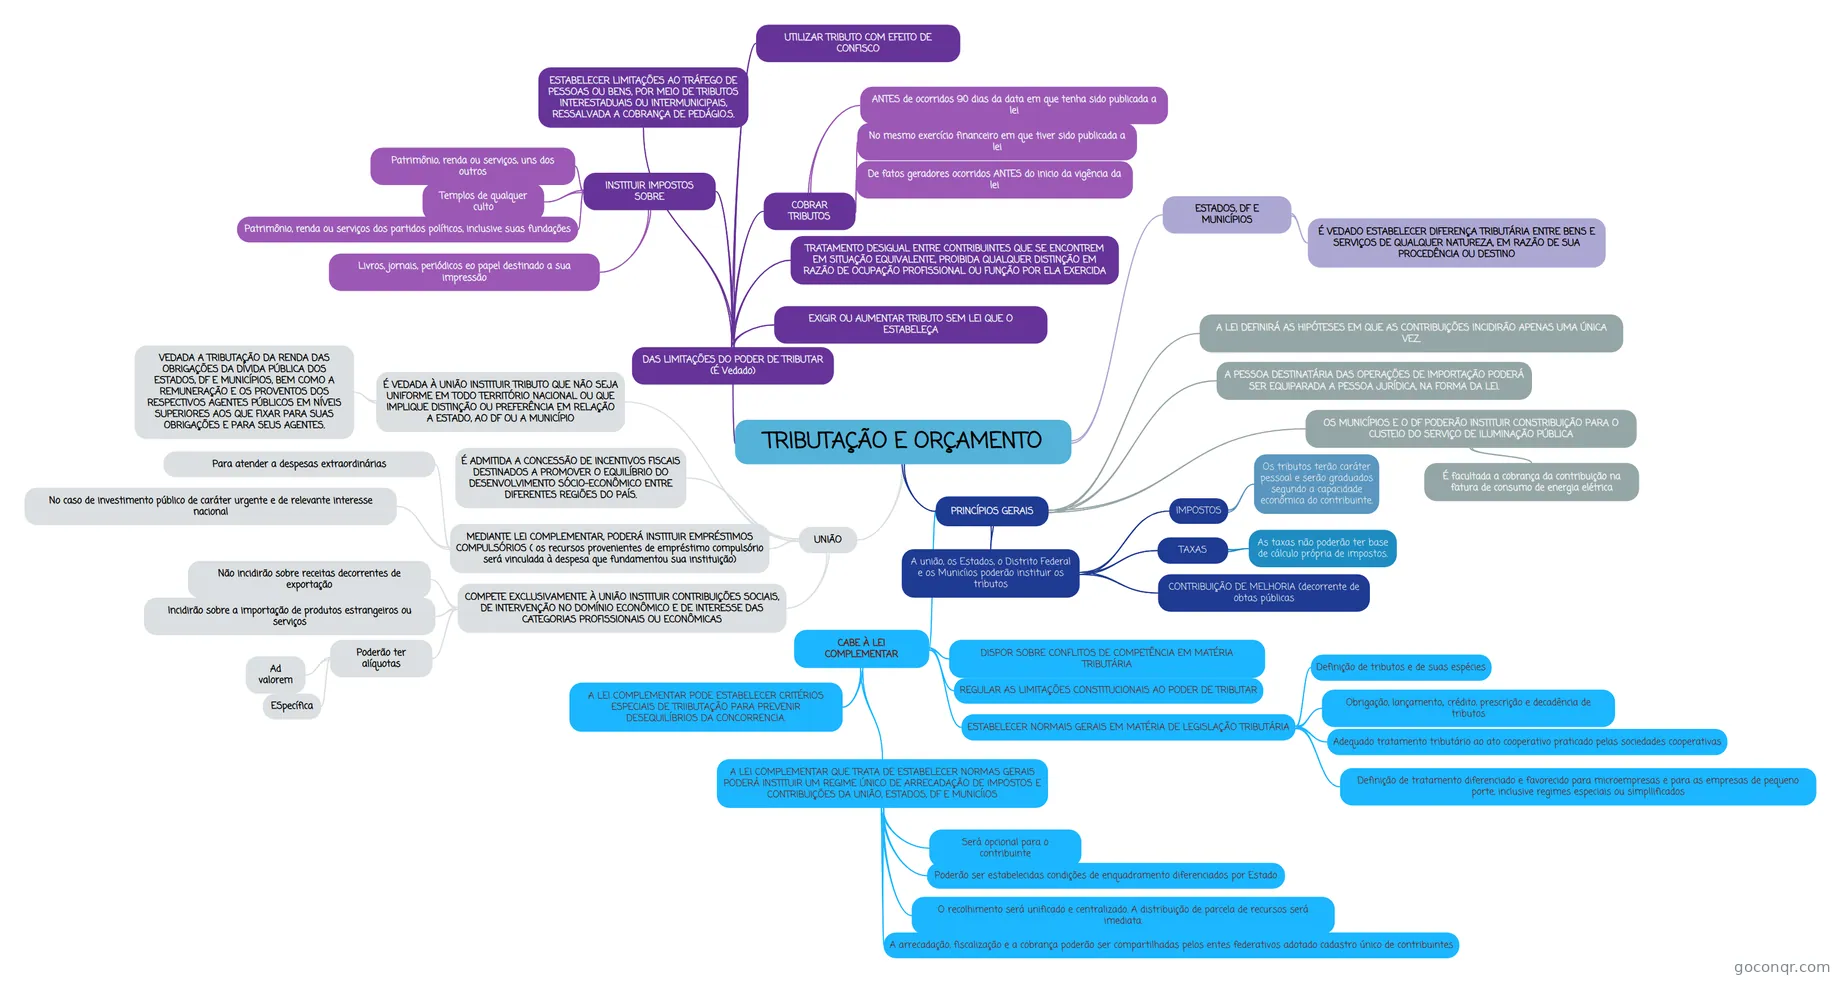
Mapa mental: Tributação e orçamento
Contenido del mapa
TRIBUTAÇÃO E ORÇAMENTO
PRINCÍPIOS GERAIS
- A união, os Estados, o Distrito Federal e os Municíios poderão instituir os tributos
- IMPOSTOS
- Os tributos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte.
- TAXAS
- As taxas não poderão ter base de cálculo própria de impostos.
- CONTRIBUIÇÃO DE MELHORIA (decorrente de obtas públicas
- IMPOSTOS
- CABE À LEI COMPLEMENTAR
- DISPOR SOBRE CONFLITOS DE COMPETÊNCIA EM MATÉRIA TRIBUTÁRIA
- REGULAR AS LIMITAÇÕES CONSTITUCIONAIS AO PODER DE TRIBUTAR
- ESTABELECER NORMAIS GERAIS EM MATÉRIA DE LEGISLAÇÃO TRIBUTÁRIA
- Definição de tributos e de suas espécies
- Obrigação, lançamento,, crédito, prescrição e decadência de tributos
- Adequado tratamento tributário ao ato cooperativo praticado pelas sociedades cooperativas
- Definição de tratamento diferenciado e favorecido para microempresas e para as empresas de pequeno porte, inclusive regimes especiais ou simpllificados
- A LEI COMPLEMENTAR QUE TRATA DE ESTABELECER NORMAS GERAIS PODERÁ INSTITUIR UM REGIME ÚNICO DE ARRECADAÇÃO DE IMPOSTOS E CONTRIBUIÇÕES DA UNIÃO, ESTADOS, DF E MUNICÍIOS
- Será opcional para o contribuinte
- Poderão ser estabelecidas condições de enquadramento diferenciados por Estado
- O recolhimento será unificado e centralizado. A distribuição de parcela de recursos será imediata.
- A arrecadação, fiscalização e a cobrança poderão ser compartilhadas pelos entes federativos adotado cadastro único de contribuintes
- A LEI COMPLEMENTAR PODE ESTABELECER CRITÉRIOS ESPECIAIS DE TRIIBUTAÇÃO PARA PREVENIR DESEQUILÍBRIOS DA CONCORRENCIA.
- A PESSOA DESTINATÁRIA DAS OPERAÇÕES DE IMPORTAÇÃO PODERÁ SER EQUIPARADA A PESSOA JURÍDICA, NA FORMA DA LEI.
- A LEI DEFINIRÁ AS HIPÓTESES EM QUE AS CONTRIBUIÇÕES INCIDIRÃO APENAS UMA ÚNICA VEZ.
- OS MUNICÍPIOS E O DF PODERÃO INSTITUIR CONSTRIBUIÇÃO PARA O CUSTEIO DO SERVIÇO DE ILUMINAÇÃO PÚBLICA
- É facultada a cobrança da contribuição na fatura de consumo de energia elétrica
- A união, os Estados, o Distrito Federal e os Municíios poderão instituir os tributos
UNIÃO
- MEDIANTE LEI COMPLEMENTAR, PODERÁ INSTITUIR EMPRÉSTIMOS COMPULSÓRIOS ( os recursos provenientes de empréstimo compulsório será vinculada à despesa que fundamentou sua instituição)
- Para atender a despesas extraordinárias
- No caso de investimento público de caráter urgente e de relevante interesse nacional
- COMPETE EXCLUSIVAMENTE À UNIÃO INSTITUIR CONTRIBUIÇÕES SOCIAIS, DE INTERVENÇÃO NO DOMÍNIO ECONÔMICO E DE INTERESSE DAS CATEGORIAS PROFISSIONAIS OU ECONÔMICAS
- Não incidirão sobre receitas decorrentes de exportação
- Incidirão sobre a importação de produtos estrangeiros ou serviços
- Poderão ter alíquotas
- Ad valorem
- ESpecífica
- É VEDADA À UNIÃO INSTITUIR TRIBUTO QUE NÃO SEJA UNIFORME EM TODO TERRITÓRIO NACIONAL OU QUE IMPLIQUE DISTINÇÃO OU PREFERÊNCIA EM RELAÇÃO A ESTADO, AO DF OU A MUNICÍPIO
- VEDADA A TRIBUTAÇÃO DA RENDA DAS OBRIGAÇÕES DA DÍVIDA PÚBLICA DOS ESTADOS, DF E MUNICÍPIOS, BEM COMO A REMUNERAÇÃO E OS PROVENTOS DOS RESPECTIVOS AGENTES PÚBLICOS EM NÍVEIS SUPERIORES AOS QUE FIXAR PARA SUAS OBRIGAÇÕES E PARA SEUS AGENTES.
- É ADMITIDA A CONCESSÃO DE INCENTIVOS FISCAIS DESTINADOS A PROMOVER O EQUILÍBRIO DO DESENVOLVIMENTO SÓCIO-ECONÔMICO ENTRE DIFERENTES REGIÕES DO PAÍS.
- MEDIANTE LEI COMPLEMENTAR, PODERÁ INSTITUIR EMPRÉSTIMOS COMPULSÓRIOS ( os recursos provenientes de empréstimo compulsório será vinculada à despesa que fundamentou sua instituição)
DAS LIMITAÇÕES DO PODER DE TRIBUTAR (É Vedado)
- EXIGIR OU AUMENTAR TRIBUTO SEM LEI QUE O ESTABELEÇA
- TRATAMENTO DESIGUAL ENTRE CONTRIBUINTES QUE SE ENCONTREM EM SITUAÇÃO EQUIVALENTE, PROIBIDA QUALQUER DISTINÇÃO EM RAZÃO DE OCUPAÇÃO PROFISSIONAL OU FUNÇÃO POR ELA EXERCIDA
- COBRAR TRIBUTOS
- De fatos geradores ocorridos ANTES do inicio da vigência da lei
- No mesmo exercício financeiro em que tiver sido publicada a lei
- ANTES de ocorridos 90 dias da data em que tenha sido publicada a lei
- UTILIZAR TRIBUTO COM EFEITO DE CONFISCO
- ESTABELECER LIMITAÇÕES AO TRÁFEGO DE PESSOAS OU BENS, POR MEIO DE TRIBUTOS INTERESTADUAIS OU INTERMUNICIPAIS, RESSALVADA A COBRANÇA DE PEDÁGIO.S.
- INSTITUIR IMPOSTOS SOBRE
- Patrimônio, renda ou serviços, uns dos outros
- Templos de qualquer culto
- Patrimônio, renda ou serviços dos partidos políticos, inclusive suas fundações
- Livros, jornais, periódicos eo papel destinado a sua impressão
ESTADOS, DF E MUNICÍPIOS
- É VEDADO ESTABELECER DIFERENÇA TRIBUTÁRIA ENTRE BENS E SERVIÇOS DE QUALQUER NATUREZA, EM RAZÃO DE SUA PROCEDÊNCIA OU DESTINO
Información
- Descripción
- Mapa mental do Título VI - DA TRIBUTAÇÃO E ORÇAMENTO (SEÇÃO I E II)
- Creado por
- Jualvesm
- Visitas
- 1.352
- Valoración