
Mapa mental
Documentos endosados, descontados, protestados
Contenido del mapa
Documentos endosados, descontados, protestados
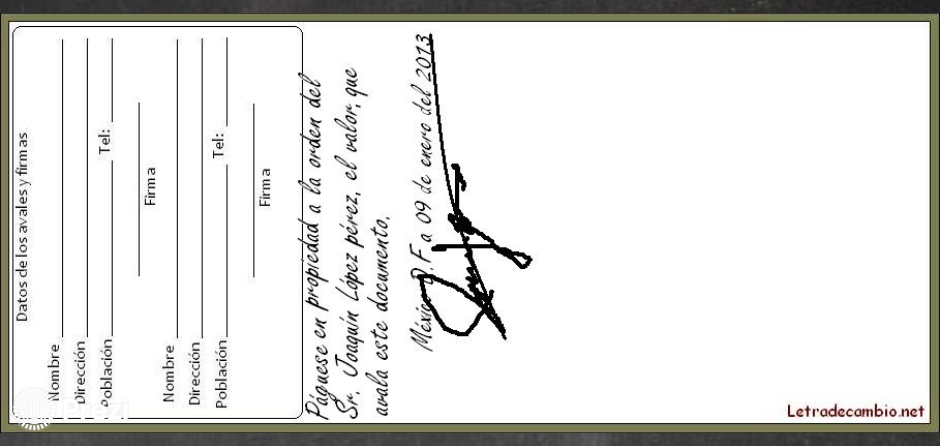
- Endoso: Proceso de transferir o traspasar un documento, haciéndole constar en el reverso de éste generalmente por medio de una firma.
- Descuento: Proceso de cobrar un documento antes del tiempo.
Objetivo
- Allegarse de recursos (efectivo, mercancías, servicio) garantizando el pago de estos, mediante letras de cambio y pagarés
- letra cambio
- Valor nominal: es el valor que el doc tiene escrito para ser pagado en la fecha de su vencimiento.
- Descuento: es el interés,la comissión de cobro y el IVA de ambos que las instituciones de crédito o un particular rebajan del valor nominal del doc. no vencido que la empresa le transmite en propiedad.
- Valor actual o real: es el valor del doc. en la fecha que se descuenta, o sea el valor nominal del doc., menos el descuento.
- letra cambio
- Allegarse de recursos (efectivo, mercancías, servicio) garantizando el pago de estos, mediante letras de cambio y pagarés
Protesto
- Diligencia administrativa, mediante la cual el tenedor puede exigir judicialmente el pago
- Cuentas de Orden
- Documentos Protestados
- Documentos por cobrar
- Cuenta complementaria de activo (Cuenta pasivo contingencia)
- Documentos protestados
- Deudores diversos (gastos de protesto)
- Productos financieros (intereses moratorios)
- IVA por pagar o IVA acreditable (de los gastos de protesto)
- Balance General (se presentan como cuenta complementaria de activo, deduciendo su saldo del que tenga la cuenta de Documentos por cobrar)
- Cuentas de Orden
- Diligencia administrativa, mediante la cual el tenedor puede exigir judicialmente el pago
Endoso
- Se adquiere la obligación contingente, pues existe el riesgo de que el principal obligado no lo pague y el último tenedor le exija el pago.
- Cuentas de Orden
- Documentos endosados
- Responsabilidad por endosos
- Balance General (Se presentan al pie, en el grupo de valores contingentes)
- Cuenta complementaria de activo (Cuenta pasivo de contingencia)
- Documentos descontados o endosados
- Gastos y Productos financieros
- IVA acreditable
- Documentos por cobrar
- Cuentas de Orden
- Se adquiere la obligación contingente, pues existe el riesgo de que el principal obligado no lo pague y el último tenedor le exija el pago.
Aval: Se convierte en el responsable de cubrir el monto del documento, cuando el obligado no lo hiciere,
Juicios pendientes: Esta cuenta aparece cuando la entidad ha sido demandada, mientras se resuelve la misma y se da sentencia, se refleja el monto pedido por el demandante