
Mapa mental
Orçamento
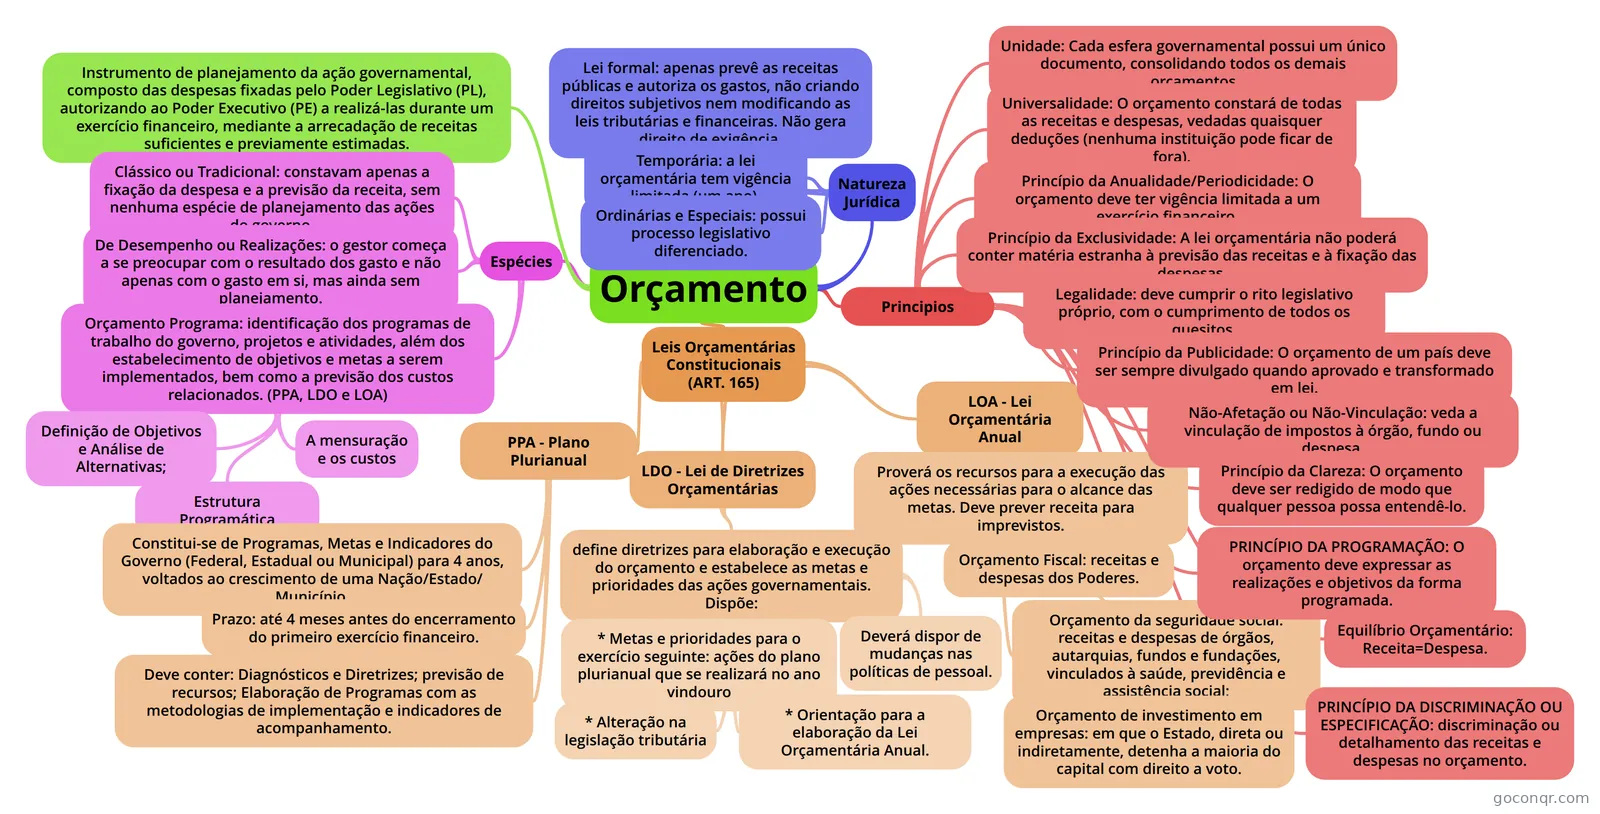
Mapa mental: Orçamento e leis orçamentárias
Contenido del mapa
Orçamento
Instrumento de planejamento da ação governamental, composto das despesas fixadas pelo Poder Legislativo (PL), autorizando ao Poder Executivo (PE) a realizá-las durante um exercício financeiro, mediante a arrecadação de receitas suficientes e previamente estimadas.
Natureza Jurídica
- Lei formal: apenas prevê as receitas públicas e autoriza os gastos, não criando direitos subjetivos nem modificando as leis tributárias e financeiras. Não gera direito de exigência.
- Temporária: a lei orçamentária tem vigência limitada (um ano).
- Ordinárias e Especiais: possui processo legislativo diferenciado.
Espécies
- Clássico ou Tradicional: constavam apenas a fixação da despesa e a previsão da receita, sem nenhuma espécie de planejamento das ações do governo.
- De Desempenho ou Realizações: o gestor começa a se preocupar com o resultado dos gasto e não apenas com o gasto em si, mas ainda sem planejamento.
- Orçamento Programa: identificação dos programas de trabalho do governo, projetos e atividades, além dos estabelecimento de objetivos e metas a serem implementados, bem como a previsão dos custos relacionados. (PPA, LDO e LOA)
- Definição de Objetivos e Análise de Alternativas;
- Estrutura Programática
- A mensuração e os custos
Leis Orçamentárias Constitucionais (ART. 165)
- PPA - Plano Plurianual
- Constitui-se de Programas, Metas e Indicadores do Governo (Federal, Estadual ou Municipal) para 4 anos, voltados ao crescimento de uma Nação/Estado/ Município.
- Prazo: até 4 meses antes do encerramento do primeiro exercício financeiro.
- Deve conter: Diagnósticos e Diretrizes; previsão de recursos; Elaboração de Programas com as metodologias de implementação e indicadores de acompanhamento.
- LDO - Lei de Diretrizes Orçamentárias
- define diretrizes para elaboração e execução do orçamento e estabelece as metas e prioridades das ações governamentais. Dispõe:
- * Metas e prioridades para o exercício seguinte: ações do plano plurianual que se realizará no ano vindouro
- * Orientação para a elaboração da Lei Orçamentária Anual.
- * Alteração na legislação tributária
- Deverá dispor de mudanças nas políticas de pessoal.
- define diretrizes para elaboração e execução do orçamento e estabelece as metas e prioridades das ações governamentais. Dispõe:
- LOA - Lei Orçamentária Anual
- Proverá os recursos para a execução das ações necessárias para o alcance das metas. Deve prever receita para imprevistos.
- Orçamento Fiscal: receitas e despesas dos Poderes.
- Orçamento da seguridade social: receitas e despesas de órgãos, autarquias, fundos e fundações, vinculados à saúde, previdência e assistência social;
- Orçamento de investimento em empresas: em que o Estado, direta ou indiretamente, detenha a maioria do capital com direito a voto.
- PPA - Plano Plurianual
Principios
- Unidade: Cada esfera governamental possui um único documento, consolidando todos os demais orçamentos
- Universalidade: O orçamento constará de todas as receitas e despesas, vedadas quaisquer deduções (nenhuma instituição pode ficar de fora).
- Princípio da Anualidade/Periodicidade: O orçamento deve ter vigência limitada a um exercício financeiro.
- Princípio da Exclusividade: A lei orçamentária não poderá conter matéria estranha à previsão das receitas e à fixação das despesas.
- Legalidade: deve cumprir o rito legislativo próprio, com o cumprimento de todos os quesitos.
- Princípio da Publicidade: O orçamento de um país deve ser sempre divulgado quando aprovado e transformado em lei.
- Não-Afetação ou Não-Vinculação: veda a vinculação de impostos à órgão, fundo ou despesa.
- Princípio da Clareza: O orçamento deve ser redigido de modo que qualquer pessoa possa entendê-lo.
- PRINCÍPIO DA PROGRAMAÇÃO: O orçamento deve expressar as realizações e objetivos da forma programada.
- Equilíbrio Orçamentário: Receita=Despesa.
- PRINCÍPIO DA DISCRIMINAÇÃO OU ESPECIFICAÇÃO: discriminação ou detalhamento das receitas e despesas no orçamento.
Información
- Descripción
- Direito Financeiro Mapa Mental sobre Orçamento, creado por Alynne Saraiva el 07/12/2013.
- Creado por
- Alynne Saraiva
- Visitas
- 24
- Etiquetas
- Valoración