
Flashcards
AFO
Cards in this deck (200)
- 1Quando a descentralização envolver unidades gestoras de órgãos ou entidades de estrutura diferente ter-se-á uma descentralização externa, também denominada de ________.destaque.
- 2Quando a descentralização envolver unidades gestoras de um mesmo órgão tem-se a descentralização interna, também chamada de _______.provisão.
- 3O _____________ é a liberação de recursos dos Órgãos Setoriais de Programação Financeira para as unidades sob sua jurisdição e entre as unidades de um mesmo órgão, ministério ou entidade.sub-repasse
- 4As ____________________ ocorrem quando for efetuada movimentação de parte do orçamento, mantidas as classificações institucional, funcional, programática e econômica, para que outras unidades administrativas possam executar a despesa orçamentária.descentralizações de créditos orçamentários
- 5As descentralizações de créditos orçamentários ocorrem quando for efetuada movimentação de parte do orçamento, mantidas as classificações ______________________, para que outras unidades administrativas possam executar a despesa orçamentária.institucional, funcional, programática e econômica
- 6No âmbito da classificação por natureza da despesa, o grupo de natureza da despesa 4 corresponde aos _____________.investimentos
- 7É vedada a utilização em ______________ dos elementos de despesa 41-Contribuições, 42- Auxílios e 43-Subvenções Sociais, o que pode ocorrer apenas em operações especiaisprojetos e atividades
- 8A primeira fase da movimentação dos recursos é a liberação de _______, que corresponde ao montante de recursos colocados à disposição dos Órgãos Setoriais de Programação Financeira – OSPF pela Coordenação-Geral de Programação Financeira – COFIN/STN mediante movimentação intra-SIAFI dos recursos da Conta Única do Tesouro Nacionalcota
- 9O _______________ é a movimentação de recursos realizada pelos Órgãos Setoriais de Programação Financeira para as unidades de outros órgãos ou ministérios e entidades da Administração Indireta, bem como entre estesrepasse
- 10Quando a descentralização ocorrer da unidade central de programação orçamentária para órgãos setoriais contemplados diretamente no orçamento, tem-se a figura da ___________.dotação
- 11Na ____________________, as dotações serão empregadas obrigatória e integralmente na consecução do objetivo previsto pelo programa de trabalho pertinente, respeitadas fielmente a classificação funcional e a estrutura programática. Portanto, a única diferença é que a execução da despesa orçamentária será realizada por outro órgão ou entidade.descentralização
- 12_____________________________________: principal instrumento utilizado para registro, acompanhamento e controle da execução orçamentária, financeira e patrimonial do Governo Federal. A Secretaria do Tesouro Nacional – STN é o órgão responsávelSistema Integrado de Administração Financeira do Governo Federal – SIAFI
- 13____________________________: é o resultado da iniciativa de integração dos sistemas (SIDOR e SIGPLAN) e processos de Planejamento e Orçamento Federais, que visa otimizar procedimentos, reduzir custos, integrando e oferecendo informações para a gestão pública. A responsabilidade é da Secretaria de Orçamento Federal – SOF.Sistema Integrado de Planejamento e Orçamento do Governo Federal – SIOP
- 14____________________________________: é um conjunto informatizado de ferramentas para operacionalizar internamente o funcionamento sistêmico das atividades inerentes ao Sistema de Serviços Gerais – SISG, quais sejam: gestão de materiais, edificações públicas, veículos oficiais, comunicações administrativas, licitações e contratos. Destaca-se o Subsistema de Cadastramento Unificado de Fornecedores – SICAF. A Secretaria de Logística e Tecnologia da Informação é responsável pelo SistemaSistema Integrado de Administração de Serviços Gerais – SIASG
- 15_________________________: surgiu em 1989, a partir da necessidade do Governo Federal de saber o quanto era despendido com pagamento de pessoal. A Secretaria de Recursos Humanos é a gestora deste sistema e órgão Central do Sistema de Pessoal Civil da Administração Federal – SIPEC.sistema Integrado de Administração de Recursos Humanos – SIAPE
- 16________________________________consiste em uma ferramenta de apoio à administração do patrimônio imobiliário da Uniãoistema Integrado de Administração Patrimonial – SIAPA
- 17Entidades de caráter ____________ também podem utilizar o SIAFI. No entanto, essa utilização depende da celebração de convênio ou assinatura de termo de cooperação técnica entre os interessados e a STN, que é o órgão gestor do SIAFI.privado
- 18Os servidores indicados para serem os Cadastradores de Órgãos devem, preferencialmente, estar lotados nas ____________________, por estarem mais familiarizados com a utilização do sistema.Unidades responsáveis pela Contabilidade analítica dos Órgãos
- 19O ____________ é um sistema informatizado que processa e controla a execução orçamentária, financeira, patrimonial e contábil dos órgãos da Administração Pública direta federal, das autarquias, fundações e empresas estatais dependentes.SIAFI
- 20O _______ é o principal instrumento utilizado para registro, acompanhamento e controle da execução orçamentária, financeira e patrimonial do Governo Federal.SIAFI
- 21Os principais objetivos do SIAFI SÃO: Prover mecanismos adequados ao controle _________ da execução orçamentária, financeira e patrimonial aos órgãos da Administração Pública.diário
- 22Os principais objetivos do __________ SÃO: Fornecer meios para agilizar a programação financeira, otimizando a utilização dos recursos do Tesouro Nacional, através da unificação dos recursos de caixa do Governo Federal.SIAFI
- 23Os principais objetivos do __________ SÃO: Permitir que a contabilidade pública seja fonte segura e tempestiva de informações gerenciais destinadas a todos os níveis da Administração Pública Federal.SIAFI
- 24Os principais objetivos do __________ SÃO: Padronizar métodos e rotinas de trabalho relativas à gestão dos recursos públicos,sem implicar rigidez ou restrição a essa atividade, uma vez que ele permanece sob total controle do ordenador de despesa de cada unidade gestora.SIAFI
- 25Os principais objetivos do __________ SÃO: Permitir o registro contábil dos balancetes dos estados e municípios e de suas supervisionadas.SIAFI
- 26Os principais objetivos do __________ SÃO: Permitir o controle da dívida interna e externa, bem como o das transferências negociadas.SIAFI
- 27Os principais objetivos do __________: SÃO:Integrar e compatibilizar as informações no âmbito do Governo Federal.SIAFI
- 28Os principais objetivos do __________: Permitir o acompanhamento e a avaliação do uso dos recursos públicos.SIAFI
- 29Os principais objetivos do __________: Proporcionar a transparência dos gastos do Governo Federal.SIAFI
- 30Um dos objetivos do SIAFI é padronizar métodos e rotinas de trabalho relativas à gestão dos recursos públicos, sem implicar rigidez ou restrição a essa atividade, uma vez que ele permanece sob total controle do _______________ de cada unidade gestoraordenador de despesa
- 31_______________________________: permite registrar a arrecadação de receitas federais efetivadas pelos Órgãos e Entidades, por meio de transferências de recursos intra-SIAFI entre a UG recolhedora e a Conta Única do Tesouro Nacional.Documento de Arrecadação de Receitas Federais - DARF Eletrônico (DF)
- 32_______________________: permite registrar o recolhimento das contribuições para a Seguridade Social por meio de transferências de recursos intra-SIAFI entre a UG recolhedora e a Conta Única do Tesouro Nacional.Guia da Previdência Social - GPS Eletrônica (GP)
- 33_______________________: permite registrar a movimentação de créditos interna e externa e suas anulações.Nota de Movimentação de Crédito (NC):
- 34_________________: permite registrar as informações orçamentárias elaboradas pela Secretaria de Orçamento Federal, ou seja, dos créditos previstos na Lei Orçamentária Anual. Também permite a inclusão de créditos no orçamento não previstos inicialmente e o registro do desdobramento do plano interno e do detalhamento da fonte de recursos. O plano interno é um instrumento de planejamento e de acompanhamento da ação planejada, usado como forma de detalhamento do projeto/atividade, de uso exclusivo de cada ministério/órgão.Nota de Dotação (ND)
- 35___________________________: permite registrar as operações que envolvem despesas orçamentárias realizadas pela Administração Pública Federal, ou seja, o comprometimento de despesa, seu reforço ou anulação, indicando o nome do credor, a especificação e o valor da despesa, bem como a dedução desse valor do saldo da dotação própria.Nota de Empenho (NE)
- 36_________________: permite registrar eventos contábeis não vinculados a documentos específicos.Nota de Lançamento por Evento (NL)
- 37_________________________: permite registrar eventos contábeis de forma automática, como: acertos contábeis; extinção, incorporação, transferência e integração de saldos.Nota de Lançamento de Sistema (NS)
- 38_________________: permite registrar o pagamento de compromissos, bem como a transferência de recursos entre UGs, liberação de recursos para fins de adiantamento (suprimento de fundos) e de transferências financeiras por meio de cota, repasse, sub-repasse e afins.Ordem Bancária (OB)
- 39____________: permite registrar créditos orçamentários pré compromissados, para atender objetivos específicos, nos casos em que a despesa a ser realizada, por suas características, cumpre etapas com intervalos de tempo desde a decisão administrativa até a efetivação da emissão da Nota de Empenho.Pré-Empenho (PE)
- 40O SIAFI permite que as Unidades Gestoras, na efetivação dos registros da execução orçamentária, financeira e patrimonial, obtenham acesso de forma ______________on-line ou off-line
- 41É __________________ a utilização do sistema na modalidade de uso total por parte dos órgãos e das entidades do Poder Executivo que integram os Orçamentos Fiscal e da Seguridade Social, ressalvadas as entidades de caráter financeiro.obrigatória
- 42Cabe à ______________________ definir qual a forma de acesso de cada UG, ouvindo o respectivo ministério ou órgão.Secretaria do Tesouro Nacional
- 43Se o SIAFI for utilizado na modalidade de uso ___________, o tratamento de recursos próprios do órgão não será permitido.parcial
- 44________________________: é a consulta on-line que apresenta informações atualizadas até o instante em que foram solicitadas, pois utiliza os próprios arquivos onde são atualizados os movimentos diários do Sistema, ou seja, todos os documentos registrados até o momento estão computados nas informações apresentadas.Consulta Analítica
- 45_________________: também são on-line, porém utilizam arquivos sintéticos gerados em processamento noturno, quando o SIAFI está indisponível para o usuário (batch). Apresentam, portanto, informações atualizadas até um dia útil anterior à data da consultaConsulta Sintética
- 46O _______________ permite otimizar o processo de programação financeira dos órgãos e das entidades ligadas ao sistema, proporcionando informações em nível analítico e gerencial do fluxo de caixa. Ele permite o cadastramento de contratos, notas fiscais, recibos e outros documentos, cuja contabilização é efetuada por eventos de sistema. Tais documentos geram compromissos de pagamento e de recebimento que compõem o fluxo de caixa montado pelo SIAFICPR
- 47O _________ possibilita ainda a emissão automática das ordens bancárias e dos documentos de recolhimento de tributos e contribuições correspondentes aos compromissos.CPR
- 48_____________________: é o suporte documental que fornece ao gestor subsídios concretos, tempestivos e suficientes para que o mesmo proceda ao registro da informação patrimonial, financeira ou orçamentária no Sistema. Por exemplo: nota fiscal, recibo de pagamento ou qualquer outro documento emitido pela unidade ou pelo fornecedor, que será cadastrado no sistema.Documento de Origem
- 49___________________: é o documento cadastrado no sistema que gera compromissos de pagamento ou de recebimento, podendo ser de previsão (Nota de Empenho, Contrato, etc.) ou de Realização (Nota Fiscal, Recibo, Folha de Pagamento, etc).Documento Hábil
- 50______________________: é o documento gerado pelo sistema a partir dos dados informados, direta ou indiretamente, pelo gestor quando do registro da informação patrimonial, financeira ou orçamentáriaDocumento Contábil
- 51______________________: é um documento hábil já incluído no sistema cujos dados fornecem suporte histórico documental para o documento que está sendo incluído ou alterado. Por exemplo: pode-se incluir um documento hábil de devolução de despesa (Dd) que está relacionado com um documento hábil que registrou a despesaDocumento Relacionado
- 52Cada subsistema tem uma função própria e bem delimitada no SIAFI. Podemos organizá-los informalmente em cinco grupos principais: ...Controle de Haveres e Obrigações, Administração do Sistema, Execução
Orçamentária e Financeira, Organização de Tabelas e Recursos Complementares com Aplicação Específica. - 53Somente será reconhecido como ___________, para efeito de divulgação ou publicação, aquele extraído do SIAFI e devidamente autenticado pelo titular da unidade responsável ou pelo titular da Secretaria do Tesouro Nacional.dado oficial
- 54Uma vez registrado um documento no sistema, não é permitida a sua alteração. A imutabilidade dos documentos permite que sejam acompanhadas todas as modificações nos dados do sistema e, para a correção ou anulação de um documento já registrado, é necessário que seja incluído um _____________ de forma a retificar o anteriornovo documento
- 55conferência efetuada pode ter como resultado uma das seguintes situações: ____________ - quando a documentação comprovar de forma fidedigna os atos de gestão realizadosSem restrição
- 56conferência efetuada pode ter como resultado uma das seguintes situações: ______________ - nas seguintes situações: - Quando a documentação não comprovar de forma fidedigna os atos e fatos de gestão realizados; - Quando da inexistência da documentação que dê suporte aos registros efetuados; - Quando o registro não espelhar os atos e fatos de gestão realizados, e não for corrigida pelo responsável; e - Quando ocorrerem registros não autorizados pelos responsáveis por atos e fatos de gestão.Com restrição
- 57A _________________ dos atos e fatos da gestão orçamentária, financeira e patrimonial consiste na certificação dos demonstrativos contábeis gerados pelo SIAFI.Conformidade Contábil
- 58A ______________ consiste em princípio básico de controle interno administrativo que separa, por servidores distintos, as funções de autorização, aprovação, execução, controle e contabilidade.segregação de funções
- 59O registro da conformidade contábil compete a _______________________, designado e credenciado no SIAFI para este fim.contabilista devidamente habilitado no Conselho Regional
de Contabilidade - 60A _________________ é o instrumento utilizado pelas unidades gestoras no preenchimento das telas e/ou documentos de entrada no SIAFI para transformar os atos e fatos administrativos rotineiros em registros contábeis automáticos.tabela de eventos
- 61A __________________________ da Secretaria do Tesouro Nacional é o órgão responsável pela administração da tabela de eventos.Coordenação-Geral de Contabilidade
- 62é um código associado a cada tipo de ato ou fato que deva ser registrado contabilmente pelo sistema e ao qual se associa, por sua vez, um roteiro contábil, ou seja, uma lista das contas de débito e crédito que devam ser afetadas, de forma a que todos os operadores do SIAFI possam efetuar lançamentos contábeis, mesmo que absolutamente nada saibam sobre contabilidade.Evento
- 63O __________________ é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários.Plano de Contas
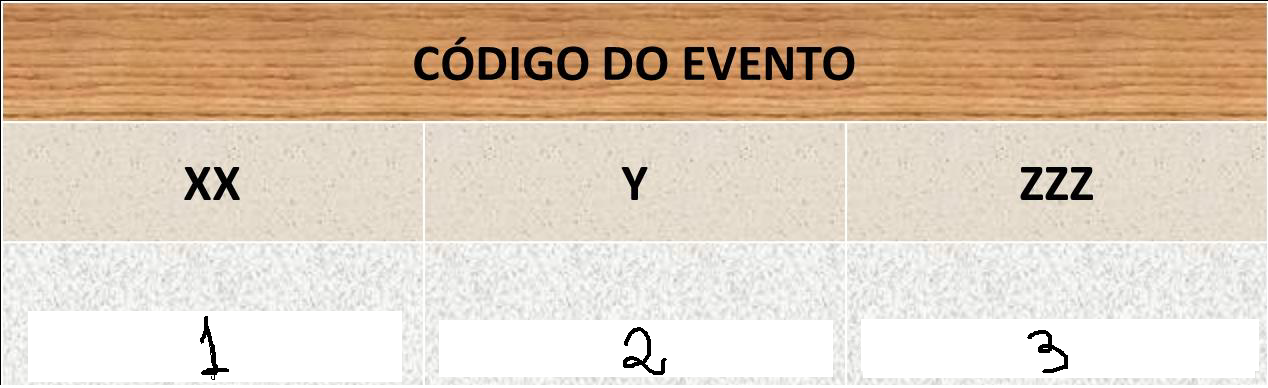
- 64—1 - classe do evento
2 - tipo de utilização
3 - código sequencial - 65No âmbito do código do evento, os tipos de utilização ___________ são acionados automaticamente pelo sistema.1 e 6
- 66O SIAFI somente validará os documentos de entrada de dados, em termos contábeis, se eles se apresentarem com os eventos que, no todo, completem _________ (total dos débitos igual ao total dos créditos).partidas dobradas
- 67O Projeto _________________ tem como objetivo promover a reconstrução e a migração gradual do Sistema Integrado de Administração Orçamentária e Financeira do Governo Federal - SIAFI - para uma plataforma tecnológica mais moderna, flexível e econômica, permitindo evoluções que venham a contribuir para a transparência e a eficiência na gestão orçamentária e financeira.Novo SIAFI
- 68A Integração via _______________ já vem sendo utilizada no SIAFI há diversos anos. Trata-se da troca de arquivos textuais entre as Unidades Gestoras e o SIAFI, permitindo tanto a importação quanto a extração de dados no sistema.Arquivos Batch
- 69__________________________________________ compreende as atividades de elaboração, acompanhamento e avaliação de planos, programas e orçamentos, e de realização de estudos e pesquisas socioeconômicasO Sistema de Planejamento e de Orçamento Federal
- 70Sem prejuízo das competências constitucionais e legais de outros Poderes e órgãos da Administração Pública Federal, os órgãos integrantes do Sistema de Planejamento e de Orçamento Federal e as unidades responsáveis pelo planejamento e orçamento dos demais Poderes realizarão o acompanhamento e a avaliação dos _________________________planos e programas respectivos
- 71As unidades de planejamento e orçamento das entidades vinculadas ou subordinadas aos Ministérios e órgãos setoriais ficam sujeitas à orientação normativa e à supervisão técnica do órgão central e também, no que couber, do _______________respectivo órgão setorial
- 72Conhecida sua estrutura, vamos às finalidades do Sistema. São finalidades do Sistema de Planejamento e de Orçamento Federal:-Formular o planejamento estratégico nacional.
- Formular planos nacionais, setoriais e regionais de desenvolvimento econômico e social.
- Formular o plano plurianual, as diretrizes orçamentárias e os orçamentos anuais.
- Gerenciar o processo de planejamento e orçamento federal.
- Promover a articulação com os Estados, o Distrito Federal e os Municípios, visando a compatibilização de normas e tarefas afins aos diversos Sistemas, nos planos federal, estadual, distrital e municipal. - 73Compete às unidades responsáveis pelas atividades de _______________ estabelecer políticas e diretrizes gerais para a atuação das empresas estataisplanejamento
- 74Compete às unidades responsáveis pelas atividades de ________________ realizar estudos e pesquisas socioeconômicas e análises de políticas públicasplanejamento
- 75Compete às unidades responsáveis pelas atividades de ___________ coordenar, consolidar e supervisionar a elaboração dos projetos da lei de diretrizes orçamentárias e da lei orçamentária, compreendendo os orçamentos fiscal, da seguridade social e de investimento das empresas estataisorçamento
- 76Compreende as atividades de programação financeira da União, de administração de direitos e haveres, garantias e obrigações de responsabilidade do Tesouro Nacional e de orientação técnico-normativa referente à execução orçamentária e financeira.Sistema de Administração Financeira Federal
- 77Integram o ________________________ a Secretaria do Tesouro Nacional, como órgão central, e os órgãos setoriais, que são as unidades de programação financeira dos Ministérios, da Advocacia- Geral da União, da Vice-Presidência e da Casa Civil da Presidência da República.Sistema de Administração Financeira Federal
- 78Os __________ficam sujeitos à orientação normativa e à supervisão técnica do órgão central do Sistema, sem prejuízo da subordinação ao órgão em cuja estrutura administrativa estiverem integrados.órgãos setoriais
- 79Os ____________ são as unidades de programação financeira dos Ministérios, da Advocacia-Geral da União, da Vice-Presidência e da Casa Civil da Presidência da Repúblicaórgãos setoriais
- 80Integram o Sistema de Administração Financeira Federal a ___________________, como órgão central, e os órgãos setoriaisSecretaria do Tesouro Nacional
- 81O _________________________ visa ao equilíbrio financeiro do Governo Federal, dentro dos limites da receita e da despesa públicas.Sistema de Administração Financeira Federal
- 82Compete às unidades responsáveis pelas atividades do __________________________ promover a integração com os demais Poderes e esferas de governo em assuntos de administração e programação financeiraSistema de Administração Financeira Federal
- 83Compete às unidades responsáveis pelas atividades do __________________________, cujo órgão central é a STN, elaborar a programação financeira do Tesouro Nacional, gerenciar a Conta Única do Tesouro Nacional e subsidiar a formulação da política de financiamento da despesa públicaSistema de Administração Financeira Federal
- 84O ___________________________ visa evidenciar a situação orçamentária, financeira e patrimonial da União. Compreende as atividades de registro, de tratamento e de controle das operações relativas à Administração Orçamentária, Financeira e Patrimonial da União, com vistas à elaboração de demonstrações contábeis.Sistema de Contabilidade Federal
- 85Integram o _________________________: - A Secretaria do Tesouro Nacional, como órgão central. - Órgãos setoriais, que são as unidades de gestão interna dos Ministérios e da Advocacia-Geral da União. Ficam sujeitos à orientação normativa e à supervisão técnica do órgão central do Sistema, sem prejuízo da subordinação ao órgão em cuja estrutura administrativa estiverem integrados.Sistema de Contabilidade Federal
- 86O _____________________________ tem por finalidade registrar os atos e fatos relacionados com a administração orçamentária, financeira e patrimonial da União e evidenciar os recursos dos orçamentos vigentes, as alterações decorrentes de créditos adicionais, as receitas prevista e arrecadada, a despesa empenhada, liquidada e paga à conta desses recursos e as respectivas disponibilidadesSistema de Contabilidade Federal
- 87Compete às unidades responsáveis pelas atividades do _________________________ consolidar os balanços da União, dos Estados, do Distrito Federal e dos Municípios, com vistas à elaboração do Balanço do Setor Público NacionalSistema de Contabilidade Federal
- 88O _________________________________ visa à avaliação da ação governamental e da gestão dos administradores públicos federais, por intermédio da fiscalização contábil, financeira, orçamentária, operacional e patrimonial, e a apoiar o controle externo no exercício de sua missão institucional. Compreende as atividades de avaliação do cumprimento das metas previstas no plano plurianual, da execução dos programas de governo e dos orçamentos da União e de avaliação da gestão dos administradores públicos federais, utilizando como instrumentos a auditoria e a fiscalização.Sistema de Controle Interno do Poder Executivo Federal
- 89Integram o _________________________: - A Secretaria Federal de Controle Interno, como órgão central. - Órgãos setoriais, que são aqueles de controle interno que integram a estrutura do Ministério das Relações Exteriores, do Ministério da Defesa, da Advocacia-Geral da União e da Casa Civil. Ficam sujeitos à orientação normativa e à supervisão técnica do órgão central do Sistema, sem prejuízo da subordinação ao órgão em cuja estrutura administrativa estiverem integrados.Sistema de Controle Interno do Poder Executivo Federal
- 90Foi instituída a _______________, órgão colegiado de coordenação do Sistema de Controle Interno do Poder Executivo Federal, com o objetivo de promover a integração e homogeneizar entendimentos dos respectivos órgãos e unidades.Comissão de Coordenação de Controle Interno
- 91O ________________________________________ tem as seguintes finalidades: - Avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.Sistema de Controle Interno do Poder Executivo Federal
- 92O ________________________________________ tem as seguintes finalidades: Comprovar a legalidade e avaliar os resultados, quanto à eficácia e eficiência, da gestão orçamentária, financeira e patrimonial nos órgãos e nas entidades da Administração Pública Federal, bem como da aplicação de recursos públicos por entidades de direito privado.Sistema de Controle Interno do Poder Executivo Federal
- 93O ________________________________________ tem as seguintes finalidades: Exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União.Sistema de Controle Interno do Poder Executivo Federal
- 94O ________________________________________ tem as seguintes finalidades: Apoiar o controle externo no exercício de sua missão institucional.Sistema de Controle Interno do Poder Executivo Federal
- 95É vedada a nomeação para o exercício de cargo, inclusive em comissão, no âmbito dos Sistemas de que trata esta Lei, de pessoas que tenham sido, nos últimos cinco anos (art. 29 da Lei 10.180/2001):I - responsáveis por atos julgados irregulares por decisão definitiva do Tribunal de Contas da União, do tribunal de contas de Estado, do Distrito Federal ou de Município, ou ainda, por conselho de contas de Município;
- 96É vedada a nomeação para o exercício de cargo, inclusive em comissão, no âmbito dos Sistemas de que trata esta Lei, de pessoas que tenham sido, nos últimos cinco anos (art. 29 da Lei 10.180/2001):II - punidas, em decisão da qual não caiba recurso administrativo, em processo disciplinar por ato lesivo ao patrimônio público de qualquer esfera de governo;
- 97É vedada a nomeação para o exercício de cargo, inclusive em comissão, no âmbito dos Sistemas de que trata esta Lei, de pessoas que tenham sido, nos últimos cinco anos (art. 29 da Lei 10.180/2001):III - condenadas em processo criminal por prática de crimes contra a Administração Pública (capitulados nos Títulos II e XI da Parte Especial do Código Penal Brasileiro, na Lei nº 7.492, de 16 de junho de 1986, e na Lei nº 8.429, de 2 de junho de 1992).
- 98Aos dirigentes dos órgãos e das unidades do Sistema de Controle Interno do Poder Executivo Federal e dos órgãos do Sistema de Contabilidade Federal, no exercício de suas atribuições, é _______________ impugnar, mediante representação ao responsável, quaisquer atos de gestão realizados sem a devida fundamentação legal.facultado
- 99Compete aos órgãos e às unidades do __________________________ avaliar o desempenho da auditoria interna das entidades da Administração indireta federalSistema de Controle Interno do Poder Executivo Federal
- 100A LRF tem como base alguns princípios, os quais nortearam sua concepção e são essenciais para sua aplicação até os dias de hoje. Esses pilares, dos quais depende o alcance de seus objetivos, são o ___________________________planejamento, a transparência, o controle e a responsabilização.
- 101O _______________________ consiste, basicamente, em determinar os objetivos a alcançar e as ações a serem realizadas, compatibilizando-as com os meios disponíveis para a sua execuçãoPLANEJAMENTO
- 102A __________________ exige que todos os atos de entidades públicas sejam praticados com publicidade e com ampla prestação de contas em diversos meios.TRANSPARÊNCIA
- 103O _____________ permite gerenciar o risco por meio de ações fiscalizadoras e de imposição de prazos na gestão de políticas e de procedimentos, que podem ser de natureza legal, técnica ou de gestão.CONTROLE
- 104A ________________________ é a obrigação de prestar contas e responder por suas ações. Como exemplo, a LRF impõe aos entes a suspensão de recebimento de transferências voluntárias e de realização de operações de crédito em caso de descumprimento de suas normas.RESPONSABILIZAÇÃO
- 105A LRF é uma lei _____________ decorrente de parte do art. 163 da CF/1988.complementar
- 106A ________________ estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, porém sua função não foi de preencher as lacunas da Lei 4.320/1964, tampouco revogá-la.Lei de Responsabilidade Fiscal
- 107A ação deve ser planejada na forma de __________ a fim de que seja submetida à apreciação legislativa, para a discussão, votação e aprovação.leis
- 108As disposições da LRF obrigam a .......União, os estados, o Distrito Federal e os municípios
- 109A empresa estatal ______________________ não faz parte do campo de aplicação da LRF.não dependente (ou independente)
- 110A ____________________________ pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagarresponsabilidade na gestão fiscal
- 111Uma empresa estatal _______________ é uma empresa controlada, mas que recebe do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.dependente
- 112Desta forma, a empresa estatal _______________ é autossustentável e não faz parte do campo de aplicação da LRF, porém, seus investimentos integram a LOA por lidar com o dinheiro público.não dependente
- 113A RCL corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos: Na __________: os valores transferidos aos estados e municípios por determinação constitucional ou legal, e as contribuições mencionadas na alínea “a” do inciso I e no inciso II do art. 195 (relacionadas à seguridade social) e no art. 239 da CF/1988 (PIS, PASEP).União
- 114A RCL corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos: Nos _____________: as parcelas entregues aos Municípios por determinação constitucional.Estados
- 115A RCL corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos: Na _____________________________: a contribuição dos servidores para o custeio do seu sistema de previdência e assistência social e as receitas provenientes da compensação financeira citada no § 9º do art. 201 da CF/1988 (compensação entre os diversos sistemas previdenciários).Na União, os estado e nos municípios
- 116A RCL corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos: _________________________: recursos transferidos pela União decorrentes da competência da própria União para organizar e manter o Poder Judiciário, o Ministério Público do Distrito Federal e dos Territórios e a Defensoria Pública dos Territórios; organizar e manter a polícia civil, a polícia militar e o corpo de bombeiros militar do DF, bem como prestar assistência financeira ao DF para a execução de serviços públicos, por meio de fundo próprio; e, ainda, despesas da União com servidores dos ex-territórios do Amapá e de Roraima.No DF, no Amapá e em Roraima
- 117Serão computados no cálculo da ______________________ os valores pagos e recebidos em decorrência da Lei Complementar nº 87/1996 (Lei Kandir), e do fundo previsto pelo art. 60 do ADCT (Fundeb).receita corrente líquida
- 118A _____________________ será apurada somando-se as receitas arrecadadas no mês em referência e nos 11 anteriores, excluídas as duplicidades. Assim, a apuração da RCL é feita durante o período de um ano, não necessariamente coincidente com o ano civil.receita corrente líquida
- 119O Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA) são as leis ____________ que regulam o planejamento e o orçamento dos entes públicos federal, estaduais, distrital e municipais.ordinárias
- 120O __________________________ é o instrumento de planejamento do Governo Federal que estabelece, de forma regionalizada, as diretrizes, objetivos e metas da Administração Pública Federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuadaPlano Plurianual – PPA
- 121A _______ também surgiu por meio da Constituição Federal de 1988, almejando ser o elo entre o planejamento estratégico (Plano Plurianual) e o planejamento operacional (Lei Orçamentária Anual).LDO
- 122A ________________________ compreenderá as metas e prioridades da administração pública federal, estabelecerá as diretrizes de política fiscal e respectivas metas, em consonância com trajetória sustentável da dívida pública, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.lei de diretrizes orçamentárias
- 123Integrará o projeto de lei de diretrizes orçamentárias o _________________, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.Anexo de Metas Fiscais
- 124O __________________ considera apenas as receitas e despesas primárias, também chamadas de não financeiras. Tal resultado corresponde à diferença entre as receitas arrecadadas e as despesas empenhadas, não considerando o pagamento do principal e dos juros da dívida, tampouco as receitas financeiras.resultado primário
- 125O _________________ é mais abrangente, pois corresponde à diferença entre todas as receitas arrecadadas e as despesas empenhadas, incluindo pagamentos de parcelas do principal e dos juros da dívida, bem como as receitas financeiras obtidas, os efeitos da inflação e da variação cambial.resultado nominal
- 126No _________________________ serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.Anexo de Riscos Fiscais
- 127Os riscos fiscais abrangem ....os riscos orçamentários e os riscos da dívida.
- 128_____________________________: estão relacionados à possibilidade de as receitas e despesas projetadas na elaboração do projeto de lei orçamentária anual não se confirmarem durante o exercício financeiro.Riscos Fiscais Orçamentários
- 129_______________________: estão diretamente relacionados às flutuações de variáveis macroeconômicas, tais como taxa básica de juros, variação cambial e inflação.Riscos Fiscais da Dívida
- 130A LRF facultou os municípios com menos de _________________a elaborar o Anexo de Metas Fiscais e o Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias a partir do quinto exercício seguinte ao da publicação daquela Lei Complementar350 mil habitantes
- 131A mensagem que encaminhar o projeto da __________ da União apresentará, em anexo específico, os objetivos das políticas monetária, creditícia e cambial, bem como os parâmetros e as projeções para seus principais agregados e variáveis, e também as metas de inflação, para o exercício subsequente31Lei de Diretrizes Orçamentárias
- 132A ___________________ é o instrumento pelo qual o Poder Público prevê a arrecadação de receitas e fixa a realização de despesas para o período de um ano. A LOA é o orçamento por excelência ou o orçamento propriamente dito.Lei Orçamentária Anual
- 133O projeto de ____________________ será acompanhado de demonstrativo regionalizado do efeito, sobre as receitas e despesas, decorrente de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia.lei orçamentária
- 134_________________ é uma sociedade cuja maioria do capital social com direito a voto pertence, direta ou indiretamente, a ente da Federação.empresa controlada
- 135_________________ é uma empresa controlada, mas que recebe do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária36.empresa estatal dependente
- 136empresa estatal considerada ______________, ela participará do Orçamento Fiscal e da Seguridade Social. Integram o orçamento de investimentos apenas as chamadas empresas estatais _______________.dependente
não dependentes - 137A _________________________________ é responsável pela coordenação do Orçamento Fiscal e da Seguridade Social.Secretaria de Orçamento Federal (SOF)
- 138Já o Orçamento de Investimentos é coordenado pela _____________________________Secretaria de
Coordenação e Governança das Empresas Estatais (SEST). - 139E as despesas de custeio das estatais ________________? Tais despesas não estão na LOA, já que não usam dinheiro decorrente da arrecadação de tributos. As empresas ___________________ geram seus próprios recursos para arcar com seus gastos de manutenção e pessoal,não dependentes
não dependentes - 140A ________________________ conterá reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na LDO, destinada ao atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos.Lei orçamentária anual
- 141A _________________________ conterá, em anexo, demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e metas constantes do anexo de metas fiscais da LDO;Lei orçamentária anual
- 142A _________________________ tem por finalidade atender, além da abertura de créditos adicionais, perdas que são episódicas, contingentes ou eventuais.reserva de contingência
- 143______________--> estabelecerá a forma de utilização e o montante da reserva de contingência com base na RCL. _______________ --> conterá a reserva de contingência.Lei de Diretrizes orçamentárias
Lei orçamentária anual - 144Ainda, tem-se que o _______________________ (e não apenas a contração de dívida nova) constará separadamente na lei orçamentária e nas de crédito adicional38.refinanciamento da dívida pública
- 145A atualização monetária do principal da dívida mobiliária refinanciada não poderá superar a variação do índice de preços previsto na___________________, ou em legislação específica.lei de diretrizes orçamentárias
- 146______________ consignar na lei orçamentária crédito com finalidade imprecisa ou com dotação ilimitadavedado
- 147A lei orçamentária não consignará dotação para investimento com duração superior a um exercício financeiro que não esteja previsto no _______________ ou em lei que autorize a sua inclusão.plano plurianual
- 148Integrarão as despesas da União, e serão incluídas na LOA, as despesas do ___________________________ relativas a pessoal e encargos sociais, custeio administrativo, inclusive os destinados a benefícios e assistência aos servidores, e a investimentos.Banco Central do Brasi
- 149O _________________ é beneficiário dos resultados positivos do BACEN, apurados após a constituição ou a reversão de reservas, bem como é devedor de eventuais resultados negativos da mesma instituição.Tesouro Nacional
- 150O impacto e o custo fiscal das operações realizadas pelo Banco Central do Brasil serão demonstrados ____________________trimestralmente
- 151Até __________ após a publicação dos orçamentos, nos termos em que dispuser a LDO, o Poder Executivo estabelecerá a programação financeira e o cronograma de execução mensal de desembolso.trinta dias
- 152Os recursos legalmente ________________ à finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, ainda que em exercício diverso daquele em que ocorrer o ingresso.vinculados
- 153É previsto de maneira explícita na LRF, a qual dispõe que, se verificado, ao final de um ____________, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no anexo de metas fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos ___________ subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentáriasbimestre
30 dias - 154A limitação de empenho também será promovida pelo ente que ultrapassar o limite para a _________________, para que obtenha o resultado primário necessário à recondução da dívida ao limite.dívida consolidada
- 155Se houver frustração da _______________ no orçamento, deverá ser estabelecida limitação de empenho e movimentação financeira.receita estimada
- 156A _______________________, usualmente utilizada como sinônimo de contingenciamento, consiste no bloqueio de despesas previstas na LOAlimitação de empenho
- 157Não serão objeto de limitação as despesas que constituam obrigações constitucionais e legais do ente, inclusive aquelas destinadas ao ......pagamento do serviço da dívida, as relativas à inovação e ao desenvolvimento científico e tecnológico custeadas por fundo criado para tal finalidade e as ressalvadas pela lei de diretrizes orçamentárias.
- 158No caso de restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados dar-se-á de forma proporcional às ___________________.reduções efetivadas
- 159De acordo com o STF, o Poder Executivo não é autorizado a limitar os Poderes Legislativo e Judiciário e o Ministério Público caso estes não promovam a limitação no prazo estabelecido no caput do art. 9°. Há a extensão da limitação de empenho aos Poderes Legislativo, Judiciário e Ministério Público, mas ela deve ser efetuada por ______________.ato próprio
- 160Até o final dos meses de maio, setembro e fevereiro, o Poder Executivo demonstrará e avaliará o cumprimento das ______________, em audiência pública na comissão mistametas fiscais de cada quadrimestre
- 161Os ________________ são pagamentos devidos pelas Fazendas Públicas Federal, estaduais, Distrital e municipais, em virtude de sentença judicial.precatórios
- 162Não serão objeto de limitação as despesas que constituam obrigações constitucionais e legais do ente, inclusive aquelas destinadas ao ____________________, as relativas à inovação e ao desenvolvimento científico e tecnológico custeadas por fundo criado para tal finalidade e as ressalvadas pela lei de diretrizes orçamentárias.pagamento do serviço da dívida
- 163Se verificado, ao final de um __________, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos __________ subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela ________________.bimestre
trinta dias
lei de diretrizes orçamentárias - 164A _________ é a espécie mais usual de renúncia e define-se como a dispensa legal, pelo Estado, do débito tributário devido.isenção
- 165A ___________é o perdão da multa, que visa excluir o crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu.anistia
- 166A _____________ é o perdão da dívida, que se dá em determinadas circunstâncias previstas na lei, tais como valor diminuto da dívida, situação difícil que torna impossível ao sujeito passivo solver o débitoremissão
- 167O ________________ é aquele que representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoriacrédito presumido
- 168Renúncia de receita deve: II - estar acompanhada de _________________, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.medidas de compensação
- 169A __________- compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.renúncia
- 170- Alienações de bens e operações de créditos são receitas ___________. - Cauções e emissões de moeda são receitas _______________.de capital
extraorçamentárias - 171corresponde ao somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, com as deduções previstas na LRF.Receita Corrente Líquida - RCL
- 172como será apurada a receita corrente líquida?Somando as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
- 173Do cálculo da RCL dos Estados serão deduzidas as parcelas entregues aos Municípios por determinação ___________________constitucional.
- 174A _____________________________ tem por finalidade atender, além da abertura de créditos adicionais, perdas que são episódicas, contingentes ou eventuais. Deve ser prevista em lei sua constituição, com vistas a enfrentar perdas decorrentes de situações emergenciais.Reserva de contingência
- 175Na ____________________ constam todas as despesas relativas à dívida pública, mobiliária ou contratual e as receitas que as atenderão.Lei Orçamentária Anual
- 176O ______________________ é elaborado de forma compatível com o plano plurianual, com a lei de diretrizes orçamentárias e com a Lei de Responsabilidade Fiscal.projeto de lei orçamentária anual
- 177A lei orçamentária não consignará dotação para investimento com duração superior a ________ exercício financeiro que não esteja previsto no plano plurianual ou em lei que autorize a sua inclusão.1 (um)
- 178A atualização monetária do principal da dívida mobiliária refinanciada não poderá superar a variação do índice de preços previsto na ___________________ou em legislação específica.lei de diretrizes orçamentárias
- 179A lei de diretrizes orçamentárias conterá __________________, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.Anexo de Riscos Fiscais
- 180Integrarão as despesas da União, e serão incluídas na LOA, as despesas do ___________________ relativas a pessoal e encargos sociais, custeio administrativo, inclusive os destinados a benefícios e assistência aos servidores, e a investimentos.Banco Central do Brasil
- 181O _____________________________ conterá demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacionalAnexo de Metas Fiscais
- 182A lei de diretrizes orçamentárias conterá _______________, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizemAnexo de Riscos Fiscais
- 183A reserva de contingência estará contida na ___________________ e terá sua forma de utilização estabelecidas pela ___________________.Lei Orçamentária Anual
Lei de Diretrizes Orçamentárias - 184O ____________________ conterá (art. 4º, § 2º, da LRF): V – demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.Anexo de Metas Fiscais
- 185O ____________________ conterá (art. 4º, § 2º, da LRF): I – avaliação do cumprimento das metas relativas ao ano anterior;Anexo de Metas Fiscais
- 186O ____________________ conterá (art. 4º, § 2º, da LRF): II – demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional;Anexo de Metas Fiscais
- 187O ____________________ conterá (art. 4º, § 2º, da LRF): III – evolução do patrimônio líquido, também nos últimos três exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos;Anexo de Metas Fiscais
- 188O ____________________ conterá (art. 4º, § 2º, da LRF): IV – avaliação da situação financeira e atuarial: a) dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador; b) dos demais fundos públicos e programas estatais de natureza atuarial;Anexo de Metas Fiscais
- 189A lei que instituir o __________________ estabelecerá de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as despesas relativas aos programas de natureza continuadaplano plurianual
- 190O _____________ conterá, em anexo, demonstrativo da compatibilidade da programação dos orçamentos com os objetivos e metas constantes do anexo de metas fiscais da LDO.Projeto de Lei Orçamentária
- 191A vigência do PPA estende-se por _________ com início no segundo ano de mandato do Chefe do Poder Executivo até o término do primeiro ano do mandato seguinte. Não se confunde com o início e término do mandato do governante.4 anos
- 192Um instrumento criado para permitir o acompanhamento da arrecadação e do gasto, tendo em vista o cumprimento das metas fiscais, é:programação financeira e cronograma de execução mensal de desembolso.
- 193Conforme disposto pela LRF, o Banco Central deve apresentar a avaliação do cumprimento dos objetivos e metas das políticas monetária, creditícia e cambial, evidenciando o impacto e o custo fiscal de suas operações e os resultados demonstrados nos balanços, até...90 dias após o encerramento de cada semestre.
- 194A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de:I – estimativa, com as premissas e metodologia de cálculo utilizadas, do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes;
II – declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias. - 195_____________________: a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que, somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício.Despesa Adequada com a LOA
- 196______________________: a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.Despesa Compatível com PPA e LDO
- 197Considera-se obrigatória de caráter continuado: a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a _______________dois exercícios
- 198__________________________: classificam-se nessa categoria todas as despesas que não contribuem, diretamente, para a formação ou aquisição de um bem de capital.Despesas Orçamentárias Correntes
- 199______________________________: classificam-se nessa categoria aquelas despesas que contribuem, diretamente, para a formação ou aquisição de um bem de capital.Despesas Orçamentárias de Capital
- 200Considera-se ___________________________ o proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição. Já a prorrogação de despesa criada por prazo determinado considera-se __________________.aumento permanente de receita
aumento da despesa
Information
- Description
- Concursos Públicos ADMINISTRAÇÃO FINANCEIRA E ORÇAMENTÁRIA Flashcards on AFO, created by Wilhan Masquio Faé on 04/01/2023.
- Created by
- Wilhan Masquio Faé
- Views
- 0
- Rating