
Mind map
CPC-00 CAPÍTULO 4: ESTRUTURA CONCEITUAL PARA A ELABORAÇÃO E APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS
Map content
CPC-00 CAPÍTULO 4: ESTRUTURA CONCEITUAL PARA A ELABORAÇÃO E APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS
TEXTO REMANESCENTE
PREMISSA SUBJACENTE
- CONTINUIDADE (GOING CONCERN ASSUMPTION)
- A ENTIDADE ESTÁ EM ATIVIDADE E IRÁ MANTER-SE EM OPERAÇÃO NO FUTURO
- SE ENTRAR EM LIQUIDAÇÃO OU DE REDUZIR AS OPERAÇÕES, AS DC PODEM TER QUE SER ELABORADAS DIFERENTES
- A ENTIDADE ESTÁ EM ATIVIDADE E IRÁ MANTER-SE EM OPERAÇÃO NO FUTURO
- CONTINUIDADE (GOING CONCERN ASSUMPTION)
ELEMENTOS DAS DEMONSTRAÇÕES CONTÁBEIS
- ELEMENTOS DA POSIÇÃO PATRIMONIAL E FINANCEIRA (BP)
- ATIVOS
- CONCEITO
- RECURSO CONTROLADO
- RESULTADO DE EVENTOS PASSADOS
- ESPERA FUTUROS BENEFÍCIOS ECONÔMICOS
- BENEFÍCIO ECONÔMICO, POTENCIAL EM CONTRIBUIR P/ O FLUXO DE CAIXA
- BENS OU DIREITOS
- NÃO É NECESSÁRIO DIREITO LEGAL DE PROPRIEDADE
- SEGREDOS INDUSTRIAIS E CONHECIMENTO (KNOW-HOW)
- PODE SER
- P/ PRODUÇÃO DE BENS OU SERVIÇOS
- TROCADO POR OUTROS ATIVOS
- P/ LIQUIDAR PASSIVO
- DISTRIBUÍDO AOS PROPRIETÁRIOS
- CONCEITO
- PASSIVOS
- CONCEITO
- OBRIGAÇÃO PRESENTE
- DERIVADA DE EVENTOS PASSADOS
- SAÍDA DE RECURSOS QUE GERARIAM BENEFÍCIOS
- OBRIGAÇÃO LEGAL E NÃO LEGAL TAMBÉM
- PROVISÃO PODE SER PASSIVO MESMO QUE TENHA QUE SER ESTIMADO
- LIQUIDAÇÃO DE PASSIVO
- SAÍDA DE ATIVOS OU ADQUIRIR NOVOS PASSIVOS
- CAIXA
- OUTROS ATIVOS
- PRESTAÇÃO DE SERVIÇOS
- SUBSTITUIR POR OUTROS PASSIVOS
- CONVERTER EM PL
- CREDOR PODE RENUNCIAR OU PERDER OS SEUS DIREITOS
- SAÍDA DE ATIVOS OU ADQUIRIR NOVOS PASSIVOS
- CONCEITO
- PATRIMÔNIO LÍQUIDO
- ATIVOS - PASSIVO
- DEPENDE DA MENSURAÇÃO DOS ATIVOS E PASSIVOS
- VALOR NÃO NECESSARIAMENTE = VALOR DE MERCADO
- DEFINIÇÃO DE PL É APLICÁVEL AOS DIVERSOS TIPOS DE ENTIDADE
- ESSÊNCIA ECONÔMICA E NÃO FORMA LEGAL
- ATIVOS
- ELEMENTOS DA MENSURAÇÃO DO DESEMPENHO (DRE)
- RECEITAS
- ↑ NOS BENEFÍCIOS ECONÔMICOS SOB ↑ DE ATIVO OU ↓ DE PASSIVO QUE ↑ O PL.
- TIPOS
- RECEITAS
- ATIVIDADE USUAIS
- GANHOS
- PODEM OU NÃO SURGIR DE ATIVIDADES USUAIS
- GANHOS (LÍQUIDOS): RECEITAS - DESPESAS
- RECEITAS
- RECEITAS NÃO REALIZADAS SÃO RECONHECIDAS
- REGIME DE COMPETÊNCIA
- DESPESAS
- ↓ BENEFÍCIOS ECONÔMICOS SOB ↓ DE ATIVO OU ↑ DE PASSIVO QUE ↓ O PL.
- TIPOS
- DESPESAS
- ATIVIDADES USUAIS
- PERDAS
- PODEM OU NÃO SURGIR DAS ATIVIDADES USUAIS
- PERDAS (LÍQUIDAS): DESPESAS - RECEITAS
- DESPESAS
- DESPESAS NÃO REALIZADAS SÃO RECONHECIDAS
- REGIME DE COMPETÊNCIA
- ESTÃO DIRETAMENTE RELACIONADAS COM A MENSURAÇÃO DO RESULTADO
- RECEITAS
- DMPL TEM ELEMENTOS DOS 2 GRUPOS
- AJUSTES PARA MANUTENÇÃO DE CAPITAL
- REAVALIAÇÃO OU ATUALIZAÇÃO DE ATIVOS E PASSIVOS
- ↑ OU ↓ DO PL PODE SER RECEITA OU DESPESA
- VAI DEPENDER DO CONCEITO DE MANUTENÇÃO DE CAPITAL UTILIZADO
- NÃO SÃO INCLUÍDOS NA DRE
- VAI PARA PL COMO AJUSTE DE MANUTENÇÃO DE CAPITAL ou AJUSTE DE AVALIAÇÃO PATRIMONIAL
- PROIBIDO CONSTITUIÇÃO DE RESERVA DE REAVALIAÇÃO PELA LEI Nº 11.638 / 2007
- ↑ OU ↓ DO PL PODE SER RECEITA OU DESPESA
- REAVALIAÇÃO OU ATUALIZAÇÃO DE ATIVOS E PASSIVOS
- ELEMENTOS DA POSIÇÃO PATRIMONIAL E FINANCEIRA (BP)
RECONHECIMENTO DOS ELEMENTOS DAS DEMONSTRAÇÕES CONTÁBEIS
- RECONHECER = FAZER LANÇAMENTO (+ DESCRIÇÃO + VALOR)
- DEVE SER RECONHECIDO SE:
- PROVÁVEL QUE VAI ENTRAR OU SAIR BENEFÍCIO ECONÔMICO
- CUSTO OU VALOR CONFIÁVEL
- PROVÁVEL ≠ DE POSSÍVEL
- POSSÍVEL NÃO DEVE SER RECONHECIDO
- POSSÍVEL = 0 A 50%
- PROVÁVEL > 50%
- ESTIMATIVA RAZOÁVEL E NEUTRA É CONFIÁVEL
- SE POSSUI CARACTERÍSTICAS, MAS NÃO ATENDE A CRITÉRIOS
- VAI P/ NOTAS EXPLICATIVAS SE FOR RELEVANTE
- RECONHECIMENTO DE ATIVO
- NÃO RECONHECIDO QUANDO GASTOS INCORRIDOS NÃO PROPORCIONAREM A EXPECTATIVA DE BENEFÍCIOS
- RECONHECIDA COMO DESPESA
- RECONHECE QUANDO TIVER PROVÁVEL BENEFÍCIO FUTURO + CUSTO OU VALOR CONFIÁVEL
- NÃO RECONHECIDO QUANDO GASTOS INCORRIDOS NÃO PROPORCIONAREM A EXPECTATIVA DE BENEFÍCIOS
- RECONHECIMENTO DE PASSIVO
- RECONHECIDO QUANDO PROVÁVEL SAÍDA DE RECURSOS
- OBRIGAÇÃO PRESENTE
- VALOR COM CONFIABILIDADE
- RECONHECIMENTO DE RECEITA
- RECONHECIDO QUANDO ↑ BENEFÍCIOS ECONÔMICOS + ↑ ATIVO OU ↓ PASSIVO
- VALOR COM CONFIABILIDADE
- GRAU DE CERTEZA
- RECONHECIMENTO DE DESPESA
- (GRAU DE CERTEZA)
- VALOR COM CONFIABILIDADE
- RECONHECIDO QUANDO ↓ BENEFÍCIOS ECONÔMICOS + ↓ ATIVO OU ↑ PASSIVO
CONFRONTAÇÃO ENTRE DESPESAS E RECEITAS
- LIGADO AO REGIME DE COMPETÊNCIA
- DESPESAS RECONHECIDAS POR ASSOCIAÇÃO COM CORRESPONDENTES ITENS DE RECEITA
- RECONHECIMENTO SIMULTÂNEO OU COMBINADO (MESMAS TRANSAÇÕES OU DE OUTRAS)
- DESPESAS ALOCAÇÃO SISTEMÁTICA QUANDO BENEFÍCIOS RELACIONADOS COM RECEITA GERADOS AO LONGO DE VÁRIOS PERÍODOS
- ASSOCIAÇÃO SOMENTE POSSA SER FEITA DE MODO GERAL E INDIRETO
- SE NÃO FOR GERAR BENEFÍCIOS ECONÔMICOS DESPESA DEVE SER RECONHECIDA IMEDIATAMENTE
- É RECONHECIDA QUANDO PASSIVO ↑ E ATIVO NÃO
- CONFRONTAÇÃO DESPESA X RECEITA DEVE OCORRER SEMPRE QUE POSSÍVEL
MENSURAÇÃO DOS ELEMENTOS DAS DEMONSTRAÇÕES CONTÁBEIS
- MENSURAR = DETERMINAR MONTANTES, ENCONTRAR O SEU VALOR
- METODOLOGIAS DE CUSTO
- CUSTO HISTÓRICO
- VALOR NOMINAL DO CONTRATO, DA NEGOCIAÇÃO)
- ATIVOS: NA DATA DA AQUISIÇÃO
- PASSIVO: PELO VALOR DOS RECURSOS RECEBIDOS EM TROCA DA OBRIGAÇÃO OU O VALOR QUE SE ESPERA QUE SERÃO NECESSÁRIOS PARA PAGAR NO CURSO NORMAL DAS OPERAÇÕES
- CUSTO CORRENTE
- VALOR ATUALIZADO
- ATIVOS: NA DATA DO BALANÇO
- PASSIVO: NÃO DESCONTADOS, PAGAR NA DATA DO BALANÇO
- VALOR REALIZÁVEL
- VALOR DE REALIZAÇÃO OU LIQUIDAÇÃO
- ATIVOS: VENDA EM FORMA ORDENADA
- PASSIVOS: NÃO DESCONTADOS, CURSO NORMAL DAS OPERAÇÕES
- VALOR PRESENTE
- VALOR É DESCONTADO
- ATIVOS: VALOR PRESENTE OU VALOR HISTÓRICO, DESCONTADO, NO CURSO NORMAL DAS OPERAÇÕES
- PASSIVOS: VALOR PRESENTE OU HISTÓRICO, DESCONTADO, NO CURSO NORMAL DAS OPERAÇÕES
- CUSTO HISTÓRICO
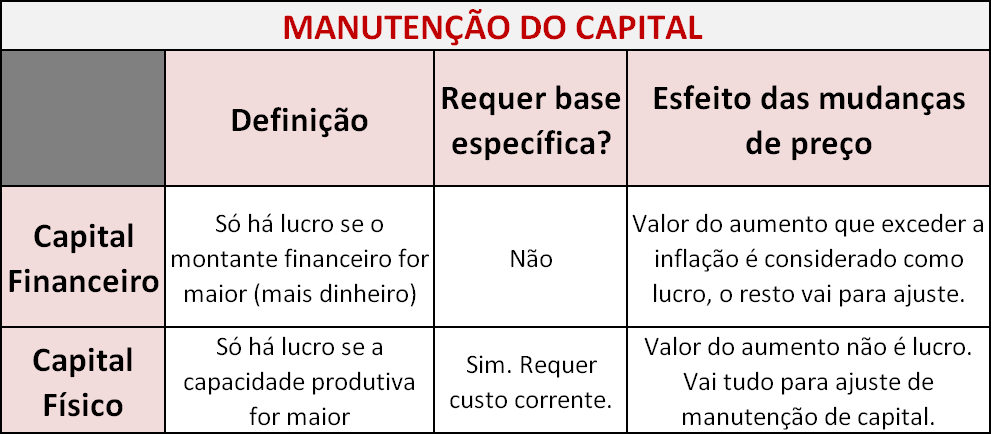
CONCEITOS DE CAPITAL
- CAPITAL FINANCEIRO
- SINÔNIMO DE ATIVOS LÍQUIDOS OU PL DA ENTIDADE
- CAPITAL FÍSICO
- CAPACIDADE PRODUTIVA
- MANUTENÇÃO DO CAPITAL FINANCEIRO
- MANUTENÇÃO DE CAPITAL É ELO ENTRE CAPITAL E LUCRO
- CAPITAL FINANCEIRO
Images and files in the map
Information
- Description
- Esquema / resumo para estudo para concurso público.
- Created by
- Viviana Veloso · Jun 2014
- Updated
- Apr 10, 2019
- Views
- 1,244
- Tags
- Rating