
Mind map
Direito Securitário Compreensivos
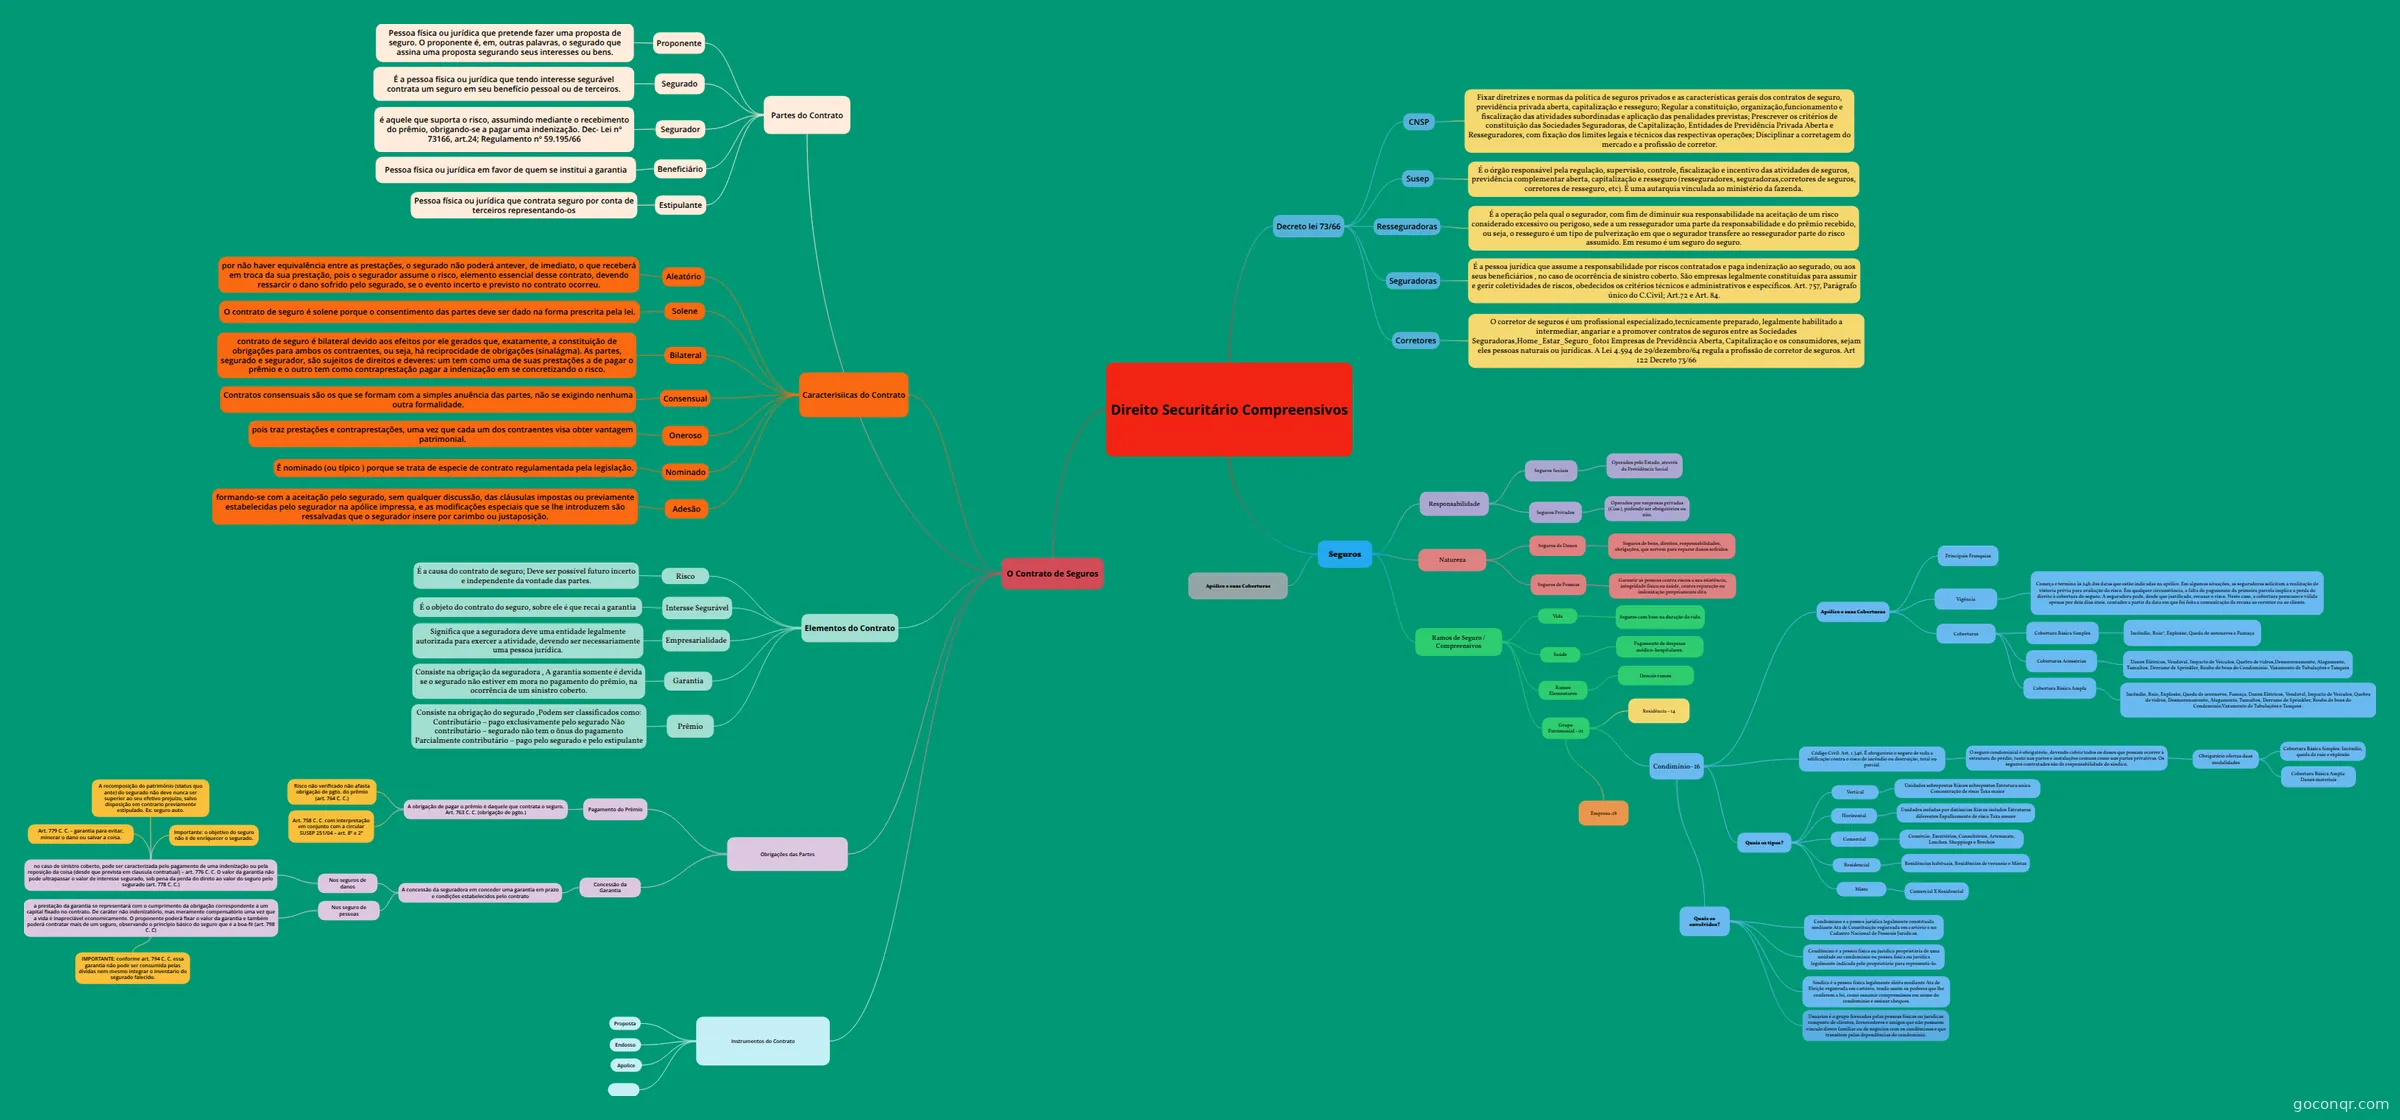
Mapa mental: Direito securitário compreensivos
Map content
Direito Securitário Compreensivos
Decreto lei 73/66
- CNSP
- Fixar diretrizes e normas da política de seguros privados e as características gerais dos contratos de seguro, previdência privada aberta, capitalização e resseguro; Regular a constituição, organização,funcionamento e fiscalização das atividades subordinadas e aplicação das penalidades previstas; Prescrever os critérios de constituição das Sociedades Seguradoras, de Capitalização, Entidades de Previdência Privada Aberta e Resseguradores, com fixação dos limites legais e técnicos das respectivas operações; Disciplinar a corretagem do mercado e a profissão de corretor.
- Susep
- É o órgão responsável pela regulação, supervisão, controle, fiscalização e incentivo das atividades de seguros, previdência complementar aberta, capitalização e resseguro (resseguradores, seguradoras,corretores de seguros, corretores de resseguro, etc). É uma autarquia vinculada ao ministério da fazenda.
- Resseguradoras
- É a operação pela qual o segurador, com fim de diminuir sua responsabilidade na aceitação de um risco considerado excessivo ou perigoso, sede a um ressegurador uma parte da responsabilidade e do prêmio recebido, ou seja, o resseguro é um tipo de pulverização em que o segurador transfere ao ressegurador parte do risco assumido. Em resumo é um seguro do seguro.
- Seguradoras
- É a pessoa jurídica que assume a responsabilidade por riscos contratados e paga indenização ao segurado, ou aos seus beneficiários , no caso de ocorrência de sinistro coberto. São empresas legalmente constituídas para assumir e gerir coletividades de riscos, obedecidos os critérios técnicos e administrativos e específicos. Art. 757, Parágrafo único do C.Civil; Art.72 e Art. 84.
- Corretores
- O corretor de seguros é um profissional especializado,tecnicamente preparado, legalmente habilitado a intermediar, angariar e a promover contratos de seguros entre as Sociedades Seguradoras,Home_Estar_Seguro_foto1 Empresas de Previdência Aberta, Capitalização e os consumidores, sejam eles pessoas naturais ou jurídicas. A Lei 4.594 de 29/dezembro/64 regula a profissão de corretor de seguros. Art 122 Decreto 73/66
- CNSP
O Contrato de Seguros
- Elementos do Contrato
- Risco
- É a causa do contrato de seguro; Deve ser possível futuro incerto e independente da vontade das partes.
- Prêmio
- Consiste na obrigação do segurado ,Podem ser classificados como: Contributário – pago exclusivamente pelo segurado Não contributário – segurado não tem o ônus do pagamento Parcialmente contributário – pago pelo segurado e pelo estipulante
- Empresarialidade
- Significa que a seguradora deve uma entidade legalmente autorizada para exercer a atividade, devendo ser necessariamente uma pessoa jurídica.
- Intersse Segurável
- É o objeto do contrato do seguro, sobre ele é que recai a garantia
- Garantia
- Consiste na obrigação da seguradora , A garantia somente é devida se o segurado não estiver em mora no pagamento do prêmio, na ocorrência de um sinistro coberto.
- Risco
- Partes do Contrato
- Proponente
- Pessoa física ou jurídica que pretende fazer uma proposta de seguro. O proponente é, em, outras palavras, o segurado que assina uma proposta segurando seus interesses ou bens.
- Segurado
- É a pessoa física ou jurídica que tendo interesse segurável contrata um seguro em seu benefício pessoal ou de terceiros.
- Segurador
- é aquele que suporta o risco, assumindo mediante o recebimento do prêmio, obrigando-se a pagar uma indenização. Dec- Lei nº 73166, art.24; Regulamento nº 59.195/66
- Beneficiário
- Pessoa física ou jurídica em favor de quem se institui a garantia
- Estipulante
- Pessoa física ou jurídica que contrata seguro por conta de terceiros representando-os
- Proponente
- Caracterisiicas do Contrato
- Aleatório
- por não haver equivalência entre as prestações, o segurado não poderá antever, de imediato, o que receberá em troca da sua prestação, pois o segurador assume o risco, elemento essencial desse contrato, devendo ressarcir o dano sofrido pelo segurado, se o evento incerto e previsto no contrato ocorreu.
- Solene
- O contrato de seguro é solene porque o consentimento das partes deve ser dado na forma prescrita pela lei.
- Bilateral
- contrato de seguro é bilateral devido aos efeitos por ele gerados que, exatamente, a constituição de obrigações para ambos os contraentes, ou seja, há reciprocidade de obrigações (sinalágma). As partes, segurado e segurador, são sujeitos de direitos e deveres: um tem como uma de suas prestações a de pagar o prêmio e o outro tem como contraprestação pagar a indenização em se concretizando o risco.
- Consensual
- Contratos consensuais são os que se formam com a simples anuência das partes, não se exigindo nenhuma outra formalidade.
- Oneroso
- pois traz prestações e contraprestações, uma vez que cada um dos contraentes visa obter vantagem patrimonial.
- Nominado
- É nominado (ou típico ) porque se trata de especie de contrato regulamentada pela legislação.
- Adesão
- formando-se com a aceitação pelo segurado, sem qualquer discussão, das cláusulas impostas ou previamente estabelecidas pelo segurador na apólice impressa, e as modificações especiais que se lhe introduzem são ressalvadas que o segurador insere por carimbo ou justaposição.
- Aleatório
- Instrumentos do Contrato
- Proposta
- Endosso
- Apolice
- Obrigações das Partes
- Pagamento do Prêmio
- A obrigação de pagar o prêmio é daquele que contrata o seguro. Art. 763 C. C. (obrigação de pgto.)
- Risco não verificado não afasta obrigação de pgto. do prêmio (art. 764 C. C.)
- Art. 758 C. C. com interpretação em conjunto com a circular SUSEP 251/04 – art. 8º e 2º
- A obrigação de pagar o prêmio é daquele que contrata o seguro. Art. 763 C. C. (obrigação de pgto.)
- Concessão da Garantia
- A concessão da seguradora em conceder uma garantia em prazo e condições estabelecidos pelo contrato
- Nos seguro de pessoas
- a prestação da garantia se representará com o cumprimento da obrigação correspondente a um capital fixado no contrato. De caráter não indenizatório, mas meramente compensatório uma vez que a vida é inapreciável economicamente. O proponente poderá fixar o valor da garantia e também poderá contratar mais de um seguro, observando o principio básico do seguro que é a boa-fé (art. 798 C. C)
- IMPORTANTE: conforme art. 794 C. C. essa garantia não pode ser consumida pelas dividas nem mesmo integrar o inventario do segurado falecido.
- a prestação da garantia se representará com o cumprimento da obrigação correspondente a um capital fixado no contrato. De caráter não indenizatório, mas meramente compensatório uma vez que a vida é inapreciável economicamente. O proponente poderá fixar o valor da garantia e também poderá contratar mais de um seguro, observando o principio básico do seguro que é a boa-fé (art. 798 C. C)
- Nos seguros de danos
- no caso de sinistro coberto, pode ser caracterizada pelo pagamento de uma indenização ou pela reposição da coisa (desde que prevista em clausula contratual) – art. 776 C. C. O valor da garantia não pode ultrapassar o valor de interesse segurado, sob pena da perda do direto ao valor do seguro pelo segurado (art. 778 C. C.)
- Importante: o objetivo do seguro não é de enriquecer o segurado.
- A recomposição do patrimônio (status quo ante) do segurado não deve nunca ser superior ao seu efetivo prejuízo, salvo disposição em contrario previamente estipulado. Ex: seguro auto.
- Art. 779 C. C. – garantia para evitar, minorar o dano ou salvar a coisa.
- no caso de sinistro coberto, pode ser caracterizada pelo pagamento de uma indenização ou pela reposição da coisa (desde que prevista em clausula contratual) – art. 776 C. C. O valor da garantia não pode ultrapassar o valor de interesse segurado, sob pena da perda do direto ao valor do seguro pelo segurado (art. 778 C. C.)
- Nos seguro de pessoas
- A concessão da seguradora em conceder uma garantia em prazo e condições estabelecidos pelo contrato
- Pagamento do Prêmio
- Elementos do Contrato
Seguros
- Responsabilidade
- Seguros Sociais
- Operados pelo Estado, através da Previdência Social
- Seguros Privados
- Operados por empresas privadas (Cias.), podendo ser obrigatórios ou não.
- Seguros Sociais
- Natureza
- Seguros de Danos
- Seguros de bens, direitos, responsabilidades, obrigações, que servem para reparar danos sofridos.
- Seguros de Pessoas
- Garantir as pessoas contra riscos a sua existência, integridade física ou saúde, contra reparação ou indenização propriamente dita.
- Seguros de Danos
- Ramos de Seguro / Compreensivos
- Vida
- Seguros com base na duração da vida.
- Saúde
- Pagamento de despesas médico-hospitalares.
- Ramos Elementares
- Demais ramos.
- Grupo Patrimonial - 01
- Residência - 14
- Condimínio- 16
- Código Civil: Art. 1.346. É obrigatório o seguro de toda a edificação contra o risco de incêndio ou destruição, total ou parcial.
- O seguro condominial é obrigatório, devendo cobrir todos os danos que possam ocorrer à estrutura do prédio, tanto nas partes e instalações comuns como nas partes privativas. Os seguros contratados são de responsabilidade do síndico.
- Obrigatório ofertas duas modalidades
- Cobertura Básica Simples: Incêndio, queda de raio e explosão
- Cobertura Básica Ampla: Danos materiais
- Obrigatório ofertas duas modalidades
- O seguro condominial é obrigatório, devendo cobrir todos os danos que possam ocorrer à estrutura do prédio, tanto nas partes e instalações comuns como nas partes privativas. Os seguros contratados são de responsabilidade do síndico.
- Quais os tipos?
- Vertical
- Unidades sobrepostas Riscos sobrepostos Estrutura única Concentração de risco Taxa maior
- Horizontal
- Unidades isoladas por distâncias Riscos isolados Estruturas diferentes Espalhamento de risco Taxa menor
- Comercial
- Comércio, Escritórios, Consultórios, Artesanato, Lanches, Shoppings e Brechós
- Residencial
- Residências habituais, Residências de veraneio e Mistas
- Misto
- Comercial X Residencial
- Vertical
- Quais os envolvidos?
- Condomínio é a pessoa jurídica legalmente constituída mediante Ata de Constituição registrada em cartório e no Cadastro Nacional de Pessoais Jurídicas.
- Condômino é a pessoa física ou jurídica proprietária de uma unidade no condomínio ou pessoa física ou jurídica legalmente indicada pelo proprietário para representá-lo.
- Síndico é a pessoa física legalmente eleita mediante Ata de Eleição registrada em cartório, tendo assim os poderes que lhe conferem a lei, como assumir compromissos em nome do condomínio e assinar cheques.
- Usuários é o grupo formados pelas pessoas físicas ou jurídicas composto de clientes, fornecedores e amigos que não possuem vínculo direto familiar ou de negócios com os condôminos e que transitem pelas dependências do condomínio.
- Apólice e suas Coberturas
- Vigência
- Começa e termina às 24h das datas que estão indicadas na apólice. Em algumas situações, as seguradoras solicitam a realização de vistoria prévia para avaliação do risco. Em qualquer circunstância, a falta do pagamento da primeira parcela implica a perda do direito à cobertura do seguro. A seguradora pode, desde que justificada, recusar o risco. Neste caso, a cobertura permanece válida apenas por dois dias úteis, contados a partir da data em que foi feita a comunicação da recusa ao corretor ou ao cliente.
- Coberturas
- Cobertura Básica Simples
- Incêndio, Raio*, Explosão, Queda de aeronaves e Fumaça
- Coberturas Acessórias
- Danos Elétricos, Vendaval, Impacto de Veículos, Quebra de vidros,Desmoronamento, Alagamento, Tumultos, Derrame de Sprinkler, Roubo de bens do Condomínio, Vazamento de Tubulações e Tanques
- Cobertura Básica Ampla
- Incêndio, Raio, Explosão, Queda de aeronaves, Fumaça, Danos Elétricos, Vendaval, Impacto de Veículos, Quebra de vidros, Desmoronamento, Alagamento, Tumultos, Derrame de Sprinkler, Roubo de bens do Condomínio,Vazamento de Tubulações e Tanques .
- Cobertura Básica Simples
- Principais Franquias
- Vigência
- Código Civil: Art. 1.346. É obrigatório o seguro de toda a edificação contra o risco de incêndio ou destruição, total ou parcial.
- Empresa-18
- Vida
- Apólice e suas Coberturas
- Responsabilidade
Information
- Description
- 3º ano Português Mind Map on Direito Securitário Compreensivos, created by luciane Pires on 28/09/2018.
- Created by
- luciane Pires
- Views
- 1
- Tags
- History
-
- Created by RHENAN SOTERE TSAMTSIS · Aug 22, 2018
- Copied by Ivanice Souza · Sep 19, 2018
- Copied by RHENAN SOTERE TSAMTSIS · Sep 24, 2018
- Copied by luciane Pires · Sep 28, 2018
- Rating