
Mind map
NIA 520 - Procedimientos Analíticos
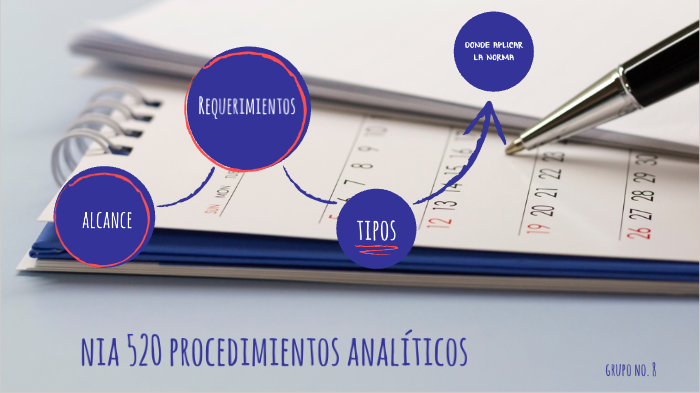
Map content
NIA 520 - Procedimientos Analíticos
Alcance
- Trata del empleo de procedimientos analíticos sustantivos y también de la responsabilidad del auditor de aplicar procedimientos que le faciliten alcanzar una conclusión global sobre los estados financieros
Objetivos
- a) Obtener evidencia de auditoría relevante y fiable mediante los procedimientos analíticos sustantivos
- b) Diseñar y aplicar procedimientos analíticos que le ayuden a alcanzar una conclusión global sobre si los estados financieros son congruentes con su conocimiento de la entidad
- a) Obtener evidencia de auditoría relevante y fiable mediante los procedimientos analíticos sustantivos
Definición
- Los "Procedimientos analíticos" significan evaluaciones financieras realizadas entre datos financieros y no financieros. También incluyen la investigación de las variaciones que sean incongruentes con otra información relevante o que difieren en un importe significativo
Requerimientos
- Procedimientos analíticos sustantivos
- Al diseñar y aplicar los procedimientos analíticos sustantivos, el auditor:
- a) Determinará la idoneidad de procedimientos específicos para determinadas afirmaciones, teniendo en cuenta los riesgos valorados en relación con dichas afirmaciones
- b) Evaluará la fiabilidad de los datos a partir de los cuales se define su expectativa con respecto a las cantidades registradas o ratios
- c) Definirá una expectativa con respecto a las cantidades registradas o a los ratios y evaluará si es lo suficientemente precisa como para identificar una incorrección que pueda llegar a ser material
- d) Cuantificará cualquier diferencia entre las cantidades registradas y las esperadas que sea aceptable, sin que se necesite una investigación más detallada
- c) Definirá una expectativa con respecto a las cantidades registradas o a los ratios y evaluará si es lo suficientemente precisa como para identificar una incorrección que pueda llegar a ser material
- b) Evaluará la fiabilidad de los datos a partir de los cuales se define su expectativa con respecto a las cantidades registradas o ratios
- a) Determinará la idoneidad de procedimientos específicos para determinadas afirmaciones, teniendo en cuenta los riesgos valorados en relación con dichas afirmaciones
- Al diseñar y aplicar los procedimientos analíticos sustantivos, el auditor:
- Procedimientos analíticos que facilitan una conclusión global
- En una fecha cercana a la finalización de la auditoría, el auditor diseñará y aplicará procedimientos de auditoría que le faciliten alcanzar una conclusión global de si los estados financieros son congruentes con su conocimiento de la entidad
- Investigación de los resultados de los procedimientos analíticos
- Si se revelan variaciones o relaciones incongruentes con otra información relevante o que difieran de lo esperado en un importe significativo, se investigarán las diferencias mediante:
- (a) La indagación ante la dirección y obtención de evidencia de auditoría adecuada
- (b) La aplicación de otros procedimientos necesarios de acuerdo a las circunstancias
- (a) La indagación ante la dirección y obtención de evidencia de auditoría adecuada
- Si se revelan variaciones o relaciones incongruentes con otra información relevante o que difieran de lo esperado en un importe significativo, se investigarán las diferencias mediante:
- Procedimientos analíticos sustantivos
Images and files in the map
Information
- Description
- Esquema de la NIA 520
- Created by
- CARLOS VIVIANO GARCÍA PÉREZ
- Views
- 135
- Tags
- Rating