
Mind map
RECEITA
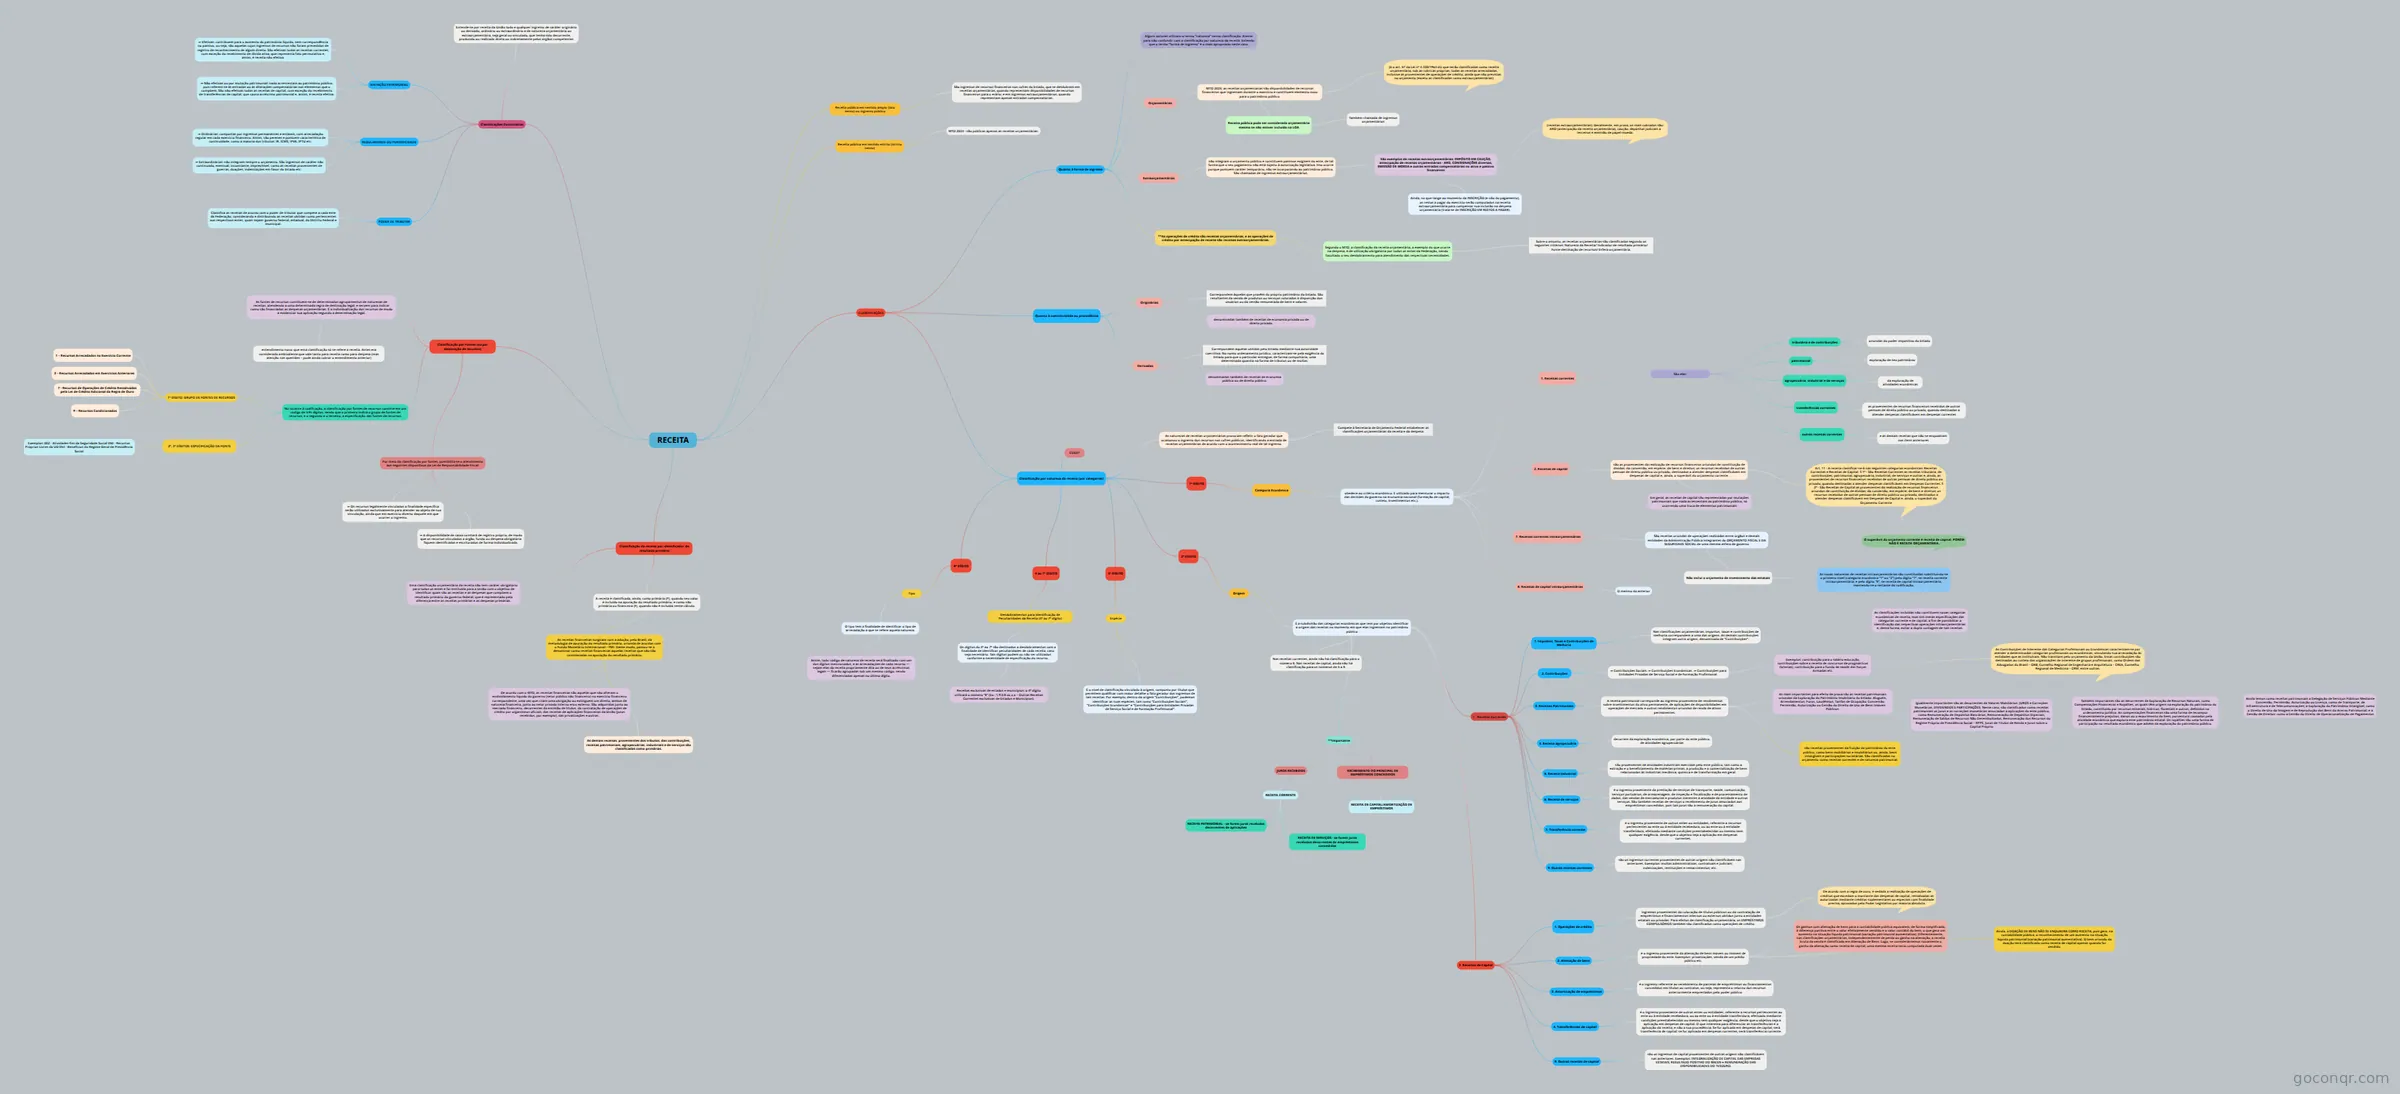
Mapa mental: Receita pública
Map content
RECEITA
Receita pública em sentido amplo (lato sensu) ou ingresso público
- São ingressos de recursos financeiros nos cofres do Estado, que se desdobram em receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário; e em ingressos extraorçamentários, quando representam apenas entradas compensatórias.
Receita pública em sentido estrito (stricto sensu)
- MTO 2024 - são públicas apenas as receitas orçamentárias.
CLASSIFICAÇÕES
- Quanto à forma de ingresso
- Orçamentárias
- MTO 2024, as receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e constituem elemento novo para o patrimônio público.
- Já o art. 57 da Lei nº 4.320/1964 diz que serão classificadas como receita orçamentária, sob as rubricas próprias, todas as receitas arrecadadas, inclusive as provenientes de operações de crédito, ainda que não previstas no orçamento (exceto as classificadas como extraorçamentárias)
- Receita pública pode ser considerada orçamentária mesmo se não estiver incluída na LOA
- Também chamada de ingressos orçamentários
- MTO 2024, as receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e constituem elemento novo para o patrimônio público.
- Extraorçamentárias
- não integram o orçamento público e constituem passivos exigíveis do ente, de tal forma que o seu pagamento não está sujeito à autorização legislativa. Isso ocorre porque possuem caráter temporário, não se incorporando ao patrimônio público. São chamadas de ingressos extraorçamentários.
- São exemplos de receitas extraorçamentárias: DEPÓSITO EM CAUÇÃO, antecipação de receitas orçamentárias - ARO, CONSIGNAÇÕES diversas, EMISSÃO DE MOEDA e outras entradas compensatórias no ativo e passivo financeiros
- Ainda, no que tange ao momento da INSCRIÇÃO (e não do pagamento), os restos a pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária (trata-se de INSCRIÇÃO EM RESTOS A PAGAR).
- (receitas extraorçamentárias). Geralmente, em prova, os mais cobrados são: ARO (antecipação da receita orçamentária), caução, depósitos judiciais a terceiros e emissão de papel-moeda.
- São exemplos de receitas extraorçamentárias: DEPÓSITO EM CAUÇÃO, antecipação de receitas orçamentárias - ARO, CONSIGNAÇÕES diversas, EMISSÃO DE MOEDA e outras entradas compensatórias no ativo e passivo financeiros
- não integram o orçamento público e constituem passivos exigíveis do ente, de tal forma que o seu pagamento não está sujeito à autorização legislativa. Isso ocorre porque possuem caráter temporário, não se incorporando ao patrimônio público. São chamadas de ingressos extraorçamentários.
- **As operações de crédito são receitas orçamentárias, e as operações de crédito por antecipação de receita são receitas extraorçamentárias.
- Segundo o MTO, a classificação da receita orçamentária, a exemplo do que ocorre na despesa, é de utilização obrigatória por todos os entes da Federação, sendo facultado o seu desdobramento para atendimento das respectivas necessidades.
- Sobre o assunto, as receitas orçamentárias são classificadas segundo os seguintes critérios: Natureza da Receita/ Indicador de resultado primário/ Fonte-destinação de recursos/ Esfera orçamentária.
- Segundo o MTO, a classificação da receita orçamentária, a exemplo do que ocorre na despesa, é de utilização obrigatória por todos os entes da Federação, sendo facultado o seu desdobramento para atendimento das respectivas necessidades.
- Alguns autores utilizam o termo “natureza” nessa classificação. Atente para não confundir com a classificação por natureza da receita. Entendo que o termo “forma de ingresso” é o mais apropriado neste caso.
- Orçamentárias
- Quanto à coercitividade ou procedência
- Originárias
- Correspondem àquelas que provêm do próprio patrimônio do Estado. São resultantes da venda de produtos ou serviços colocados à disposição dos usuários ou da cessão remunerada de bens e valores.
- denominadas também de receitas de economia privada ou de direito privado.
- Derivadas
- Correspondem àquelas obtidas pelo Estado mediante sua autoridade coercitiva. No nosso ordenamento jurídico, caracterizam-se pela exigência do Estado para que o particular entregue, de forma compulsória, uma determinada quantia na forma de tributos ou de multas.
- denominadas também de receitas de economia pública ou de direito público.
- Originárias
- Classificação por natureza da receita (por categorias)
- As naturezas de receitas orçamentárias procuram refletir o fato gerador que ocasionou o ingresso dos recursos nos cofres públicos, identificando a entrada de receitas orçamentárias de acordo com o acontecimento real de tal ingresso.
- Compete à Secretaria de Orçamento Federal estabelecer as classificações orçamentárias da receita e da despesa.
- 1ª DÍGITO
- Categoria Econômica
- obedece ao critério econômico. É utilizado para mensurar o impacto das decisões do governo na economia nacional (formação de capital, custeio, investimentos etc.).
- 1. Receitas correntes
- São elas:
- tributária e de contribuições
- oriundas do poder impositivo do Estado
- patrimonial
- exploração de seu patrimônio
- agropecuária, industrial e de serviços
- da exploração de atividades econômicas
- transferências correntes
- as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em despesas correntes
- outras receitas correntes
- e as demais receitas que não se enquadram nos itens anteriores
- tributária e de contribuições
- São elas:
- 2. Receitas de capital
- são as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital e, ainda, o superávit do orçamento corrente.
- Art. 11 - A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. § 1º - São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes. § 2º - São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente
- O superávit do orçamento corrente é receita de capital, PORÉM NÃO É RECEITA ORÇAMENTÁRIA.
- Em geral, as receitas de capital são representadas por mutações patrimoniais que nada acrescentam ao patrimônio público, só ocorrendo uma troca de elementos patrimoniais
- Art. 11 - A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. § 1º - São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes. § 2º - São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente
- são as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital e, ainda, o superávit do orçamento corrente.
- 7. Receitas correntes intraorçamentárias
- São receitas oriundas de operações realizadas entre órgãos e demais entidades da Administração Pública integrantes do ORÇAMENTO FISCAL E DA SEGURIDADE SOCIAL de uma mesma esfera de governo
- Não inclui o orçamento de investimento das estatais
- As novas naturezas de receitas intraorçamentárias são constituídas substituindo-se o primeiro nível (categoria econômica “1” ou “2”) pelo dígito “7”, se receita corrente intraorçamentária; e pelo dígito “8”, se receita de capital intraorçamentária, mantendo-se o restante da codificação.
- As classificações incluídas não constituem novas categorias econômicas de receita, mas sim meras especificações das categorias corrente e de capital, a fim de possibilitar a identificação das respectivas operações intraorçamentárias e, dessa forma, evitar a dupla contagem de tais receitas.
- As novas naturezas de receitas intraorçamentárias são constituídas substituindo-se o primeiro nível (categoria econômica “1” ou “2”) pelo dígito “7”, se receita corrente intraorçamentária; e pelo dígito “8”, se receita de capital intraorçamentária, mantendo-se o restante da codificação.
- Não inclui o orçamento de investimento das estatais
- São receitas oriundas de operações realizadas entre órgãos e demais entidades da Administração Pública integrantes do ORÇAMENTO FISCAL E DA SEGURIDADE SOCIAL de uma mesma esfera de governo
- 8. Receitas de capital intraorçamentárias
- O mesmo da anterior
- 1. Receitas correntes
- obedece ao critério econômico. É utilizado para mensurar o impacto das decisões do governo na economia nacional (formação de capital, custeio, investimentos etc.).
- Categoria Econômica
- 2ª DÍGITO
- Origem
- É a subdivisão das categorias econômicas que tem por objetivo identificar a origem das receitas no momento em que elas ingressam no patrimônio público
- Nas receitas correntes, ainda não há classificação para o número 8. Nas receitas de capital, ainda não há classificação para os números de 5 a 8.
- 1 . Receitas Correntes
- 1. Impostos, Taxas e Contribuições de Melhoria
- Nas classificações orçamentárias, impostos, taxas e contribuições de melhoria correspondem a uma das origens. As demais contribuições integram outra origem, denominada de “Contribuições”.
- 2. Contribuições
- ⇒ Contribuições Sociais. ⇒ Contribuições Econômicas. ⇒ Contribuições para Entidades Privadas de Serviço Social e de Formação Profissional.
- Exemplos: contribuição para o salário-educação, contribuições sobre a receita de concursos de prognósticos (loterias), contribuição para o fundo de saúde das Forças Armadas etc.
- As Contribuições de Interesse das Categorias Profissionais ou Econômicas caracterizam-se por atender a determinadas categorias profissionais ou econômicas, vinculando sua arrecadação às entidades que as instituíram. Não transitam pelo orçamento da União. Essas contribuições são destinadas ao custeio das organizações de interesse de grupos profissionais, como Ordem dos Advogados do Brasil – OAB, Conselho Regional de Engenharia e Arquitetura – CREA, Conselho Regional de Medicina – CRM, entre outras.
- Exemplos: contribuição para o salário-educação, contribuições sobre a receita de concursos de prognósticos (loterias), contribuição para o fundo de saúde das Forças Armadas etc.
- ⇒ Contribuições Sociais. ⇒ Contribuições Econômicas. ⇒ Contribuições para Entidades Privadas de Serviço Social e de Formação Profissional.
- 3. Receitas Patrimoniais
- A receita patrimonial corresponde ao ingresso proveniente de rendimentos sobre investimentos do ativo permanente, de aplicações de disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes.
- As mais importantes para efeito de prova são as receitas patrimoniais oriundas da Exploração do Patrimônio Imobiliário do Estado: Aluguéis, Arrendamentos, Foros, Laudêmios, Tarifas de Ocupação; Concessão, Permissão, Autorização ou Cessão do Direito de Uso de Bens Imóveis Públicos.
- Igualmente importantes são as decorrentes de Valores Mobiliários: JUROS e Correções Monetárias, DIVIDENDOS E PARTICIPAÇÕES. Nesse caso, são classificados como receitas patrimoniais os juros e as correções monetárias associados a aplicações do ente público, como Remuneração de Depósitos Bancários, Remuneração de Depósitos Especiais, Remuneração de Saldos de Recursos Não Desembolsados, Remuneração dos Recursos do Regime Próprio de Previdência Social – RPPS, Juros de Títulos de Renda e Juros sobre o Capital Próprio
- Também importantes são as decorrentes de Exploração de Recursos Naturais, como Compensações Financeiras e Royalties, os quais têm origem na exploração do patrimônio do Estado, constituído por recursos minerais, hídricos, florestais e outros, definidos no ordenamento jurídico. As compensações financeiras são uma forma de recompor financeiramente prejuízos, danos ou o exaurimento do bem, porventura causados pela atividade econômica que explora esse patrimônio estatal. Os royalties são uma forma de participação no resultado econômico que advém da exploração do patrimônio público.
- Ainda temos como receitas patrimoniais a Delegação de Serviços Públicos Mediante Concessão, Permissão, Autorização ou Licença, como de Transporte, de Infraestrutura e de Telecomunicações; a Exploração do Patrimônio Intangível, como o Direito de Uso da Imagem e de Reprodução dos Bens do Acervo Patrimonial; e a Cessão de Direitos: como a Cessão do Direito de Operacionalização de Pagamentos
- Também importantes são as decorrentes de Exploração de Recursos Naturais, como Compensações Financeiras e Royalties, os quais têm origem na exploração do patrimônio do Estado, constituído por recursos minerais, hídricos, florestais e outros, definidos no ordenamento jurídico. As compensações financeiras são uma forma de recompor financeiramente prejuízos, danos ou o exaurimento do bem, porventura causados pela atividade econômica que explora esse patrimônio estatal. Os royalties são uma forma de participação no resultado econômico que advém da exploração do patrimônio público.
- Igualmente importantes são as decorrentes de Valores Mobiliários: JUROS e Correções Monetárias, DIVIDENDOS E PARTICIPAÇÕES. Nesse caso, são classificados como receitas patrimoniais os juros e as correções monetárias associados a aplicações do ente público, como Remuneração de Depósitos Bancários, Remuneração de Depósitos Especiais, Remuneração de Saldos de Recursos Não Desembolsados, Remuneração dos Recursos do Regime Próprio de Previdência Social – RPPS, Juros de Títulos de Renda e Juros sobre o Capital Próprio
- são receitas provenientes da fruição do patrimônio do ente público, como bens mobiliários e imobiliários ou, ainda, bens intangíveis e participações societárias. São classificadas no orçamento como receitas correntes e de natureza patrimonial.
- As mais importantes para efeito de prova são as receitas patrimoniais oriundas da Exploração do Patrimônio Imobiliário do Estado: Aluguéis, Arrendamentos, Foros, Laudêmios, Tarifas de Ocupação; Concessão, Permissão, Autorização ou Cessão do Direito de Uso de Bens Imóveis Públicos.
- A receita patrimonial corresponde ao ingresso proveniente de rendimentos sobre investimentos do ativo permanente, de aplicações de disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes.
- 4. Receita agropecuária
- decorrem da exploração econômica, por parte do ente público, de atividades agropecuárias
- 5. Receita industrial
- são provenientes de atividades industriais exercidas pelo ente público, tais como a extração e o beneficiamento de matérias-primas, a produção e a comercialização de bens relacionados às indústrias mecânica, química e de transformação em geral.
- 6. Receita de serviços
- é o ingresso proveniente da prestação de serviços de transporte, saúde, comunicação, serviços portuários, de armazenagem, de inspeção e fiscalização e de processamento de dados, das vendas de mercadorias e produtos inerentes à atividade da entidade e outros serviços. São também receitas de serviços o recebimento de juros associados aos empréstimos concedidos, pois tais juros são a remuneração do capital.
- 7. Transferência corrente
- é o ingresso proveniente de outros entes ou entidades, referente a recursos pertencentes ao ente ou à entidade recebedora, ou ao ente ou à entidade transferidora, efetivado mediante condições preestabelecidas ou mesmo sem qualquer exigência, desde que o objetivo seja a aplicação em despesas correntes.
- 9. Outras receitas correntes
- são os ingressos correntes provenientes de outras origens não classificáveis nas anteriores. Exemplos: multas administrativas, contratuais e judiciais; indenizações, restituições e ressarcimentos; etc.
- 1. Impostos, Taxas e Contribuições de Melhoria
- 2. Receitas de Capital
- 1. Operações de crédito
- ingressos provenientes da colocação de títulos públicos ou da contratação de empréstimos e financiamentos internos ou externos obtidos junto a entidades estatais ou privadas. Para efeitos de classificação orçamentária, os EMPRÉSTIMOS COMPULSÓRIOS também são classificados como operações de crédito.
- De acordo com a regra de ouro, é vedada a realização de operações de créditos que excedam o montante das despesas de capital, ressalvadas as autorizadas mediante créditos suplementares ou especiais com finalidade precisa, aprovados pelo Poder Legislativo por maioria absoluta.
- ingressos provenientes da colocação de títulos públicos ou da contratação de empréstimos e financiamentos internos ou externos obtidos junto a entidades estatais ou privadas. Para efeitos de classificação orçamentária, os EMPRÉSTIMOS COMPULSÓRIOS também são classificados como operações de crédito.
- 2. Alienação de bens
- é o ingresso proveniente da alienação de bens móveis ou imóveis de propriedade do ente. Exemplos: privatizações, venda de um prédio público etc.
- Os ganhos com alienação de bens para a contabilidade pública equivalem, de forma simplificada, à diferença positiva entre o valor efetivamente vendido e o valor contábil do bem, o que gera um aumento na situação líquida patrimonial (variação patrimonial aumentativa). Diferentemente, nas classificações orçamentárias, independentemente de perda ou ganho na alienação, a receita bruta da venda é classificada em Alienação de Bens. Logo, se considerássemos novamente o ganho da alienação como receita de capital, uma mesma receita seria computada duas vezes.
- Ainda, a DOAÇÃO DE BENS NÃO SE ENQUADRA COMO RECEITA, pois gera, na contabilidade pública, o reconhecimento de um aumento na situação líquida patrimonial (variação patrimonial aumentativa). O bem oriundo da doação será classificado como receita de capital apenas quando for vendido.
- é o ingresso proveniente da alienação de bens móveis ou imóveis de propriedade do ente. Exemplos: privatizações, venda de um prédio público etc.
- 3. Amortização de empréstimos
- é o ingresso referente ao recebimento de parcelas de empréstimos ou financiamentos concedidos em títulos ou contratos, ou seja, representa o retorno dos recursos anteriormente emprestados pelo poder público
- 4. Transferências de capital
- é o ingresso proveniente de outros entes ou entidades, referente a recursos pertencentes ao ente ou à entidade recebedora, ou ao ente ou à entidade transferidora, efetivado mediante condições preestabelecidas ou mesmo sem qualquer exigência, desde que o objetivo seja a aplicação em despesas de capital. O que interessa para diferenciar as transferências é a aplicação da receita, e não a sua procedência. Se for aplicada em despesas de capital, será transferência de capital; se for aplicada em despesas correntes, será transferência corrente.
- 9. Outras receitas de capital
- são os ingressos de capital provenientes de outras origens não classificáveis nas anteriores. Exemplos: INTEGRALIZAÇÃO DE CAPITAL DAS EMPRESAS ESTATAIS, RESULTADO POSITIVO DO BACEN e REMUNERAÇÃO DAS DISPONIBILIDADES DO TESOURO.
- 1. Operações de crédito
- **Importante
- RECEBIMENTO DO PRINCIPAL DE EMPRÉSTIMOS CONCEDIDOS
- RECEITA DE CAPITAL/AMORTIZAÇÃO DE EMPRÉSTIMOS
- JUROS RECEBIDOS
- RECEITA CORRENTE
- RECEITA PATRIMONIAL - se forem juros recebidos decorrentes de aplicações
- RECEITA DE SERVIÇOS - se forem juros recebidos decorrentes de empréstimos concedidos
- RECEITA CORRENTE
- RECEBIMENTO DO PRINCIPAL DE EMPRÉSTIMOS CONCEDIDOS
- É a subdivisão das categorias econômicas que tem por objetivo identificar a origem das receitas no momento em que elas ingressam no patrimônio público
- Origem
- 3ª DÍGITO
- Espécie
- É o nível de classificação vinculado à origem, composto por títulos que permitem qualificar com maior detalhe o fato gerador dos ingressos de tais receitas. Por exemplo, dentro da origem “Contribuições”, podemos identificar as suas espécies, tais como “Contribuições Sociais”, “Contribuições Econômicas” e “Contribuições para Entidades Privadas de Serviço Social e de Formação Profissional”.
- Espécie
- 4 ao 7ª DÍGITO
- Desdobramentos para Identificação de Peculiaridades da Receita (4º ao 7º dígito)
- Os dígitos do 4º ao 7º são destinados a desdobramentos com a finalidade de identificar peculiaridades de cada receita, caso seja necessário. Tais dígitos podem ou não ser utilizados conforme a necessidade de especificação do recurso.
- Receitas exclusivas de estados e municípios: o 4º dígito utilizará o número “8” (Ex.: 1.9.0.8.xx.x.x – Outras Receitas Correntes exclusivas de Estados e Municípios).
- Os dígitos do 4º ao 7º são destinados a desdobramentos com a finalidade de identificar peculiaridades de cada receita, caso seja necessário. Tais dígitos podem ou não ser utilizados conforme a necessidade de especificação do recurso.
- Desdobramentos para Identificação de Peculiaridades da Receita (4º ao 7º dígito)
- 8ª DÍGITO
- Tipo
- O tipo tem a finalidade de identificar o tipo de arrecadação a que se refere aquela natureza.
- Assim, todo código de natureza de receita será finalizado com um dos dígitos mencionados, e as arrecadações de cada recurso — sejam elas da receita propriamente dita ou de seus acréscimos legais — ficarão agrupadas sob um mesmo código, sendo diferenciadas apenas no último dígito.
- O tipo tem a finalidade de identificar o tipo de arrecadação a que se refere aquela natureza.
- Tipo
- COEDT
- As naturezas de receitas orçamentárias procuram refletir o fato gerador que ocasionou o ingresso dos recursos nos cofres públicos, identificando a entrada de receitas orçamentárias de acordo com o acontecimento real de tal ingresso.
- Quanto à forma de ingresso
Classificação por Fontes (ou por destinação de recursos)
- As fontes de recursos constituem-se de determinados agrupamentos de naturezas de receitas, atendendo a uma determinada regra de destinação legal, e servem para indicar como são financiadas as despesas orçamentárias. É a individualização dos recursos de modo a evidenciar sua aplicação segundo a determinação legal.
- entendimento novo: que essa classificação só se refere a receita. Antes era considerada ambivalente que vale tanto para receita como para despesa (mas atenção nas questões – pode ainda cobrar o entendimento anterior)
- No tocante à codificação, a classificação por fontes de recursos consiste em um código de três dígitos, sendo que o primeiro indica o grupo de fontes de recursos, e o segundo e o terceiro, a especificação das fontes de recursos.
- 1º DÍGITO: GRUPO DE FONTES DE RECURSOS
- 1 – Recursos Arrecadados no Exercício Corrente
- 3 – Recursos Arrecadados em Exercícios Anteriores
- 7 - Recursos de Operações de Crédito Ressalvadas pela Lei de Crédito Adicional da Regra de Ouro
- 9 – Recursos Condicionados
- 2º, 3º DÍGITOS: ESPECIFICAÇÃO DA FONTE
- Exemplos: 002 - Atividades-fim da Seguridade Social 050 - Recursos Próprios Livres da UO 054 - Benefícios do Regime Geral de Previdência Social
- 1º DÍGITO: GRUPO DE FONTES DE RECURSOS
- Por meio da classificação por fontes, possibilita-se o atendimento aos seguintes dispositivos da Lei de Responsabilidade Fiscal:
- ⇒ Os recursos legalmente vinculados a finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, ainda que em exercício diverso daquele em que ocorrer o ingresso.
- ⇒ A disponibilidade de caixa constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória fiquem identificados e escriturados de forma individualizada.
- As fontes de recursos constituem-se de determinados agrupamentos de naturezas de receitas, atendendo a uma determinada regra de destinação legal, e servem para indicar como são financiadas as despesas orçamentárias. É a individualização dos recursos de modo a evidenciar sua aplicação segundo a determinação legal.
Classificação da receita por identificador de resultado primário
- A receita é classificada, ainda, como primária (P), quando seu valor é incluído na apuração do resultado primário; e como não primária ou financeira (F), quando não é incluída nesse cálculo.
- As receitas financeiras surgiram com a adoção, pelo Brasil, da metodologia de apuração do resultado primário, oriunda de acordos com o Fundo Monetário Internacional – FMI. Desse modo, passou-se a denominar como receitas financeiras aquelas receitas que não são consideradas na apuração do resultado primário.
- De acordo com o MTO, as receitas financeiras são aquelas que não alteram o endividamento líquido do governo (setor público não financeiro) no exercício financeiro correspondente, uma vez que criam uma obrigação ou extinguem um direito, ambos de natureza financeira, junto ao setor privado interno e/ou externo. São adquiridas junto ao mercado financeiro, decorrentes da emissão de títulos, da contratação de operações de crédito por organismos oficiais, das receitas de aplicações financeiras da União (juros recebidos, por exemplo), das privatizações e outras.
- As demais receitas, provenientes dos tributos, das contribuições, receitas patrimoniais, agropecuárias, industriais e de serviços são classificadas como primárias.
- As receitas financeiras surgiram com a adoção, pelo Brasil, da metodologia de apuração do resultado primário, oriunda de acordos com o Fundo Monetário Internacional – FMI. Desse modo, passou-se a denominar como receitas financeiras aquelas receitas que não são consideradas na apuração do resultado primário.
- Essa classificação orçamentária da receita não tem caráter obrigatório para todos os entes e foi instituída para a União com o objetivo de identificar quais são as receitas e as despesas que compõem o resultado primário do governo federal, que é representado pela diferença entre as receitas primárias e as despesas primárias.
- A receita é classificada, ainda, como primária (P), quando seu valor é incluído na apuração do resultado primário; e como não primária ou financeira (F), quando não é incluída nesse cálculo.
Classificações Doutrinárias
- Entende-se por receita da União todo e qualquer ingresso de caráter originário ou derivado, ordinário ou extraordinário e de natureza orçamentária ou extraorçamentária, seja geral ou vinculado, que tenha sido decorrente, produzido ou realizado direta ou indiretamente pelos órgãos competentes
- AFETAÇÃO PATRIMONIAL
- ⇒ Efetivas: contribuem para o aumento do patrimônio líquido, sem correspondência no passivo, ou seja, são aquelas cujos ingressos de recursos não foram precedidos de registro de reconhecimento de algum direito. São efetivas todas as receitas correntes, com exceção do recebimento de dívida ativa, que representa fato permutativo e, assim, é receita não efetiva.
- ⇒ Não efetivas ou por mutação patrimonial: nada acrescentam ao patrimônio público, pois referem-se às entradas ou às alterações compensatórias nos elementos que o compõem. São não efetivas todas as receitas de capital, com exceção do recebimento de transferências de capital, que causa acréscimo patrimonial e, assim, é receita efetiva.
- REGULARIDADE OU PERIODICIDADE
- ⇒ Ordinárias: compostas por ingressos permanentes e estáveis, com arrecadação regular em cada exercício financeiro. Assim, são perenes e possuem característica de continuidade, como a maioria dos tributos: IR, ICMS, IPVA, IPTU etc.
- ⇒ Extraordinárias: não integram sempre o orçamento. São ingressos de caráter não continuado, eventual, inconstante, imprevisível, como as receitas provenientes de guerras, doações, indenizações em favor do Estado etc.
- PODER DE TRIBUTAR
- Classifica as receitas de acordo com o poder de tributar que compete a cada ente da Federação, considerando e distribuindo as receitas obtidas como pertencentes aos respectivos entes, quais sejam: governo federal, estadual, do Distrito Federal e municipal.
Information
- Description
- Idiomas AFO Mind Map on RECEITA, created by Thalita Ary on 30/10/2023.
- Created by
- Thalita Ary
- Views
- 0
- Rating