
Mapa mental
CONTROL DE GESTIÓN
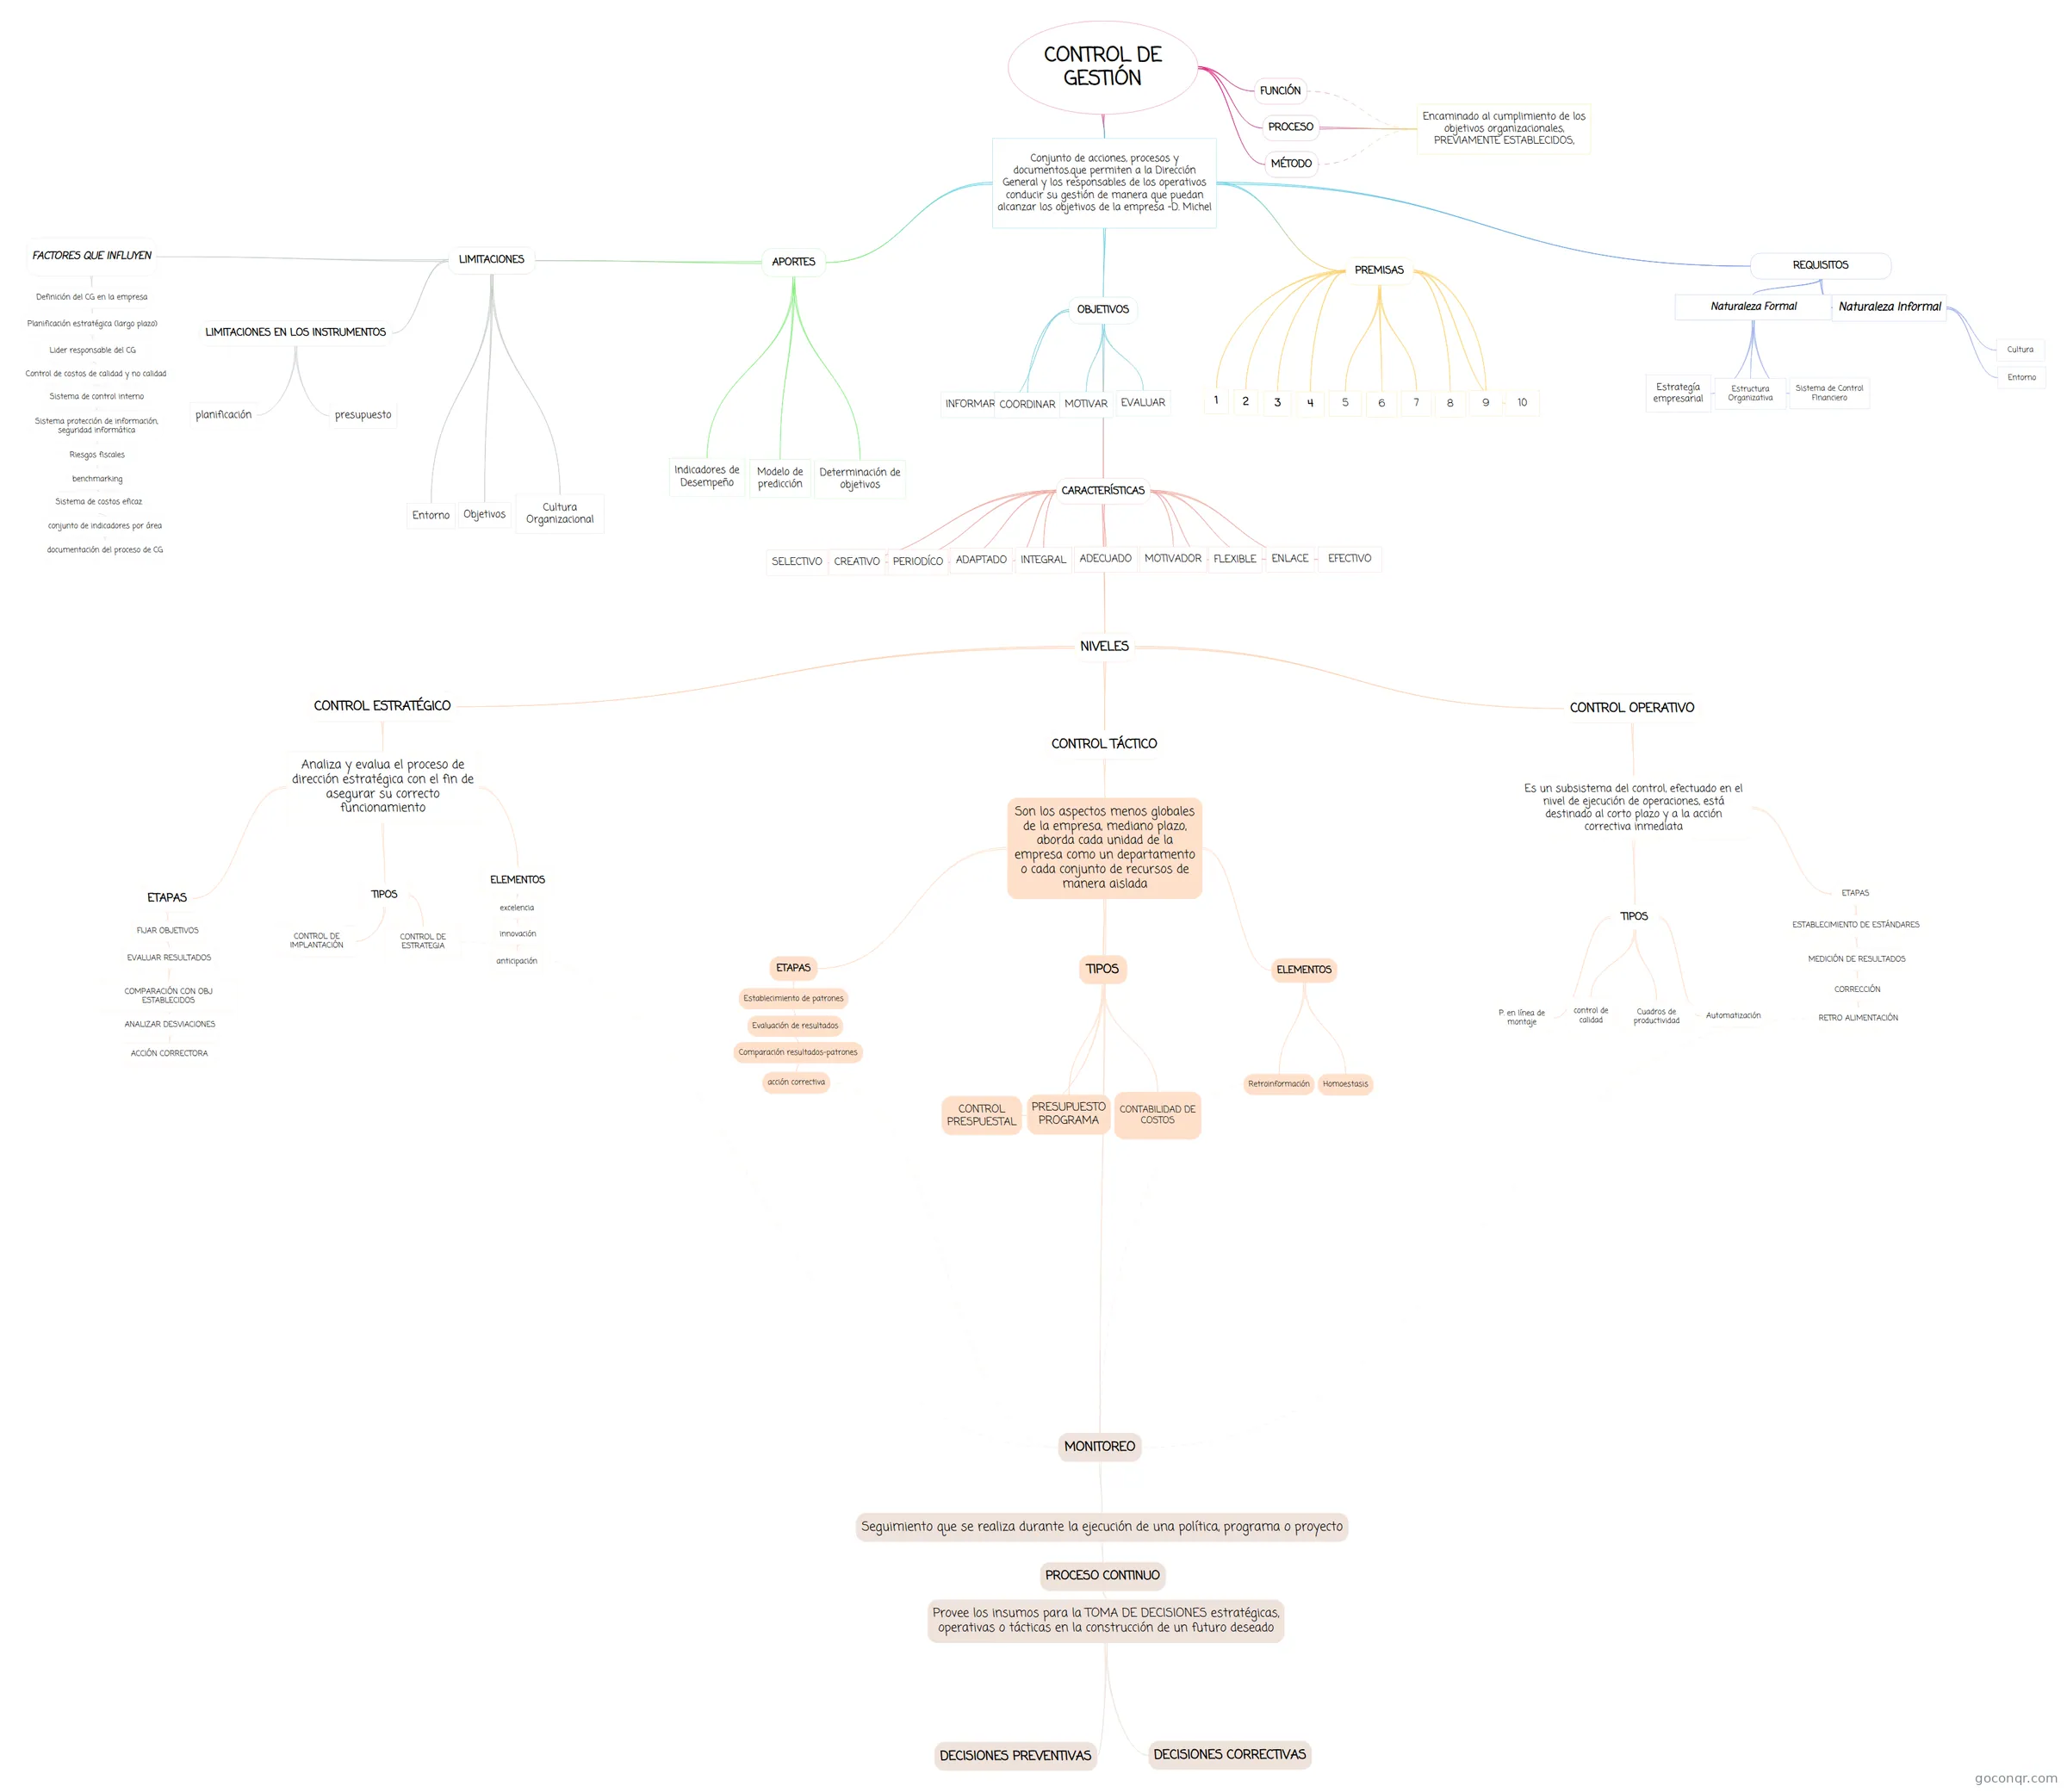
Mapa mental: control de gestión
Conteúdo do mapa
CONTROL DE GESTIÓN
FUNCIÓN
- Es la función que asegura a la Dirección el uso eficaz y eficiente de los recursos, para el logro de los objetivos organizacionales
PROCESO
- Conjunto de actividades que velan por conducir las tareas organizacionales hacía el cumplimiento de los objetivos planeados
- Encaminado al cumplimiento de los objetivos organizacionales, PREVIAMENTE ESTABLECIDOS,
MÉTODO
- Conducir en una dirección PENSAMIENTO - ACCIÓN. 1. Preveer (diagnóstico) 2. Plan de acción 2.Control
Conjunto de acciones, procesos y documentos.que permiten a la Dirección General y los responsables de los operativos conducir su gestión de manera que puedan alcanzar los objetivos de la empresa -D. Michel
- OBJETIVOS
- INFORMAR
- Comunicar y transmitir la información necesaria para la toma de decisiones.
- COORDINAR
- Encaminar todas las actividades oportunamente a la consecución de los objetivos.
- MOTIVAR
- Impulsar y ayudar a los colaboradores para mantener un adecuado clima laboral
- EVALUAR
- Revisar constantemente la consecución de las metas propuestas
- CARACTERÍSTICAS
- PERIODÍCO
- Sigue un esquema, y una manera establecida, cada cierto tiempo.
- INTEGRAL
- Tiene una visión holistica, comprende a fondo la organización y cada uno de sus procesos.
- ADAPTADO
- Se adapta y se puede aplicar a cualquier organización, el CG es unviersal. esto lo logra gracias a que tiene una visión integral
- CREATIVO
- Contínua búsqueda de índices significativos
- EFECTIVO
- Busca el logro de los objetivos planeados, utilizando los recursos apropiados
- ADECUADO
- El CG debe ser PERTINENTE con la función que se va controlar
- SELECTIVO
- El CG solo debe centrarse en los elementos relevantes, no puede dedicarse a cada tarea que se realice en la empresa si no solo a las de relevancia para los objetivos de la organización
- MOTIVADOR
- Contribuir a motivar hacia el comportamiento deseado, más que a imponer
- ENLACE
- puente entre la estrategia y la acción. (lo que se planeo y lo que se esta ejecutando)
- FLEXIBLE
- Fácilmente modificable, con capacidad de cambio, El CG debe ser acomodativo ante cambios significativos en la organización
- NIVELES
- CONTROL ESTRATÉGICO
- Analiza y evalua el proceso de dirección estratégica con el fin de asegurar su correcto funcionamiento
- ETAPAS
- FIJAR OBJETIVOS
- EVALUAR RESULTADOS
- COMPARACIÓN CON OBJ ESTABLECIDOS
- ANALIZAR DESVIACIONES
- ACCIÓN CORRECTORA
- ANALIZAR DESVIACIONES
- COMPARACIÓN CON OBJ ESTABLECIDOS
- EVALUAR RESULTADOS
- FIJAR OBJETIVOS
- TIPOS
- CONTROL DE IMPLANTACIÓN
- A posteriori, trata de comprobar si las acciones, planes y presupuestos diseñados para implantar la estrategia están siendo puestos en la práctica de la forma adecuado
- CONTROL DE ESTRATEGIA
- a priori, revisión y seguimiento de la estrategia formulada verificando su validez a lo largo del tiempo
- CONTROL DE IMPLANTACIÓN
- ELEMENTOS
- excelencia
- innovación
- anticipación
- innovación
- excelencia
- ETAPAS
- Analiza y evalua el proceso de dirección estratégica con el fin de asegurar su correcto funcionamiento
- CONTROL TÁCTICO
- Son los aspectos menos globales de la empresa, mediano plazo, aborda cada unidad de la empresa como un departamento o cada conjunto de recursos de manera aislada
- TIPOS
- CONTROL PRESPUESTAL
- Constituye a un plan presentado en términos de dinero la actividad de la empresa se traduce en resultados esperados teniendo el DINERO como denominador común
- PRESUPUESTO PROGRAMA
- requiere la identificación de las misiones y gastos relacionados con ellas, desde la justificación de su necesidad del proyecto y la producción hasta su entrega y utilización.
- CONTABILIDAD DE COSTOS
- trata información sobre la acumulación y el análisis de costos asentando los costos de algún tipo de unidad y base como productos, servicios, subconjuntos y componentes de proyectos y departamentos
- CONTROL PRESPUESTAL
- ETAPAS
- Establecimiento de patrones
- Evaluación de resultados
- Comparación resultados-patrones
- acción correctiva
- Comparación resultados-patrones
- Evaluación de resultados
- Establecimiento de patrones
- ELEMENTOS
- Retroinformación
- proporciona información relativa a desempeños pasados.
- Homoestasis
- es la autorregulación que garantiza un equilibrio dinamico en todo proceso vivo
- Retroinformación
- MONITOREO
- Seguimiento que se realiza durante la ejecución de una política, programa o proyecto
- PROCESO CONTINUO
- Provee los insumos para la TOMA DE DECISIONES estratégicas, operativas o tácticas en la construcción de un futuro deseado
- DECISIONES PREVENTIVAS
- DECISIONES CORRECTIVAS
- Provee los insumos para la TOMA DE DECISIONES estratégicas, operativas o tácticas en la construcción de un futuro deseado
- PROCESO CONTINUO
- Seguimiento que se realiza durante la ejecución de una política, programa o proyecto
- TIPOS
- Son los aspectos menos globales de la empresa, mediano plazo, aborda cada unidad de la empresa como un departamento o cada conjunto de recursos de manera aislada
- CONTROL OPERATIVO
- Es un subsistema del control, efectuado en el nivel de ejecución de operaciones, está destinado al corto plazo y a la acción correctiva inmediata
- TIPOS
- P. en línea de montaje
- Cuadros de productividad
- Automatización
- control de calidad
- ETAPAS
- ESTABLECIMIENTO DE ESTÁNDARES
- MEDICIÓN DE RESULTADOS
- CORRECCIÓN
- RETRO ALIMENTACIÓN
- CORRECCIÓN
- MEDICIÓN DE RESULTADOS
- ESTABLECIMIENTO DE ESTÁNDARES
- TIPOS
- Es un subsistema del control, efectuado en el nivel de ejecución de operaciones, está destinado al corto plazo y a la acción correctiva inmediata
- CONTROL ESTRATÉGICO
- PERIODÍCO
- INFORMAR
- APORTES
- Indicadores de Desempeño
- Modelo de predicción
- Determinación de objetivos
- LIMITACIONES
- Entorno
- Objetivos
- Cultura Organizacional
- LIMITACIONES EN LOS INSTRUMENTOS
- planificación
- presupuesto
- -error de medición -medio-fines -presupuesto negociaciones (no siempre se puede negociar)
- FACTORES QUE INFLUYEN
- Definición del CG en la empresa
- Planificación estratégica (largo plazo)
- Lider responsable del CG
- Control de costos de calidad y no calidad
- Sistema de control interno
- Sistema protección de información, seguridad informática
- Riesgos fiscales
- benchmarking
- Sistema de costos eficaz
- conjunto de indicadores por área
- documentación del proceso de CG
- conjunto de indicadores por área
- Sistema de costos eficaz
- benchmarking
- Riesgos fiscales
- Sistema protección de información, seguridad informática
- Sistema de control interno
- Control de costos de calidad y no calidad
- Lider responsable del CG
- Planificación estratégica (largo plazo)
- Definición del CG en la empresa
- PREMISAS
- 1
- "Es llevado a cabo por personas" no esta dentro de la organización, es una herramienta más.
- 2
- "Es una herramienta para controlar resultados de distintas áreas"
- 3
- "ES UN MEDIO PARA LOGRAR UN FIN", no es un fin en si mismo.
- 4
- "Diseñado para facilitar la consecución de objetivos y metas institucionales"
- 5
- "Reduce los riesgos inherentes al accionar, de las organizaciones"
- 6
- "Las metas son la expresión de medida del control de gestión"
- 7
- "Los objetivos y las estrategias son la sustancia ejecutiva en los procesos"
- 8
- "El control de gestión hace seguimiento integral a los procesos"
- 9
- "El control de gestión influye y orienta el comportamiento de la organización para que se alcancen los objetivos"
- 10
- "Todas las estrategias van encaminadas a las tareas"
- 1
- REQUISITOS
- Naturaleza Formal
- Estrategía empresarial
- Estructura Organizativa
- Sistema de Control FInanciero
- Naturaleza Informal
- Cultura
- Entorno
- Naturaleza Formal
- OBJETIVOS
Informações
- Descrição
- mapa mental sobre los conceptos vistos en clase a cerca del control de gestion
- Criado por
- camila baquero
- Visualizações
- 517
- Tags
- Avaliação