
Flashcards
#justlazithingsBWL
Flashcards do conjunto (35)
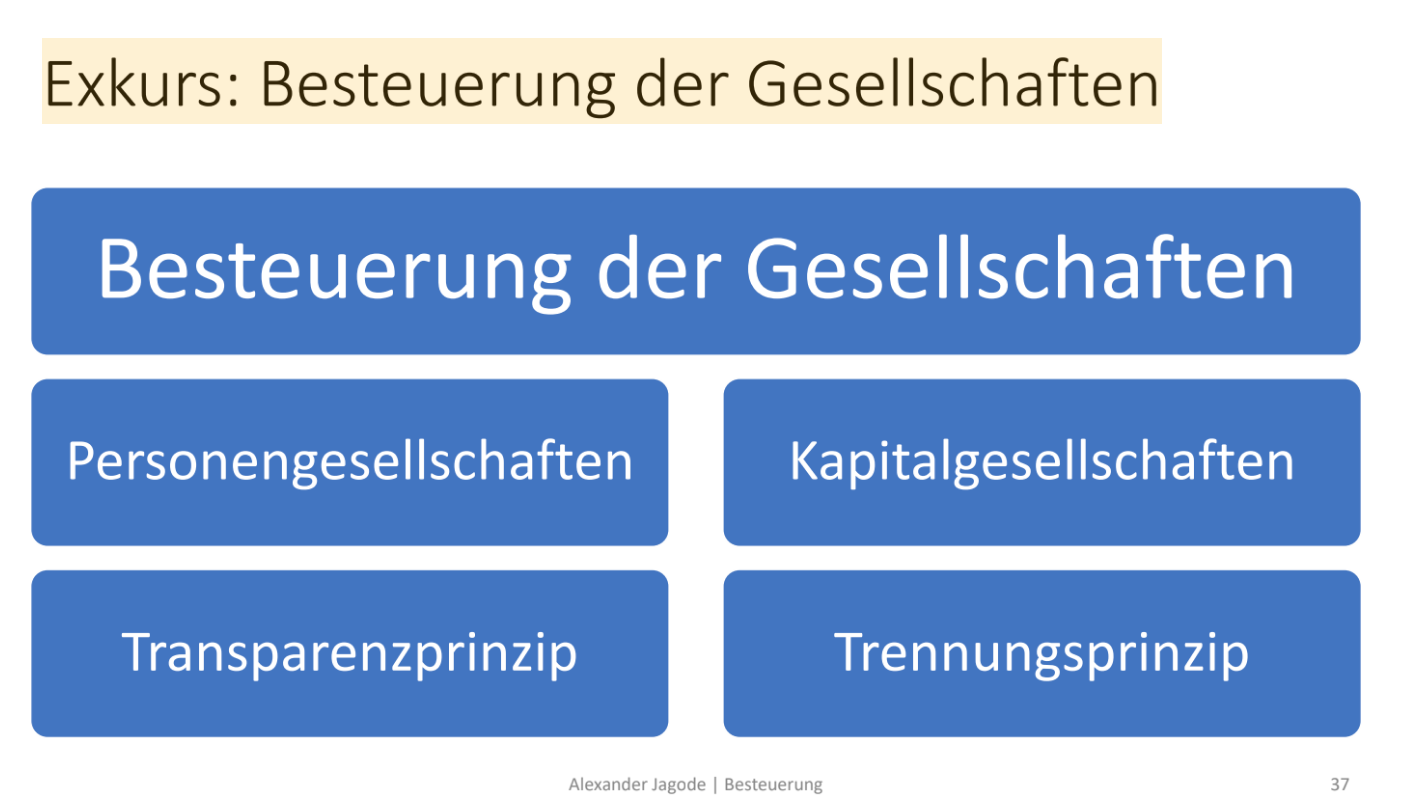
- 1PersonengesellschaftenEU, OHG, GbR, KG
- 2KapitalgesellschaftenGmbH, AG
- 3Unterschiede PersG & KapGPersonen:
- Natürliche Personen
- unbeschränkt
- Besteuerung: Transparenzprinzip
- Leitung: Selbstorgan
- 2 Gesellschafter (außer EU)
- kein Startkapital
Kapital:
- juristische Person
- beschränkt
- Trennungsprinzip
- Leitung: Fremdorganschaft (keine Vorraussetzung)
- 1 Gesellschafter
- GmbH 25.000
- AG 50.000 - 4EinzelunternehmenIm Gesetz nicht weiter geregelt.
Haftung unbeschränkt, persönlich, mit Haus und Hof.
Vorteile: Alleinige Entscheidungsgewalt,
Unabhängigkeit, Ergebnis hängt von eigener Leitung ab, Klarheit der Geschäftsführung
Nachteile:
Hoher Stress & Druck
Alleinige Haftung & Kapitalaufbringung
Keine Kontrolle durch andere. - 5GbRMutter aller PersG
Durch einen Vertrag verpflichten sich die Gesellschafter die Erreichung des gemeinsamen Zweckes, zu fördern und ihren Beitrag zu leisten.
2 Gesellschafter
Keine Eintragung im HR
Haftung wie EU + solidarisch
Vorteil: Ressourcenbündelung
Nachteil: Teilung von Risiko & Chancen - 6OHGWenn sich zwei oder mehr Personen oder Unternehmen zusammentun, um ein Handelsgewerbe unter einer gemeinsamen Firma zu betreiben, entsteht eine Offene Handelsgesellschaft. Die Gesellschafter einer OHG haften voll mit ihrem geschäftlichen und privaten Vermögen. Die OHG wird ins Handelsregister eingetragen.
- 7KGFür eine KG gelten so grundsätzlich die gleichen Gesetze wie für eine OHG. Der Unterschied zwischen diesen beiden Rechtsformen besteht allerdings darin, dass es unterschiedliche Verhältnisse unter den Gesellschaftern bezüglich ihrer Haftung gibt.
Vollhafter: Komplementär
Teilhafter: Kommanditist - 8Unterschied zwischen GmbH & AGGmbH:
Organische Verfassung: Gesellschafterversammlung,Geschäftsführung, Aufsichtsrat
AG:
Hauptversammlung, Vorstand, Aufsichtsrat
GmbH:
Stammkapital: 25.000
Geschäftsführung = schwaches Organ
Hautversammlung = starkes Organ
Übertragbarkeit = schwierig
individuelle Regelungsmöglichkeiten = Hoch
Leitbild des Gesetzgebers = Unternehmerische Beteiligung
AG:
Stammkapital: 50.000
Geschäftsführung = starkes Organ
Hautversammlung = schwaches Organ
Übertragbarkeit = einfacher
individuelle Regelungsmöglichkeiten = sehr niedrig
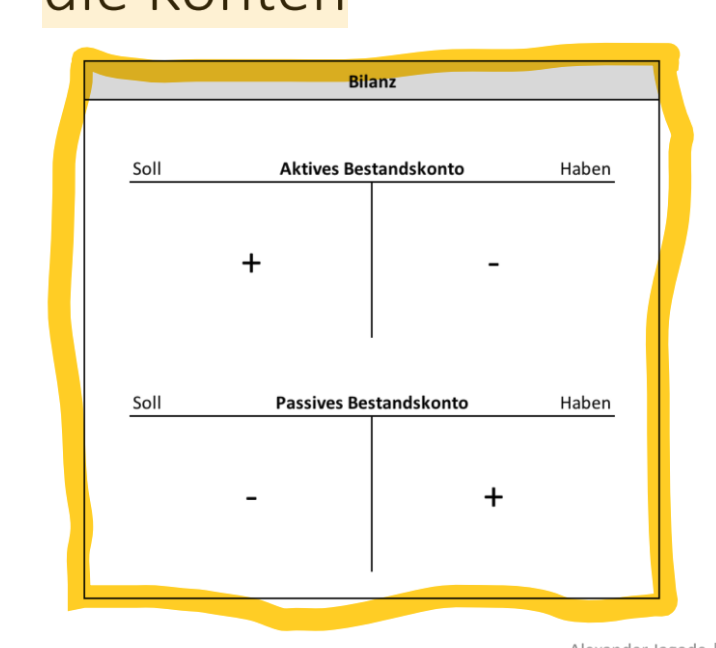
Leitbild des Gesetzgebers = Kapitalsammelbecken - 9Einführung in die doppelte Buchführung KontenartenBestandskonten (Bilanz)
- Aktive & Passive Bestandskonten
Erfolgskonten (GuV)
- Aufwands & Ertragskonten - 10Aktivseite & PassivseiteAktiv
= Verwendung des Vermögens
= Investitionsseite
Gliederung: Anlage & Umlaufvermögen
Beispiel: Maschinen, Fuhrpark, Gebäude, Grundstücke, Forderungen...
Passivseite
= Herkunft des Kapitals
= Finanzierungsseite
Gliederung: Eigen & Fremdkapital
Beispiele: Eigenkapital, Bankkredite, Verbindlichkeiten bei Lieferanten - 11Aufwandsseite & ErtragsseiteAufwandsseite
= mindern den Gewinn
Ertragsseite
= erhöhen den Gewinn - 12Kontoansicht
- 13Unterschied zwischen GuV & BilanzBei der GuV wird immer ein Zeitraum betrachtet. Erfolgskonten haben jährlich Anfangsbestand von 0€. Endbestand wird ins Eigenkapital umgebucht.
Bilanz wird zu einem Stichtag aufgestellt. Aufgrund Bilanzidentität gilt: Anfangsbestand = Schlussbestand vorangegangenes Wirtschaftsjahr.
Schlussbestand = Eröffnungsbestand - 14Adressaten & Zwecke eines JahresabschlussesAdressaten:
- Eigentümer
- Management
- Staat
- Mitarbeiter
- Lieferanten
Zwecke:
- Ausschüttungsbemessungsfunktion
- Steuerbemessungsfunktion
- Informationsfunktion - 15Abschreibung- = Erfassung von Wertminderung bei Vermögensgegenständen im Zeitablauf.
- Gegenteil = Zuschreibung (seltener)
- Wertverluste: Abnutzung durch Gebrauch, Verschleiß, Witterungsbedingt, Rechtlich bedingt ( Nutzungsrechte)
- Gängigste Abschreibungsmethode: Linear über Nutzungsdauer in gleichen Jahresbeträgen
- Steuerlicher Begriff für Abschreibung: Absetzung für Abnutzung (AfA) - 16JahresabschlussanalyseUmsatzrentabilität
= Jahresergebnis / Umsatz
Interpretation:
% Anteil des Umsatzes, der als Gewinn "übrig" bleibt - 17EStGGewinneinkünfte
=
Land- & Forstwirtschaft (LuF),
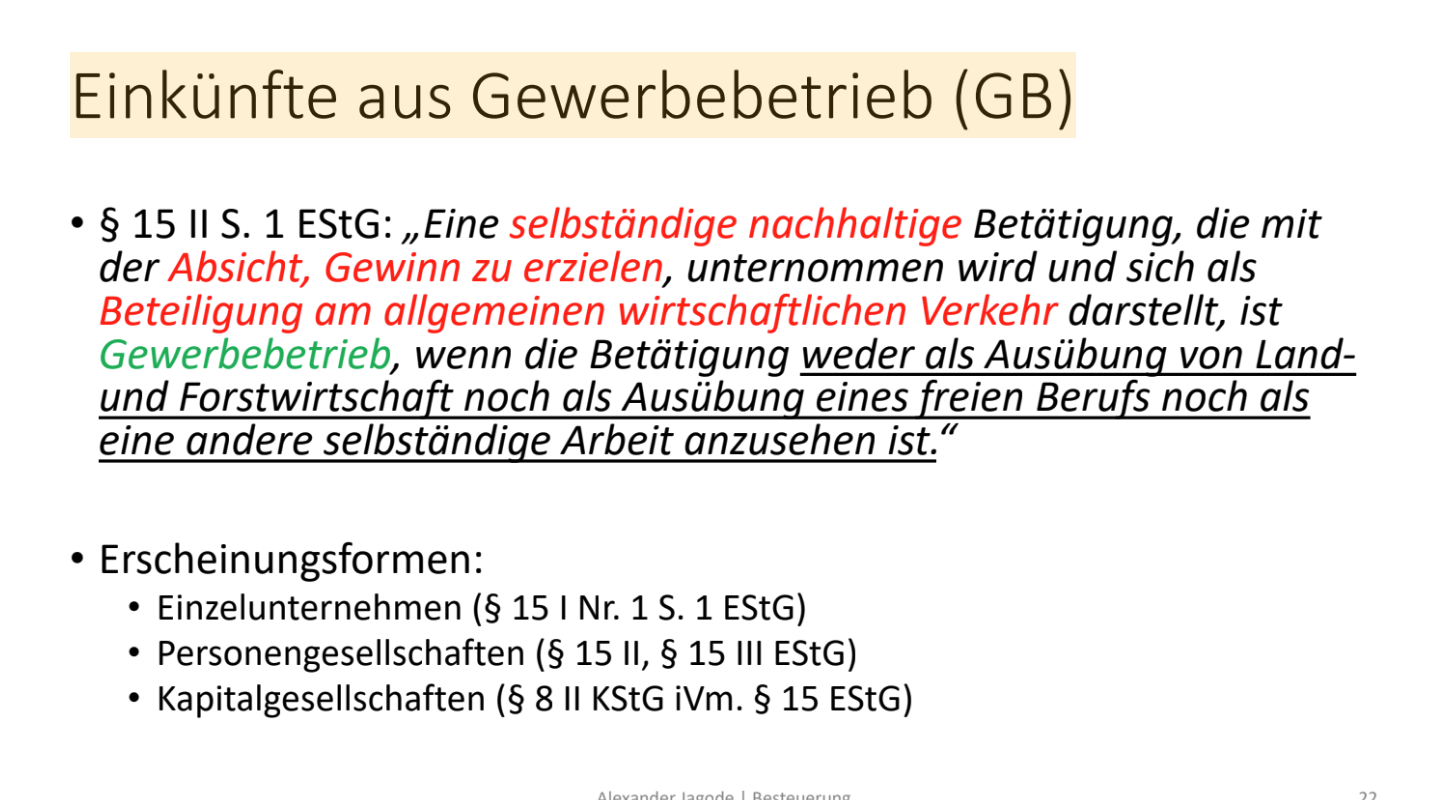
Gewerbebetrieb (GB)
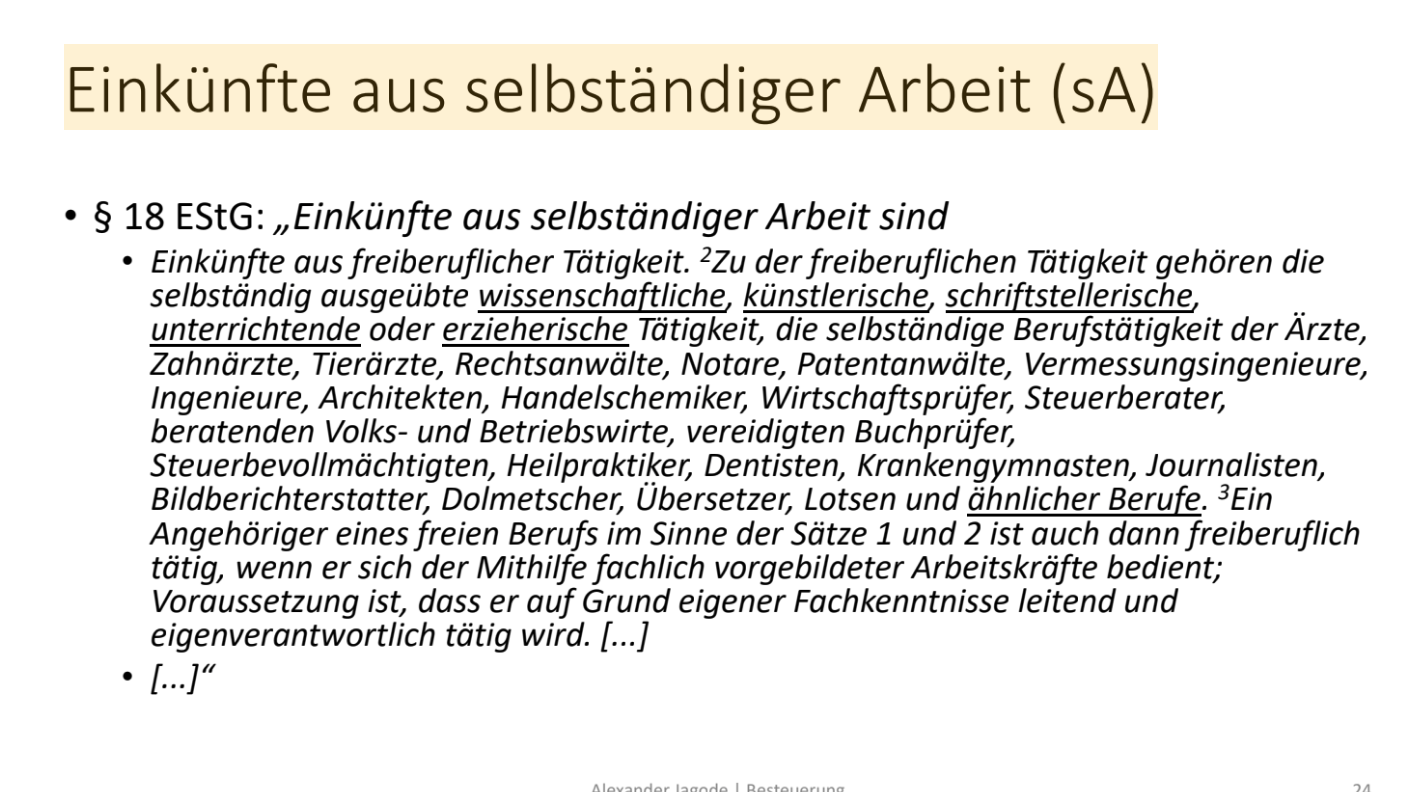
selbstständige Arbeit (sA)
Überschusseinkünfte
=
nichtselbstständige Arbeit (sA)
Kapitalvermögen (Kapv)
Vermietung & Verpachtung (VuV)
sonstige Einkünfte (sE) - 18Was für Einkünfte gibt es?Gewinneinkünfte
-> Gewinn
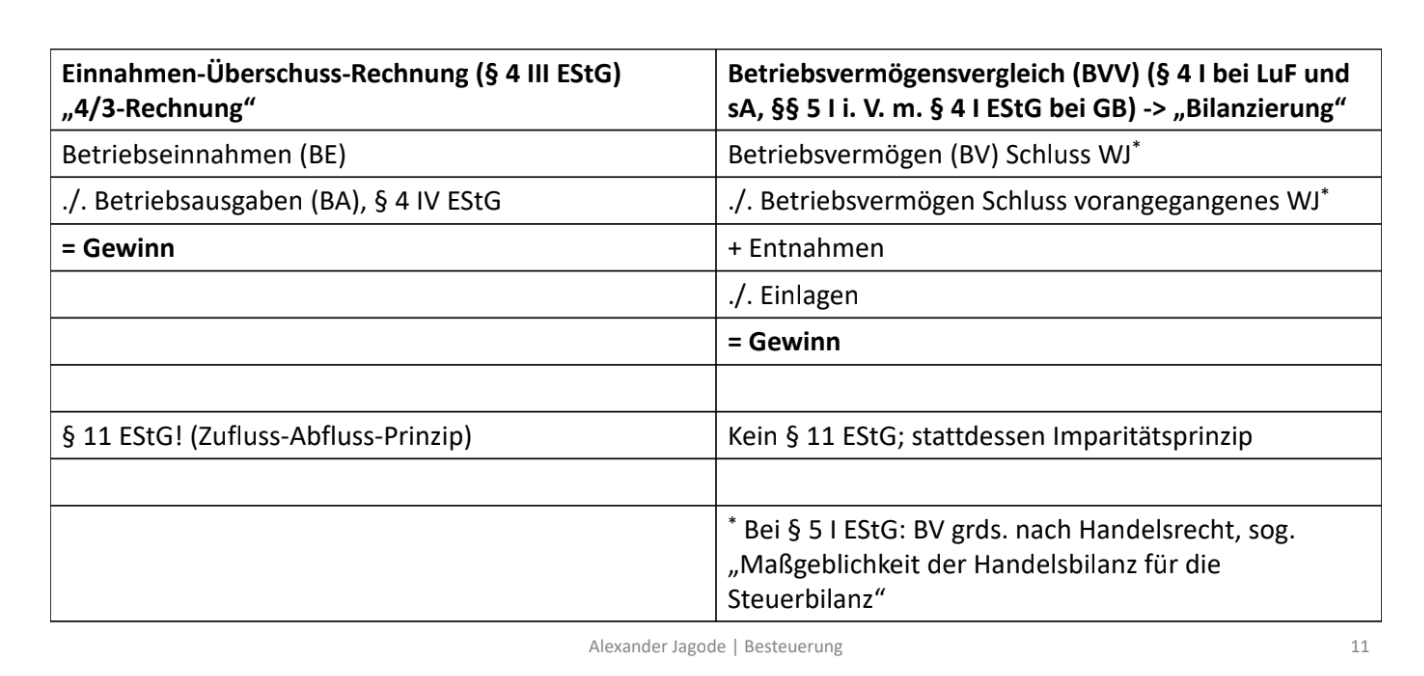
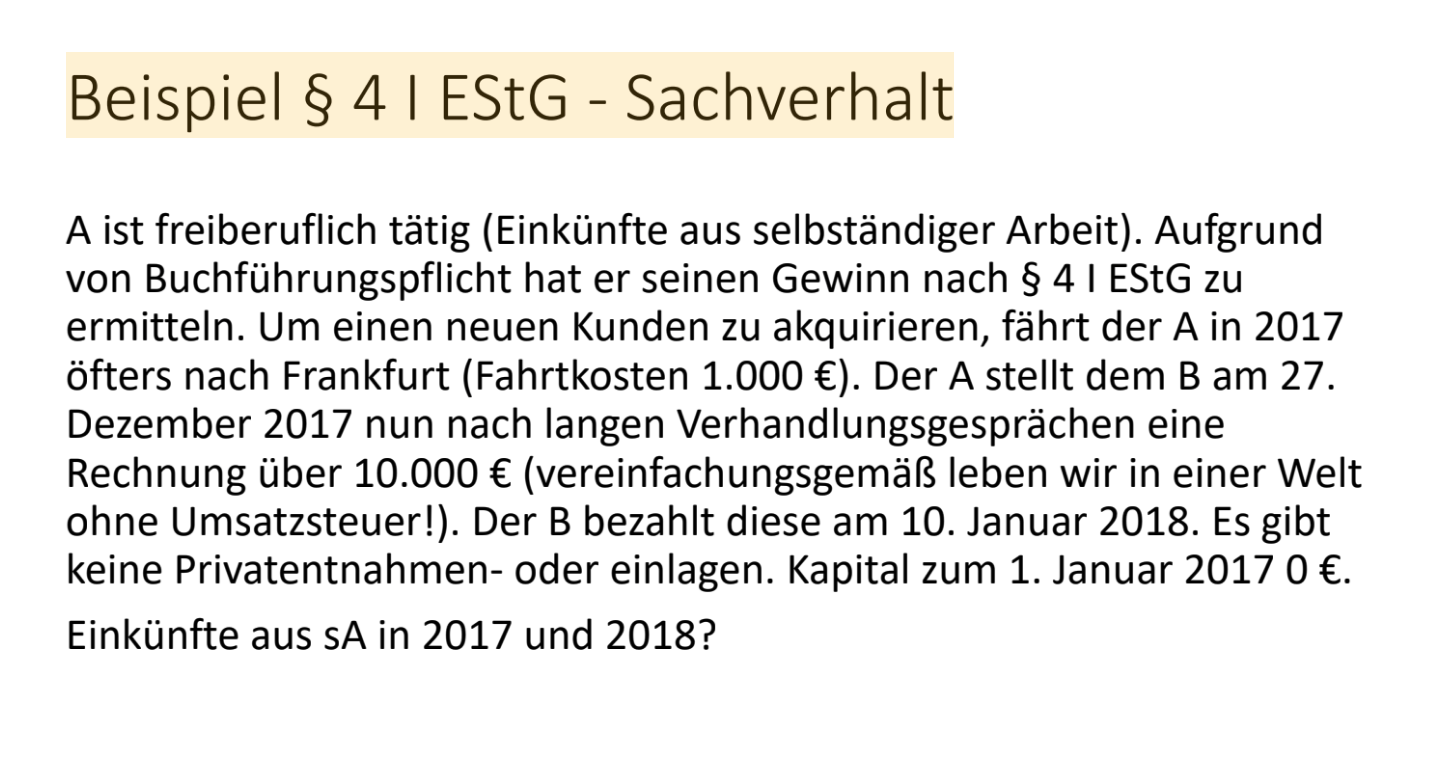
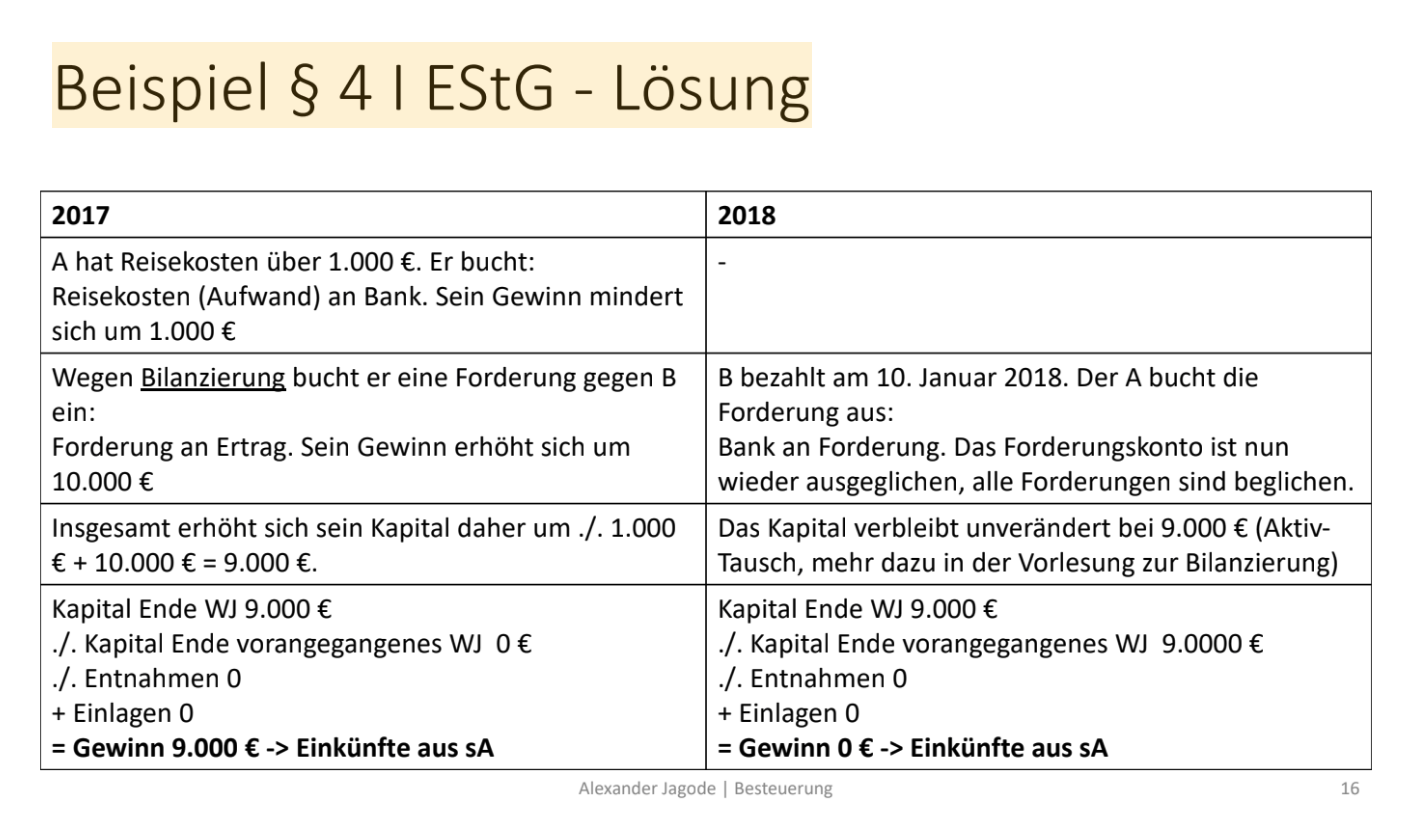
- EÜR, BVV
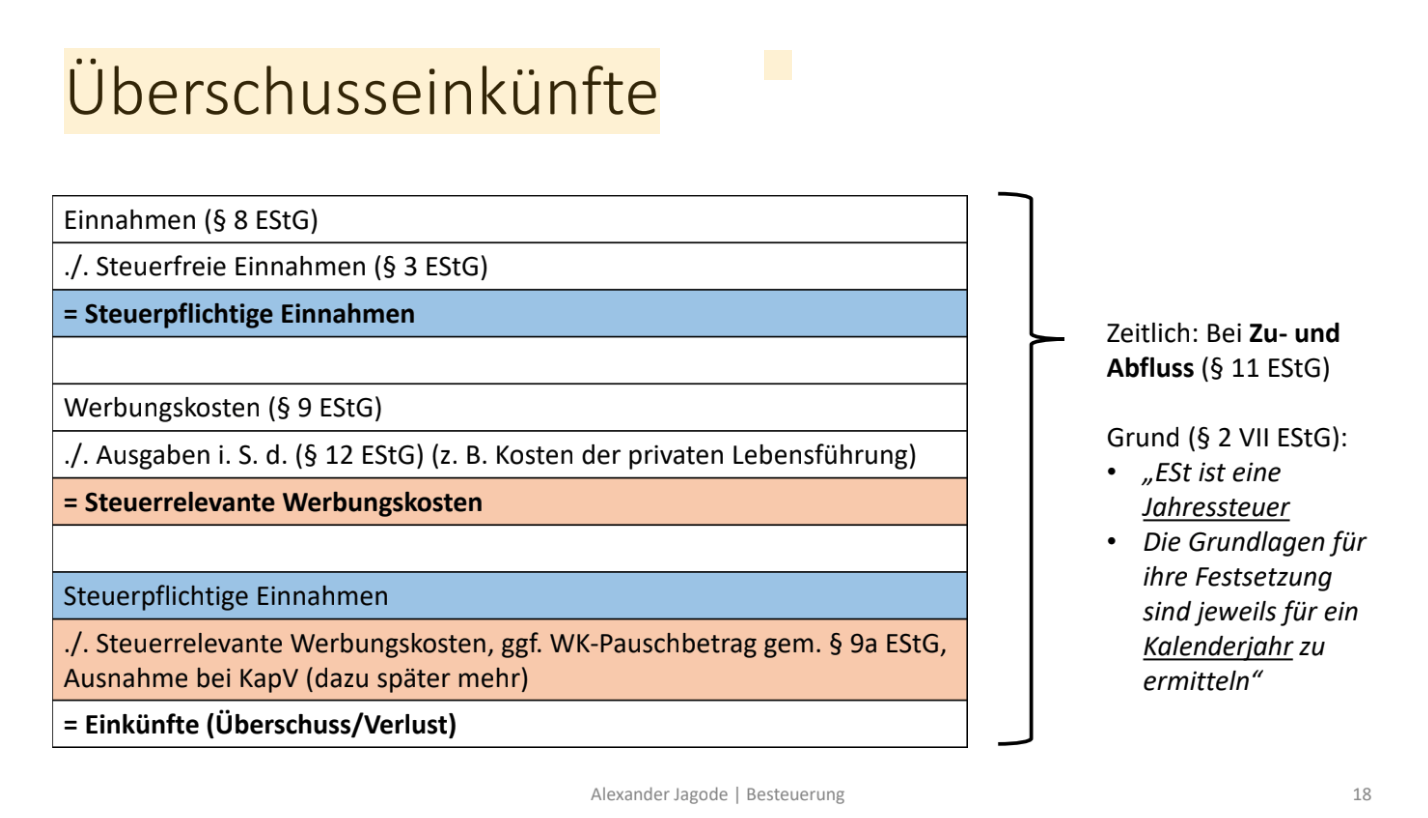
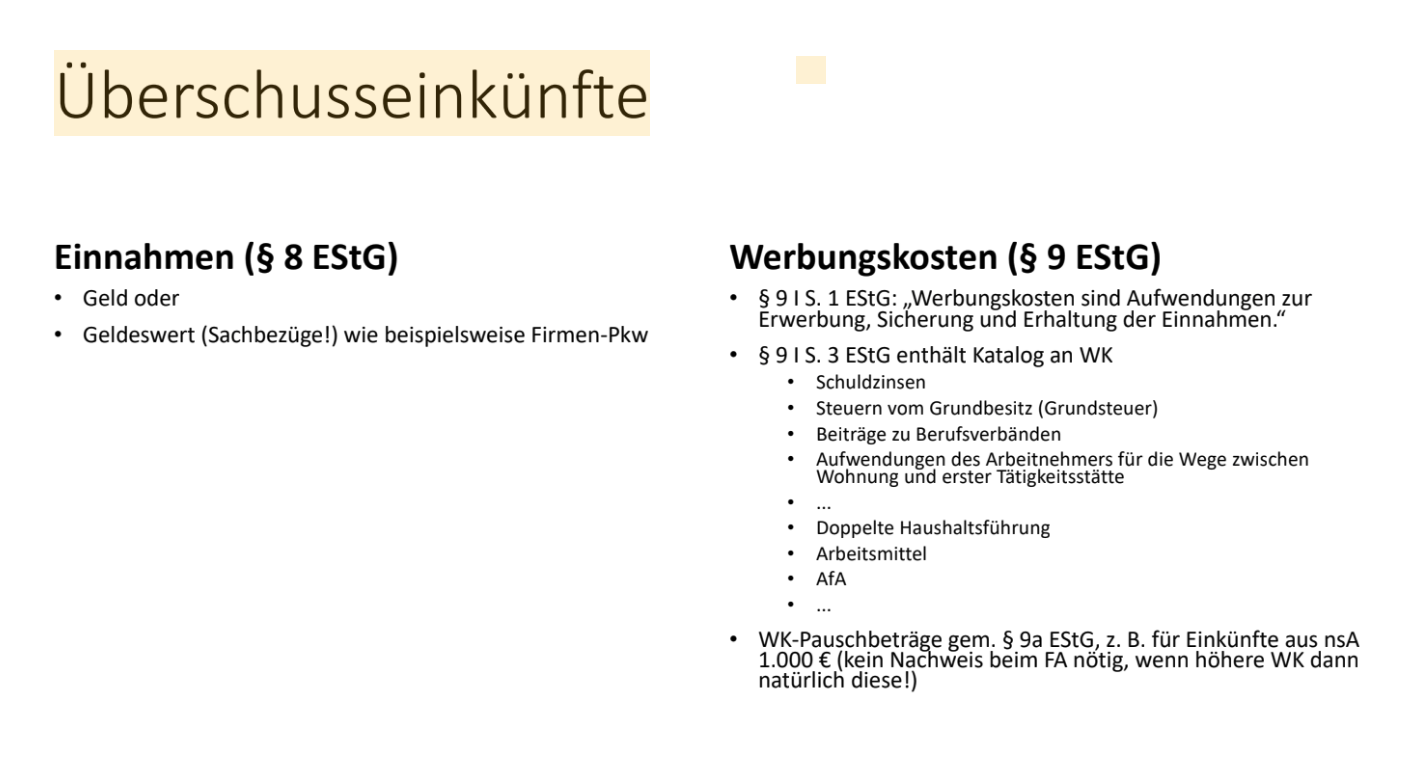
Überschusseinkünfte
-> Überschuss der Einnahmen über die Werbungskosten - 19Laufende Gewinneinkünfte
- 20—
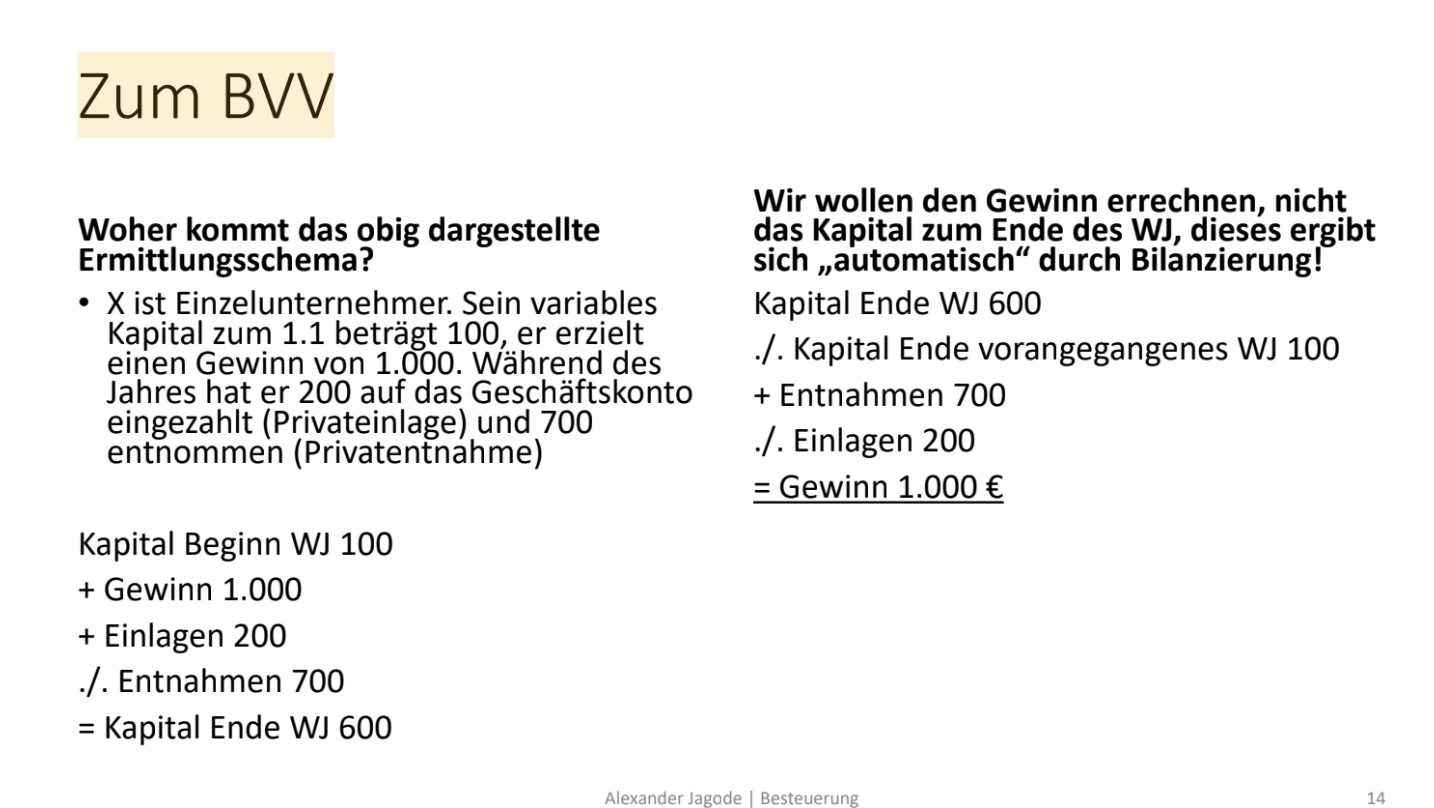
- 21BVV
- 22—
- 23Überschusseinkünfte
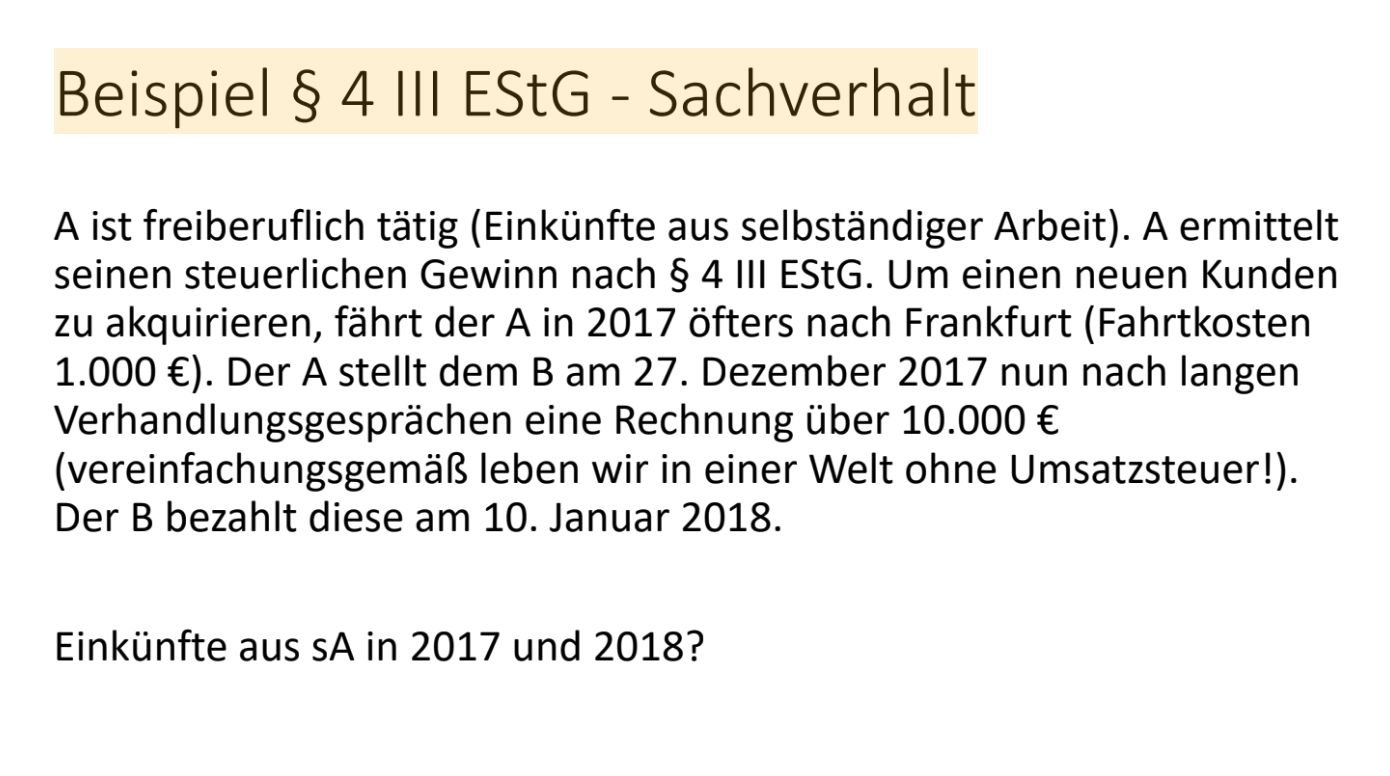
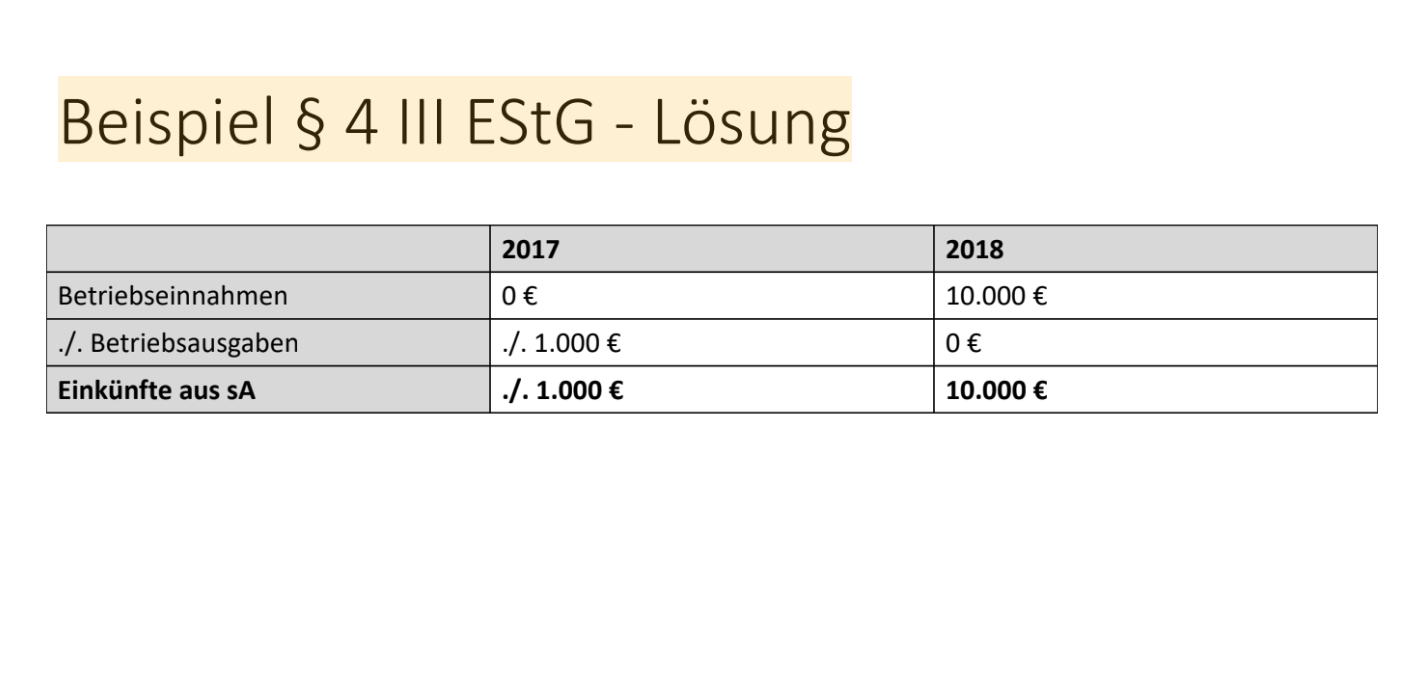
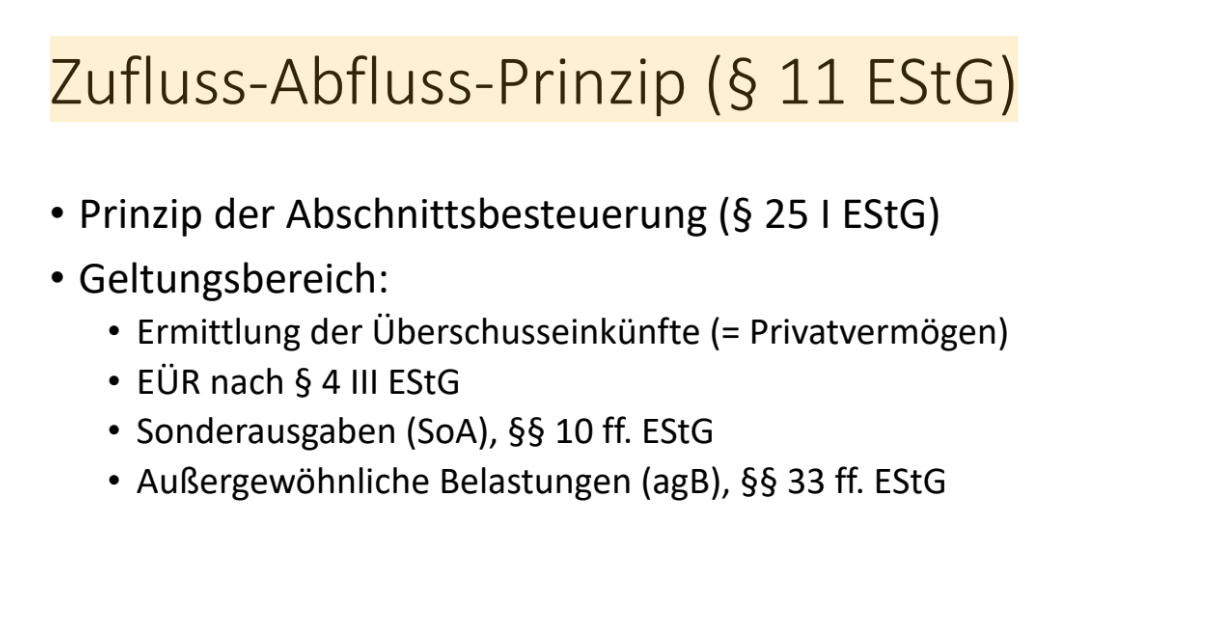
- 24Zufluss - Abfluss - Prinzip
- 25Überschusseinkünfte
- 26Einkünfte GB
- 27Einkünfte sA Teil 1
- 28Einkünfte sA Teil 2
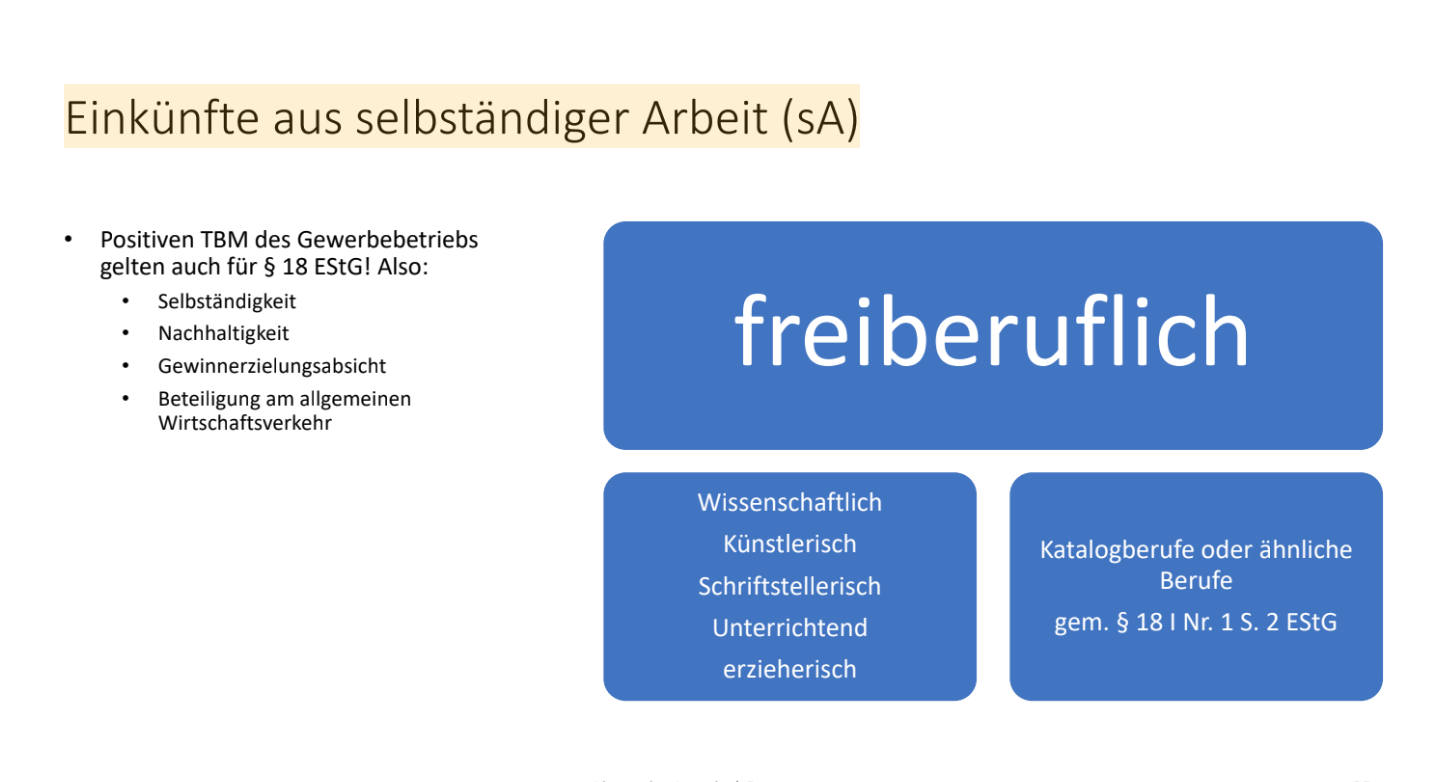
- 29Sonderausgabenz.B. Altersvorsorge, sonstige Vorsorgeaufwendungen, Kirchensteuer,
Kinderbetreuung, Berufsausbildung, Schulgebühren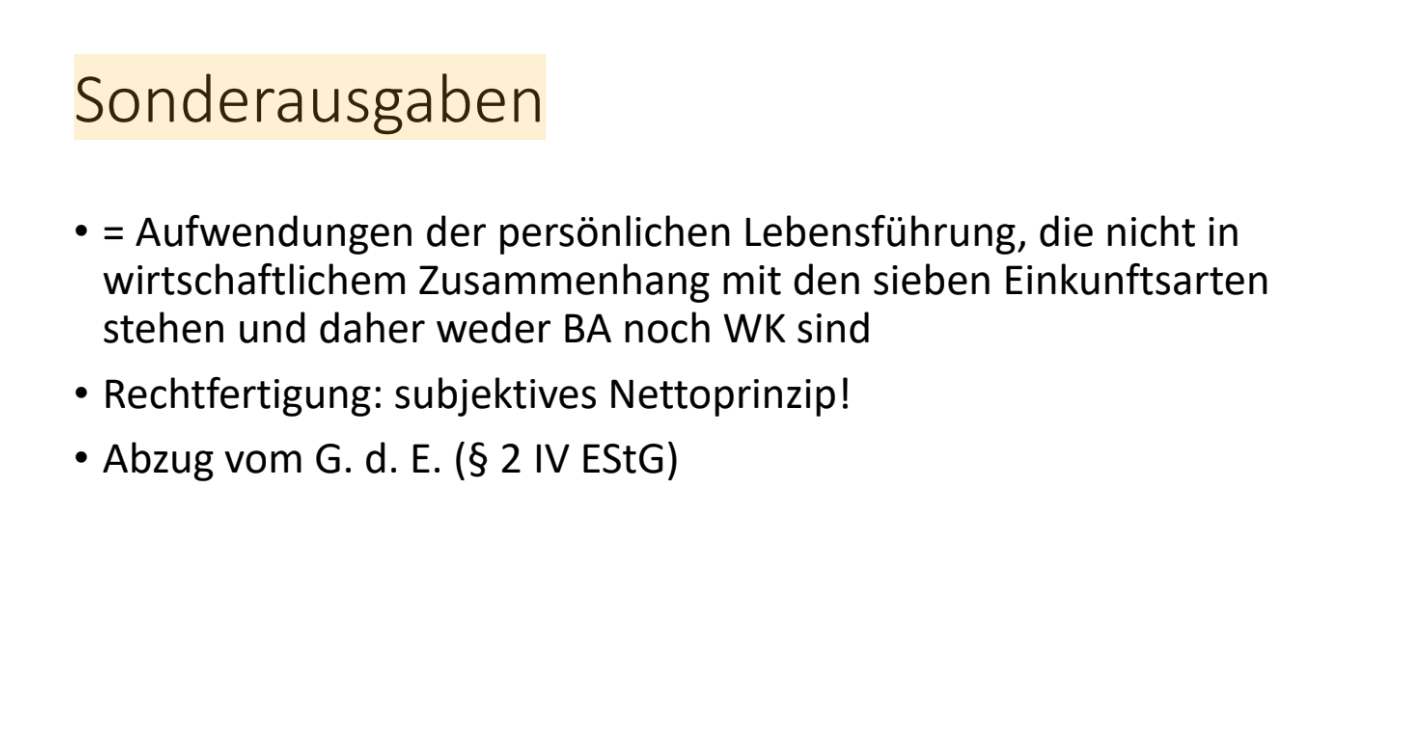
- 30—
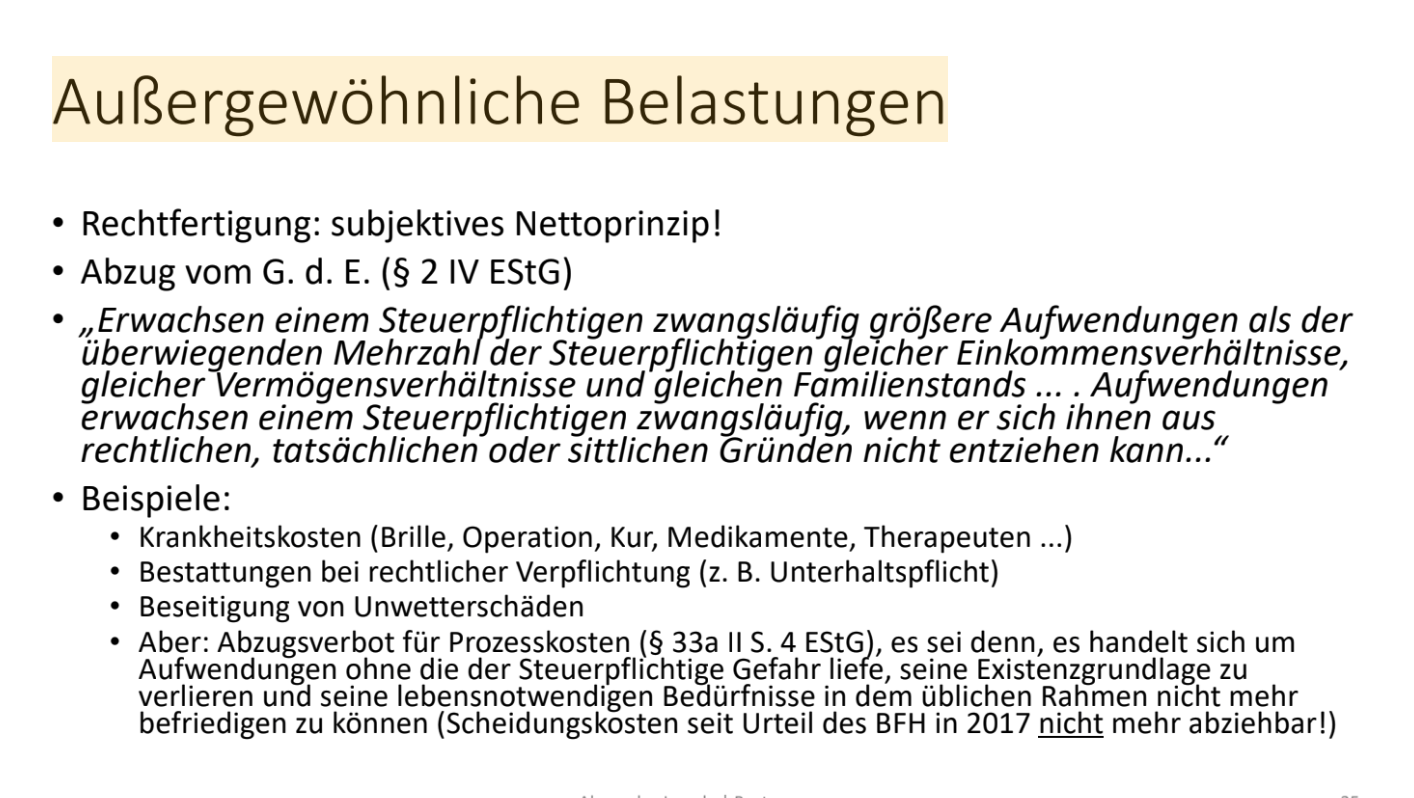
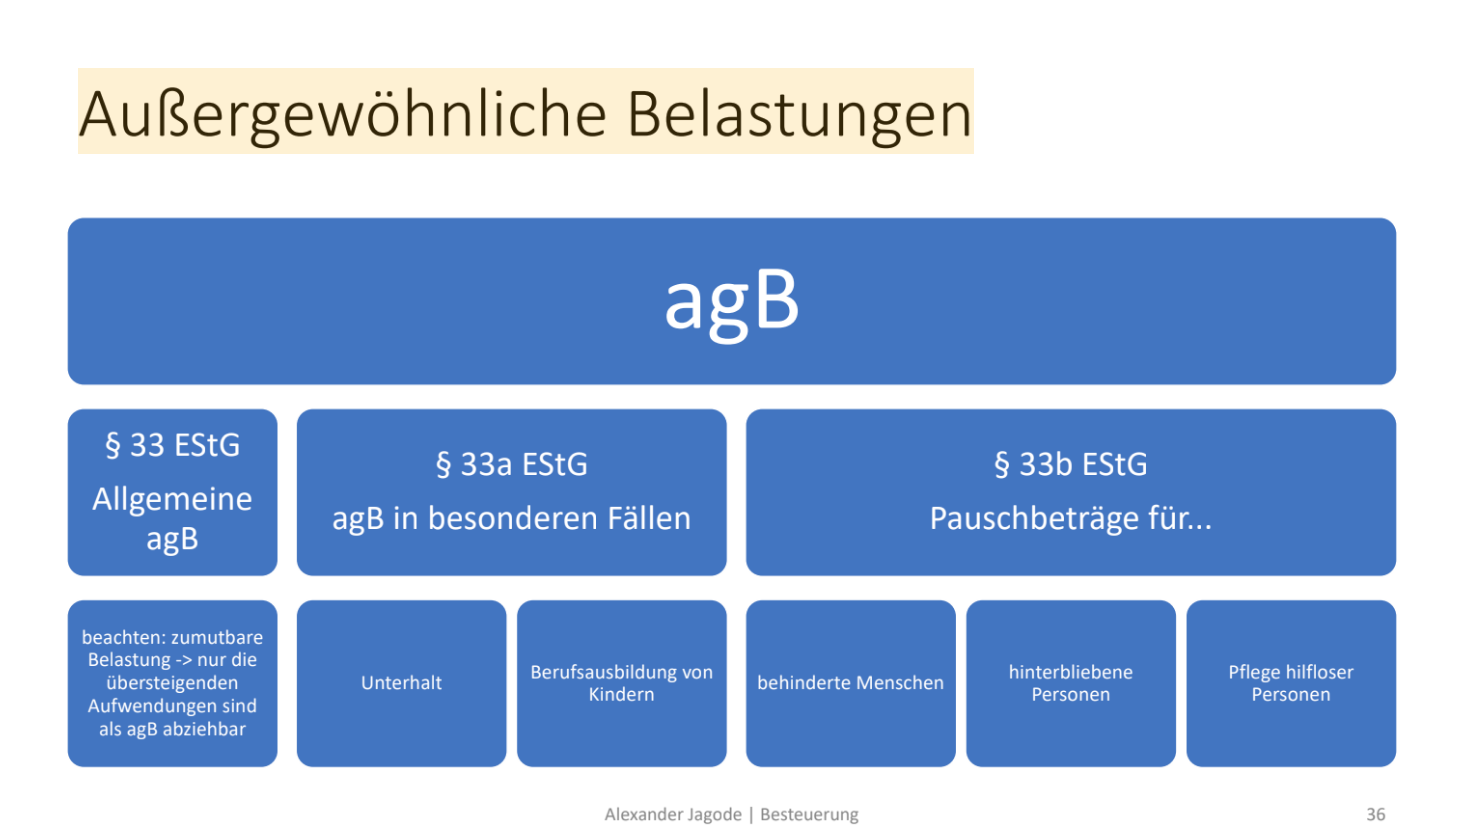
- 31—
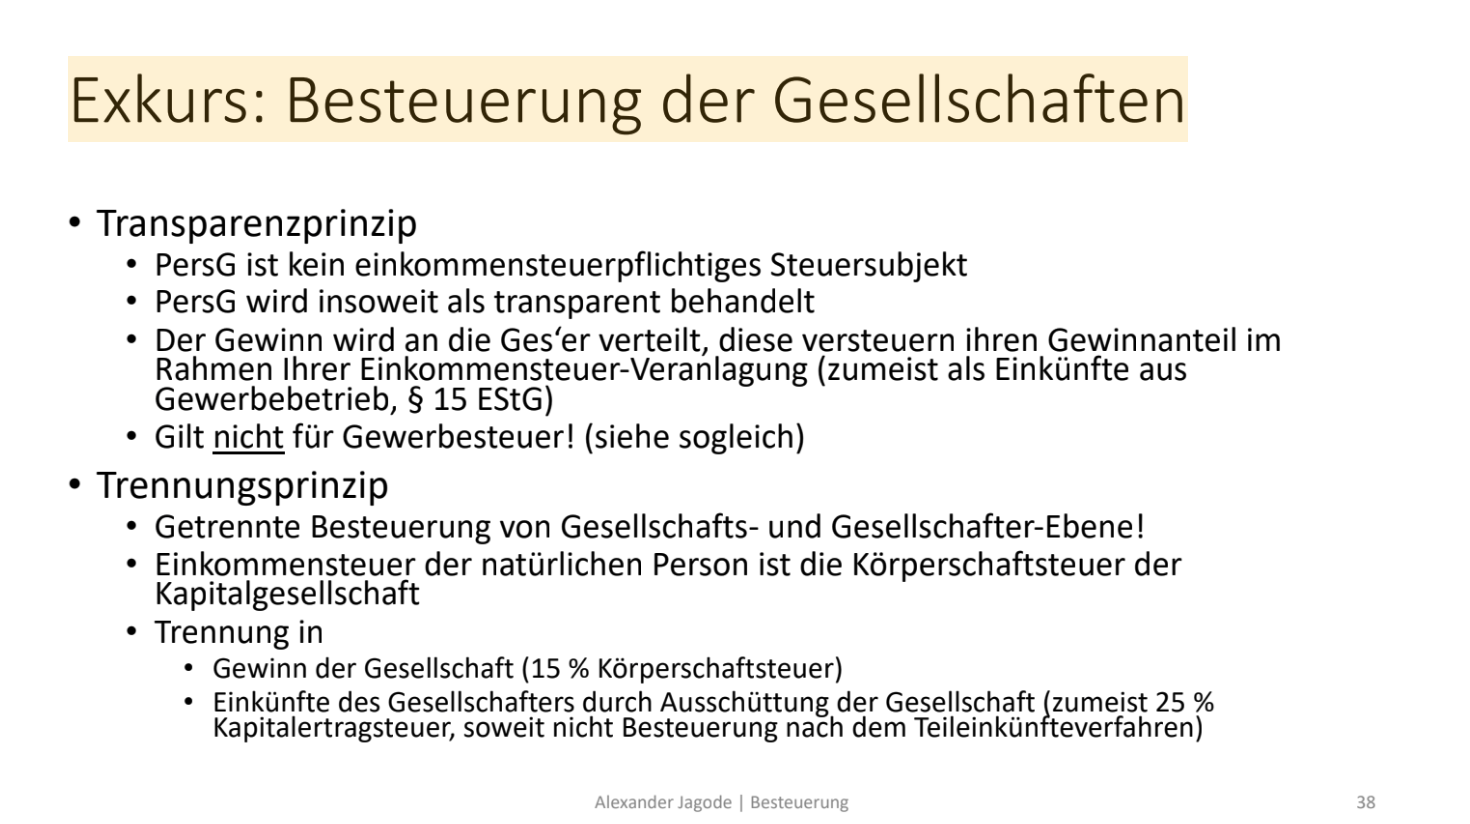
- 32Gewerbesteuer
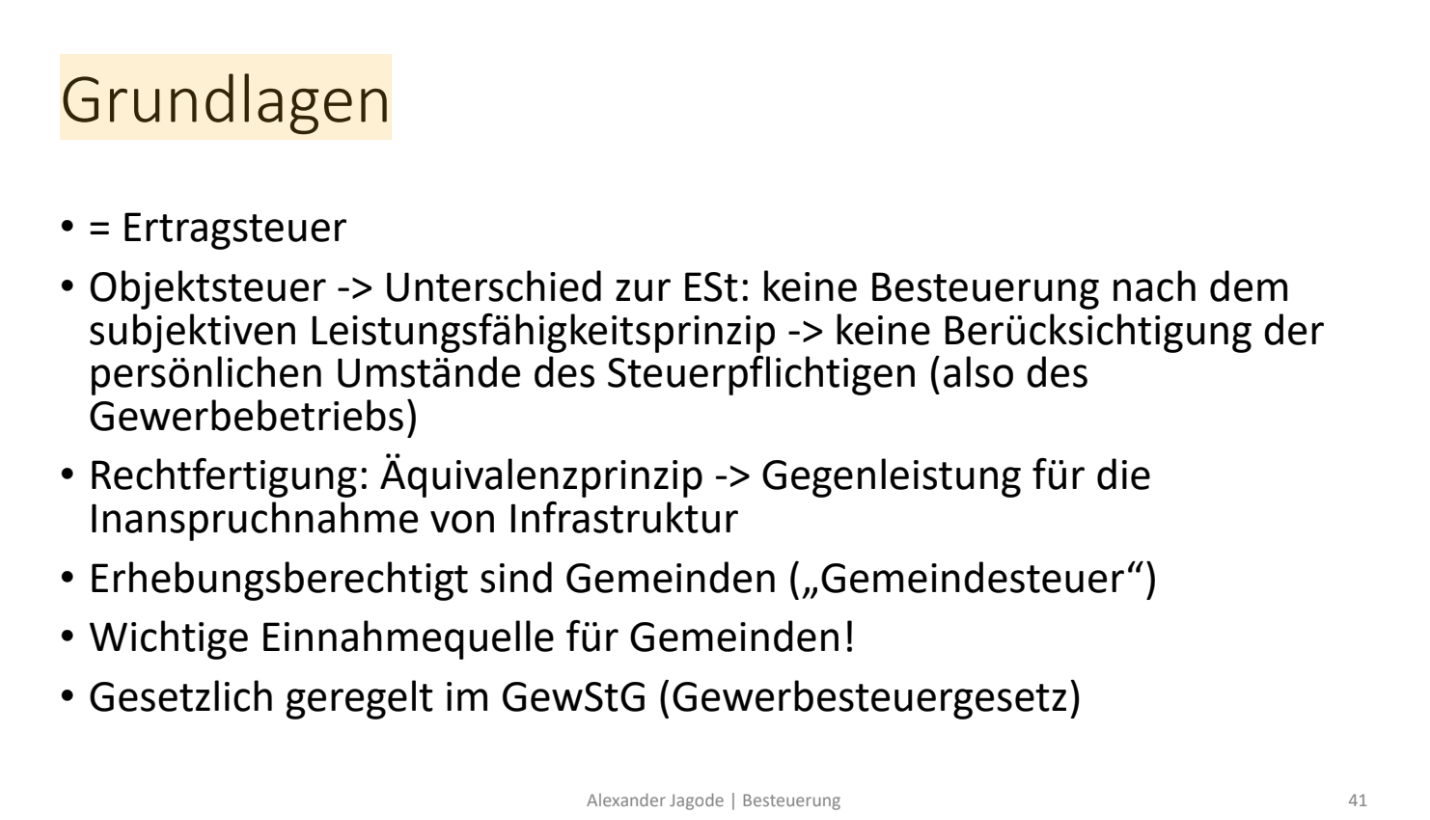
- 33Freiberufliche oder gewerbliche Einkünfte?Freiberufler = keine Gewerbesteuer
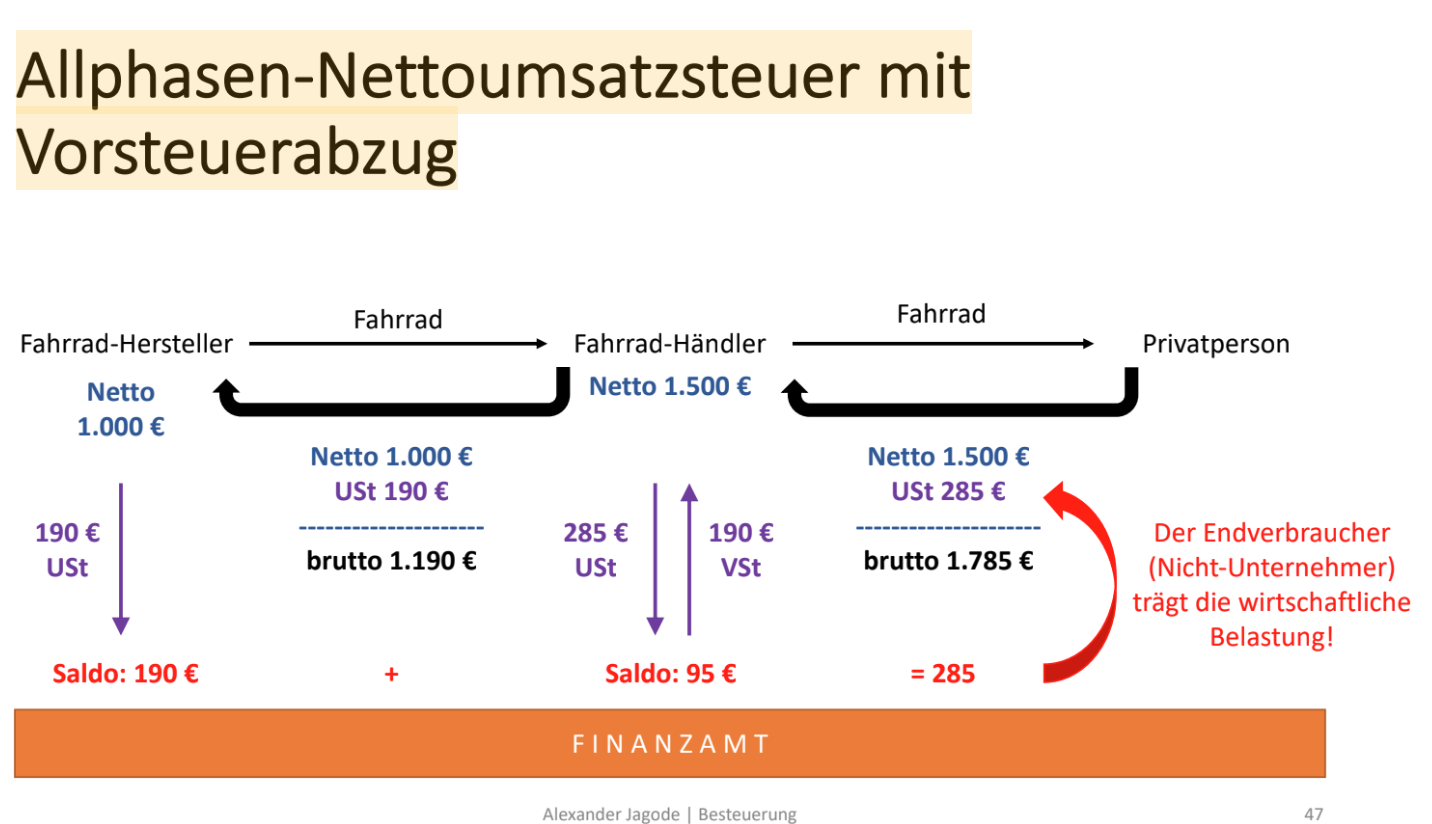
Gewerbetreibende = Steuer - 34Allphasen-Nettoumsatz mit Vorsteuerabzug
- 35—
Informações
- Descrição
- Berufsabschluss Mediengestalter/-in in Bild und Ton FlashCards sobre #justlazithingsBWL, criado por Christin Englberth em 01-07-2018.
- Criado por
- Christin Englberth
- Visualizações
- 46
- Tags
- Avaliação