
Mind map
NIA 501: "Evidencias de Auditoría | Consideraciones Específicas para Determinadas Áreas"
Map content
NIA 501: "Evidencias de Auditoría | Consideraciones Específicas para Determinadas Áreas"
ALCANCE
- Expone las consideraciones específicas que el auditor ha de tener en cuenta en relación con la obtención de evidencia de auditoría suficiente y adecuada, con respecto a determinados aspectos de las existencias, los litigios y reclamaciones en los que interviene la entidad, así como la información por seguimientos en una auditoría de estados financieros.
- Expone las consideraciones específicas que el auditor ha de tener en cuenta en relación con la obtención de evidencia de auditoría suficiente y adecuada, con respecto a determinados aspectos de las existencias, los litigios y reclamaciones en los que interviene la entidad, así como la información por seguimientos en una auditoría de estados financieros.
OBJETIVO
- El objetivo del auditor es obtener evidencia de auditoría suficiente y adecuada sobre:
- a) La realidad y el estado de las existencias.
- b) La totalidad de los litigios y reclamaciones en los que interviene la entidad.
- c) La presentación y revelación de la información por segmentos de conformidad con el marco de información financiera aplicable.
- a) La realidad y el estado de las existencias.
- El objetivo del auditor es obtener evidencia de auditoría suficiente y adecuada sobre:
REQUERIMIENTOS
- EXISTENCIAS
- Si las existencias son materiales para los estados financieros, el auditor obtendrá evidencia de auditoría respecto a su realidad y a su estado de:
- a) Su presencia en el recuento físico de las existencias, salvo que no sea factible, con el fin de:
- I) Evaluar las instrucciones y los procedimientos de la dirección relativos al registro y control de los resultados del recuento físico.
- II) Observar la aplicación de los procedimientos de recuento de la dirección.
- III) Inspeccionar las existencias.
- IV) Realizar pruebas de recuento.
- I) Evaluar las instrucciones y los procedimientos de la dirección relativos al registro y control de los resultados del recuento físico.
- b) Aplicar procedimientos de auditoría a los registros finales de existencias de la entidad con el fin de determinar si reflejan con exactitud resultados reales.
- Si el recuento físico se realiza en una fecha distinta de la de los estados financieros, el auditor aplicará procedimientos de auditoría con el fin de obtener evidencia sobre si se han registrado correctamente las variaciones.
- Si el auditor no puede presentar el recuento físico por circunstancias imprevistas, realizará u observará recuentos físicos en una fecha alternativa.
- Si no es factible presenciar el recuento físico, el auditor aplicará procedimientos de auditoría alternativos con el fin de obtener evidencia.
- Si las existencias custodiadas por un tercero son materiales para los estados financieros, el auditor obtendrá evidencia mediante una o ambas de las siguientes actuaciones:
- a) Solicitud de confirmación al tercero respecto de las cantidades y el estado de las existencias que mantiene en nombre de la entidad.
- Inspección o aplicación de otros procedimientos de auditoría adecuados, teniendo en cuenta las circunstancias.
- a) Solicitud de confirmación al tercero respecto de las cantidades y el estado de las existencias que mantiene en nombre de la entidad.
- a) Su presencia en el recuento físico de las existencias, salvo que no sea factible, con el fin de:
- Si las existencias son materiales para los estados financieros, el auditor obtendrá evidencia de auditoría respecto a su realidad y a su estado de:
- LITIGIOS Y RECLAMACIONES
- El auditor diseñará y aplicará procedimientos de auditoría con el fin de identificar los litigiosy las reclamaciones que afecten a la entidad, que pueden originarse por riesgo de incorrección material, incluidos los siguientes:
- a) Indagaciones ante la dirección y, en su caso, ante otras personas de la entidad, incluidos los asesores jurídicos internos.
- b) Revisión de las actas de reuniones de los responsables del gobierno de la entidad y de la correspondencia entre la entidad y sus asesores jurídicos externos.
- c) Revisión de las cuentas de gastos jurídicos.
- a) Indagaciones ante la dirección y, en su caso, ante otras personas de la entidad, incluidos los asesores jurídicos internos.
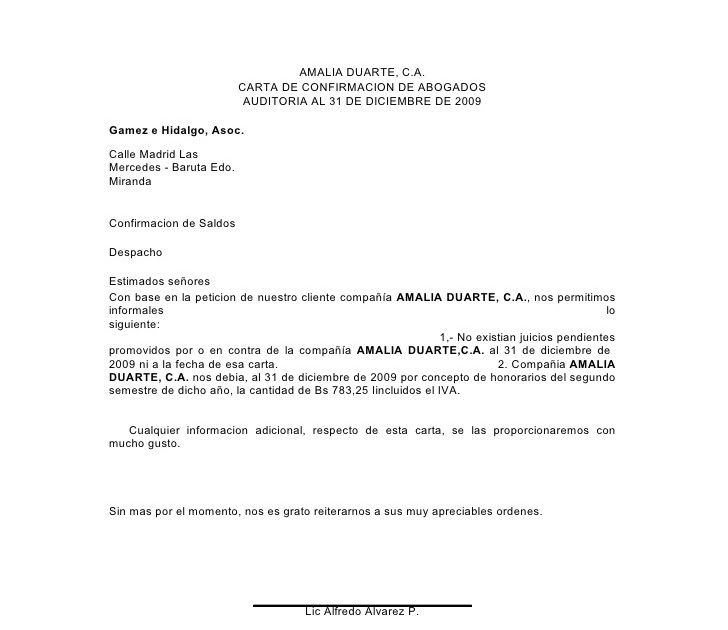
- Si el auditor valora que existe un riesgo de incorrección material, el auditor llevará dicha actuación por medio de una carta de indagación preparada por la dirección y enviada por el auditor, en el que se solicite a los asesores jurídicos externos de la entidad que se comuniquen directamente con el auditor.
- El auditor expresará una opinión modificada en el informe de auditoría, de conformidad con la NIA 705, si:
- a) La dirección rehúsa dar permiso al auditor para comunicarse o reunirse con los asesores jurídicos externos.
- b) El auditor no puede obtener evidencia de auditoría suficiente y adecuada mediante la aplicación de procedimientos de auditoría alternativos.
- a) La dirección rehúsa dar permiso al auditor para comunicarse o reunirse con los asesores jurídicos externos.
- MANIFESTACIONES ESCRITAS
- El auditor solicitará a la dirección, que proporcionen manifestaciones escritas de que se han revelado al auditor y se han contabilizado todos los litigios y reclamaciones existentes.
- El auditor solicitará a la dirección, que proporcionen manifestaciones escritas de que se han revelado al auditor y se han contabilizado todos los litigios y reclamaciones existentes.
- El auditor diseñará y aplicará procedimientos de auditoría con el fin de identificar los litigiosy las reclamaciones que afecten a la entidad, que pueden originarse por riesgo de incorrección material, incluidos los siguientes:
- INFORMACIÓN POR SEGMENTOS
- El auditor obtendrá evidencia de auditoría suficiente y adecuada sobre la presentación y revelación de la información financiera, mediante:
- a) La obtención de conocimiento de los métodos utilizados por la dirección para determinación de la información por segmentos.
- I) La evaluación de si dichos métodos pueden generar información acorde con lo requerido por el marco de información financiera aplicable.
- II) En su caso, la comprobación de la aplicación de dichos métodos.
- I) La evaluación de si dichos métodos pueden generar información acorde con lo requerido por el marco de información financiera aplicable.
- b) La aplicación de los procedimientos analíticos o de otros procedimientos de auditoría adecuados teniendo en cuenta las circunstancias.
- a) La obtención de conocimiento de los métodos utilizados por la dirección para determinación de la información por segmentos.
- El auditor obtendrá evidencia de auditoría suficiente y adecuada sobre la presentación y revelación de la información financiera, mediante:
- EXISTENCIAS
Images and files in the map
Information
- Description
- Elaboración de un mapa mental de la NIA 501.
- Created by
- Luis Angel Sepúlveda
- Views
- 37
- Rating