
Mind map
Direito Tributario
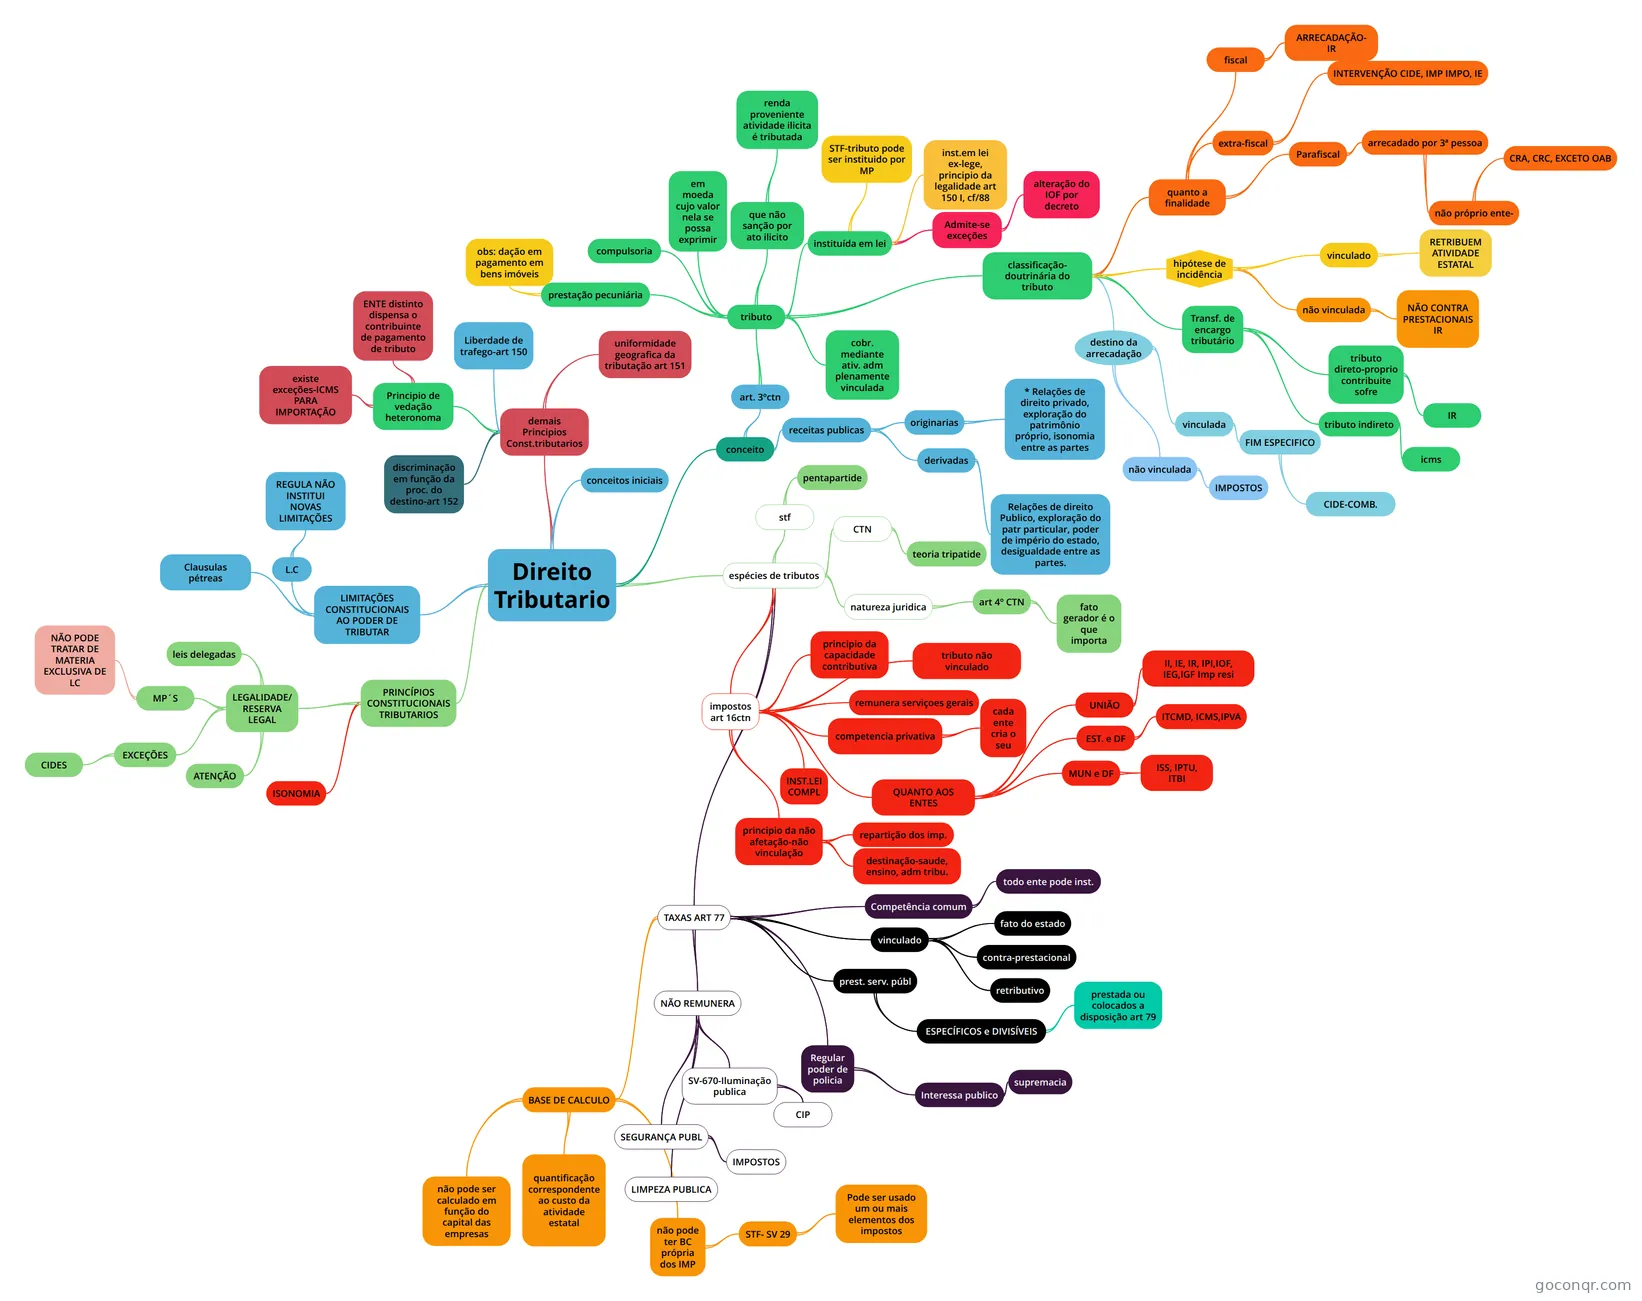
Mapa mental: Direito tributário
Map content
Direito Tributario
conceitos iniciais
conceito
- receitas publicas
- originarias
- * Relações de direito privado, exploração do patrimônio próprio, isonomia entre as partes
- derivadas
- Relações de direito Publico, exploração do patr particular, poder de império do estado, desigualdade entre as partes.
- originarias
- art. 3ºctn
- tributo
- prestação pecuniária
- obs: dação em pagamento em bens imóveis
- compulsoria
- em moeda cujo valor nela se possa exprimir
- que não sanção por ato ilicito
- renda proveniente atividade ilicita é tributada
- instituída em lei
- inst.em lei ex-lege, principio da legalidade art 150 I, cf/88
- STF-tributo pode ser instituido por MP
- Admite-se exceções
- alteração do IOF por decreto
- cobr. mediante ativ. adm plenamente vinculada
- classificação- doutrinária do tributo
- hipótese de incidência
- vinculado
- RETRIBUEM ATIVIDADE ESTATAL
- não vinculada
- NÃO CONTRA PRESTACIONAIS IR
- vinculado
- destino da arrecadação
- vinculada
- FIM ESPECIFICO
- CIDE-COMB.
- FIM ESPECIFICO
- não vinculada
- IMPOSTOS
- vinculada
- quanto a finalidade
- fiscal
- ARRECADAÇÃO- IR
- extra-fiscal
- INTERVENÇÃO CIDE, IMP IMPO, IE
- Parafiscal
- arrecadado por 3ª pessoa
- não próprio ente-
- CRA, CRC, EXCETO OAB
- não próprio ente-
- arrecadado por 3ª pessoa
- fiscal
- Transf. de encargo tributário
- tributo direto-proprio contribuite sofre
- IR
- tributo indireto
- icms
- tributo direto-proprio contribuite sofre
- hipótese de incidência
- prestação pecuniária
- tributo
- receitas publicas
demais Principios Const.tributarios
- Liberdade de trafego-art 150
- uniformidade geografica da tributação art 151
- Principio de vedação heteronoma
- ENTE distinto dispensa o contribuinte de pagamento de tributo
- existe exceções-ICMS PARA IMPORTAÇÃO
- discriminação em função da proc. do destino-art 152
espécies de tributos
- natureza juridica
- art 4º CTN
- fato gerador é o que importa
- art 4º CTN
- CTN
- teoria tripatide
- stf
- pentapartide
- impostos art 16ctn
- tributo não vinculado
- remunera serviçoes gerais
- competencia privativa
- cada ente cria o seu
- INST.LEI COMPL
- QUANTO AOS ENTES
- UNIÃO
- II, IE, IR, IPI,IOF, IEG,IGF Imp resi
- EST. e DF
- ITCMD, ICMS,IPVA
- MUN e DF
- ISS, IPTU, ITBI
- UNIÃO
- principio da capacidade contributiva
- principio da não afetação-não vinculação
- repartição dos imp.
- destinação-saude, ensino, adm tribu.
- TAXAS ART 77
- Competência comum
- todo ente pode inst.
- vinculado
- fato do estado
- contra-prestacional
- retributivo
- prest. serv. públ
- ESPECÍFICOS e DIVISÍVEIS
- prestada ou colocados a disposição art 79
- ESPECÍFICOS e DIVISÍVEIS
- Regular poder de policia
- Interessa publico
- supremacia
- Interessa publico
- NÃO REMUNERA
- SV-670-Iluminação publica
- CIP
- SEGURANÇA PUBL
- IMPOSTOS
- LIMPEZA PUBLICA
- SV-670-Iluminação publica
- BASE DE CALCULO
- quantificação correspondente ao custo da atividade estatal
- não pode ter BC própria dos IMP
- STF- SV 29
- Pode ser usado um ou mais elementos dos impostos
- STF- SV 29
- não pode ser calculado em função do capital das empresas
- Competência comum
- natureza juridica
LIMITAÇÕES CONSTITUCIONAIS AO PODER DE TRIBUTAR
- Soberania do estado impõe ao contribuinte a obrigatoriedade de pagar tributo, compulsoriedade. mas existem LIMITAÇÕES que precisam ser observadas. ver ART 150, 151 e 152 cf/88
- L.C
- REGULA NÃO INSTITUI NOVAS LIMITAÇÕES
- Clausulas pétreas
- Devido ao principio da federação que é uma cláusula pétrea. direito individual do contribuite
PRINCÍPIOS CONSTITUCIONAIS TRIBUTARIOS
- LEGALIDADE/ RESERVA LEGAL
- 1-LEI PARA INSTITUIR E CRIAR TRIBUTOS 2-REPRESENTATIVIDADE POPULAR 3-AS MULTAS DEVEM SER INSTITUIDAS EM LEI
- MESMA NORMA REDUZ INSTINGUE
- leis delegadas
- 1 congresso delega ao chefe do poder executivo (sobre MATÉRIA TRIBUTARIA), 2 O USO É POUCO o mais usado é a MP.
- MP´S
- PODEM TRATAR DE MATÉRIA TRIBUTARIA STF ENTENDE QUE PODE INSTITUIR TRIBUTO
- NÃO PODE TRATAR DE MATERIA EXCLUSIVA DE LC
- art 62,1º,III CF/88
- EXCEÇÕES
- QUANTO A MAJORAÇÃO E REDUÇÃO (ALÍQUOTAS): II, IE, IOF,IPI,
- CIDES
- CIDE-COMBUSTÍVEIS-> Reduzida ou restabelecida por ATO do executivo
- CIDE -ICMS, ESTADOS E DF CONVÊNIOS INTERESTADUAIS ATRAVÉS DO CONFAZ NÃO PODE SER POR DECRETO ESTADUAL
- ATENÇÃO
- HA EXCEÇÃO ao principio da legalidade, no que se refere a majoração das alíquotas mas não extensivel a BASE DE CALCULO
- ISONOMIA
- LEGALIDADE/ RESERVA LEGAL
Information
- Description
- Receita Direito Tributário Mind Map on Direito Tributario, created by eduardo borges on 19/04/2016.
- Created by
- eduardo borges
- Views
- 77
- Rating