
Mind map
Tribunais de Contas
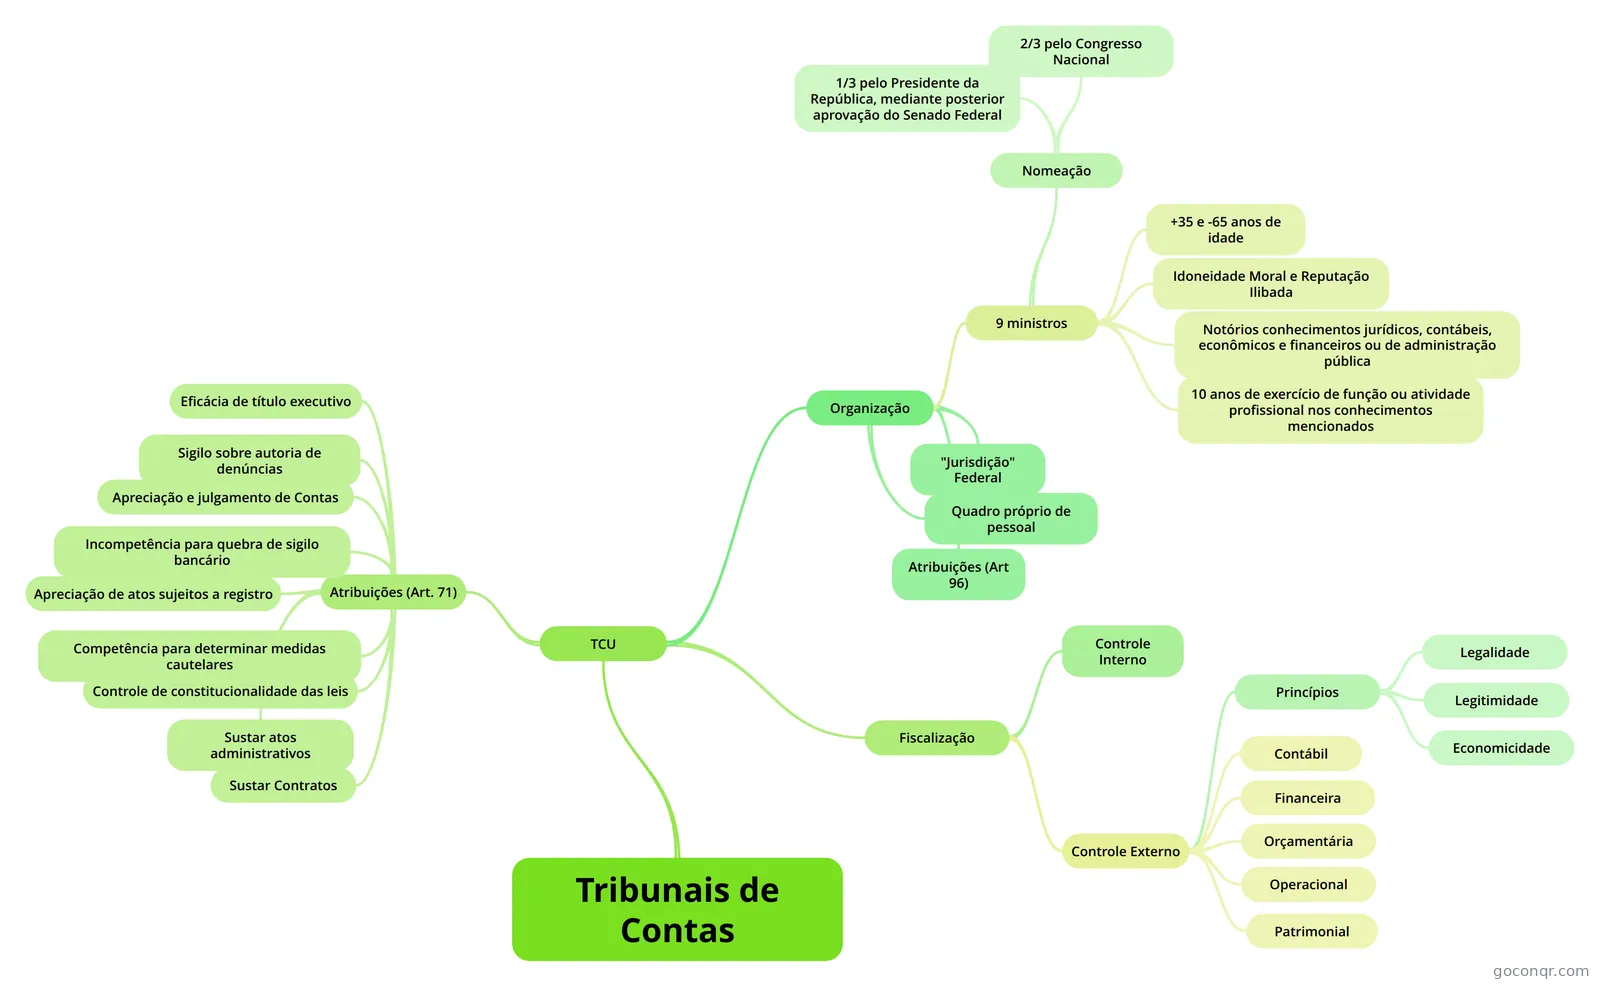
Mapa mental: Tribunais de Contas
Map content
Tribunais de Contas
- Faz parte do poder legislativo pelo fato de estar auxiliando o congresso nacional na função de fiscalização, sendo assim órgãos autônomos e independentes.
TCU
- As decisões tomadas pelo TCU não têm caráter jurisdicional, porém o TCU tem autonomia para julgar qualquer conta e suas decisões tem caráter administrativo. CF Arts. 70 a 74
- Organização
- 9 ministros
- A nomeação dos nove ministros segue alguns requisitos. Têm as mesmas garantias, prerrogativas, impedimentos, vencimentos e vantagens dos ministros do STJ.
- +35 e -65 anos de idade
- Idoneidade Moral e Reputação Ilibada
- Notórios conhecimentos jurídicos, contábeis, econômicos e financeiros ou de administração pública
- 10 anos de exercício de função ou atividade profissional nos conhecimentos mencionados
- Nomeação
- 1/3 pelo Presidente da República, mediante posterior aprovação do Senado Federal
- Deste 1/3, um ministro é de livre nomeação, e dois ministros deverão necessariamente ser escolhidos alternadamente entre auditores e membros do MP junto ao tribunal, indicados em lista tríplice.
- 2/3 pelo Congresso Nacional
- 1/3 pelo Presidente da República, mediante posterior aprovação do Senado Federal
- "Jurisdição" Federal
- Quadro próprio de pessoal
- Atribuições (Art 96)
- As atribuições acabam sendo as mesmas inerentes aos tribunais do Poder Judiciário.
- 9 ministros
- Fiscalização
- Controle Externo
- Contábil
- Atua na regularidade da escrituração contábil, verificando se não há nenhum desvio de gasto público, focando os esforços nos registros contábeis que os órgãos devem fazer.
- Financeira
- Verifica se foram adotados os meios adequados de se proceder a arrecadação da receita, focando nas receitas e despesas.
- Orçamentária
- Visa a proceder uma fiscalização sobre o planejamento orçamentário, verificando se os valores gastos estão de acordo com o orçamento previsto.
- Operacional
- Ligado diretamente ao princípio da Eficiência, verifica se os recursos estão sendo aplicados em coisas que realmente valem a pena para o serviço público, levando-se em consideração o custo benefício.
- Patrimonial
- Verifica se os patrimônios públicos estão corretamente ligados ao governo, se estão todos ligados e sendo utilizados corretamente pelo governo.
- Princípios
- Leva-se em consideração determinados princípios constitucionais no momento em que se executa a fiscalização.
- Legalidade
- O que está sendo fiscalizado foi executado legalmente? Foi feito dentro dos limites da lei sem extrapolação?
- Legitimidade
- Embora seja legal, o ato foi executado com legitimidade? Ou seja, quem poderia executar foi realmente o executor ou foi outra pessoa sem legitimidade para execução do ato?
- Economicidade
- Envolve os custos relativos ao que se quer alcançar, analisa se o que foi gasto realmente valeu a pena levando-se em consideração os resultados obtidos. (Fazer mais com menos!)
- Contábil
- Controle Interno
- Auditoria interna feita pelo próprio órgão a fim de evitar erros na prestação de contas.
- Controle Externo
- Atribuições (Art. 71)
- Atribuições inerentes à realização do Controle Externo.
- Eficácia de título executivo
- As decisões do TCU de que resulte imputação de débito ou multa terão eficácia de título executivo.
- Apreciação e julgamento de Contas
- - Apreciar as contas prestadas anualmente pelo Presidente da República, mediante parecer prévio, que subsidiará o julgamento dessas contas pelo Congresso Nacional. - Julgar as contas dos administradores e demais responsáveis por dinheiros, bens e valores públicos.
- Apreciação de atos sujeitos a registro
- Apreciar a legalidade dos atos de admissão de pessoal, a qualquer título, na administração direta e indireta, incluídas as fundações instituídas e mantidas pelo Poder Público, exceto nomeações para cargos em comissão e concessão de aposentadoria , reforma e pensão, ressalvadas as melhorias posteriores que não alterem o fundamento legal do ato.
- Sustar atos administrativos
- Verificada a irregularidade de um ato o TCU fixa um prazo para que o órgão ou a entidade que o praticou adote as medidas cabíveis ao exato cumprimento da lei. Caso não atendida a determinação, dispõe o TCU de competência para sustar diretamente a execução do ato, comunicando posteriormente a sua decisão à Câmara dos Deputados e ao Senado Federal.
- Sustar Contratos
- O TCU não pode sustá-los diretamente, porém, pode determinar à autoridade administrativa competente que o anule.
- Controle de constitucionalidade das leis
- Realiza o chamado controle incidental, somente diante de casos concretos que estejam sob julgamento da Corte de Contas.
- Competência para determinar medidas cautelares
- Pode expedir medidas cautelares para garantir a efetividade de suas decisões.
- Sigilo sobre autoria de denúncias
- Incompetência para quebra de sigilo bancário
- O TCU não tem competência para quebrar sigilo bancário.
Information
- Description
- Concursos Direito Constitucional (Título IV - Capítulo I (Poder Legislativo)) Mind Map on Tribunais de Contas, created by Carlos Moradore on 01/03/2014.
- Created by
- Carlos Moradore
- Views
- 52
- Tags
- Rating