
Mind map
CONTROLE DE QUALIDADE
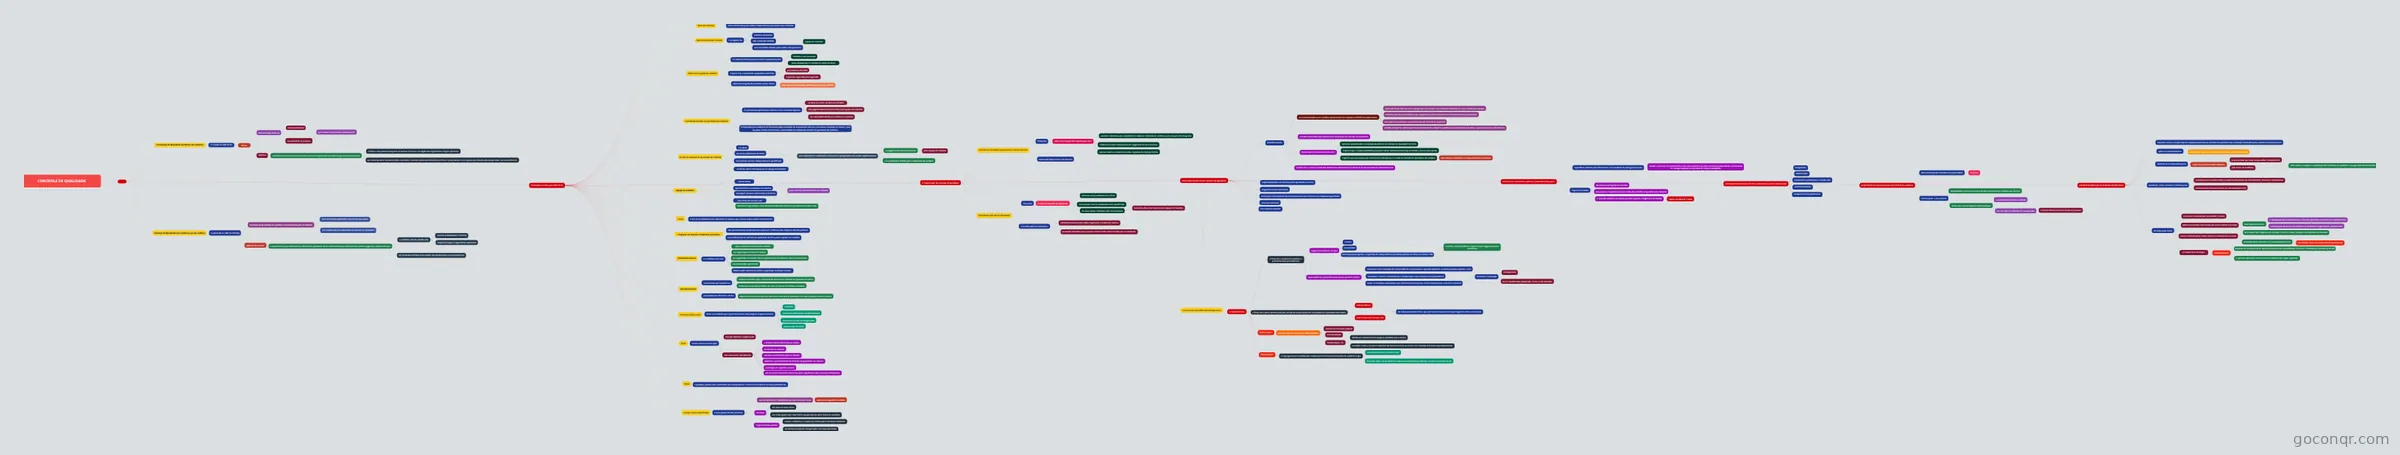
Mapa mental: controle de qualidade
Map content
CONTROLE DE QUALIDADE
·
- O Controle de Qualidade das firmas de auditoria
- é tratado na NBC PA 01
- Firma
- denominação dada ao
- único profissional
- ou sociedade de pessoas
- que atuam como auditor independente
- objetivo
- estabelecer e manter um sistema de controle de qualidade para obter segurança razoável que
- A firma e seu pessoal cumprem as normas técnicas e as exigências regulatórias e legais aplicáveis
- os relatórios sobre demonstrações contábeis e demais relatórios emitidos pela firma e pelos sócios encarregados do trabalho são apropriados nas circunstâncias.
- estabelecer e manter um sistema de controle de qualidade para obter segurança razoável que
- denominação dada ao
- Firma
- é tratado na NBC PA 01
- Controle de Qualidade das auditorias (ou do auditor)
- é abordado na NBC TA 220 (R2)
- Controle de Qualidade da Auditoria de Demonstrações Contábeis
- trata das responsabilidades específicas do auditor
- em relação aos procedimentos de controle de qualidade
- objetivo do auditor
- é implementar procedimentos de controle de qualidade no nível do trabalho que forneçam ao auditor segurança razoável de que:
- a auditoria está de acordo com
- normas profissionais e técnicas
- exigências legais e regulatórias aplicáveis;
- os relatórios emitidos pelo auditor são apropriados nas circunstâncias
- a auditoria está de acordo com
- é implementar procedimentos de controle de qualidade no nível do trabalho que forneçam ao auditor segurança razoável de que:
- Controle de Qualidade da Auditoria de Demonstrações Contábeis
- é abordado na NBC TA 220 (R2)
- definições trazidas pela NBC PA 01
- Data do relatório
- data selecionada pelo auditor independente para datar o seu relatório
- Documentação do trabalho
- é o registro do
- trabalho executado
- dos resultados obtidos
- das conclusões obtidas pelo auditor independente
- papéis de trabalho”
- é o registro do
- Sócio encarregado do trabalho
- é o sócio ou outra pessoa na firma responsável pelo
- trabalho e sua execução
- pelo relatório que é emitido em nome da firma
- é quem tem a autoridade apropriada conferida
- e quando requerido pelo regulador
- pelo Sistema CFC/CRC
- sócio encarregado do trabalho, sócio e firma
- são equivalentes quando aplicados para o setor público
- é o sócio ou outra pessoa na firma responsável pelo
- Revisão do controle de qualidade do trabalho
- é o processo projetado para fornecer uma avaliação objetiva
- na data, ou antes, da data do relatório
- dos julgamentos relevantes feitos pela equipe do trabalho
- das conclusões obtidas ao elaborar o relatório
- é elaborado para auditoria de demonstrações contábeis de companhias abertas e os outros trabalhos, se houver, para os quais a firma determinou a necessidade de revisão do controle de qualidade do trabalho.
- é o processo projetado para fornecer uma avaliação objetiva
- Revisor de controle de qualidade do trabalho
- é o sócio
- ou outro profissional da firma
- com experiência e autoridade suficientes e apropriadas para avaliar objetivamente
- os julgamentos relevantes feitos
- pela equipe de trabalho
- e as conclusões obtidas para elaboração do relatório
- os julgamentos relevantes feitos
- com experiência e autoridade suficientes e apropriadas para avaliar objetivamente
- uma pessoa externa adequadamente qualificada
- nenhuma delas fazendo parte da equipe de trabalho
- Equipe de trabalho
- são os sócios
- quadro técnico envolvidos no trabalho
- quaisquer pessoas contratadas pela firma
- uma firma da mesma rede
- para executar procedimentos do trabalho
- Isso exclui especialistas externos contratados pela firma ou por firma da mesma rede.
- Firma
- é um único profissional ou sociedade de pessoas que atuam como auditor independente
- Inspeção em relação a trabalhos concluídos
- são procedimentos projetados para fornecer evidências do cumprimento das políticas
- e procedimentos de controle de qualidade da firma pelas equipes de trabalho
- Companhia aberta
- é a entidade que tem
- ações, cotas ou outros títulos cotados
- ou registrados em bolsa de valores
- ou negociados de acordo com os regulamentos de bolsa de valores reconhecida
- ou outro órgão equivalente
- Observação: também se utiliza a expressão “Entidade Listada”.
- é a entidade que tem
- Monitoramento
- é o processo que consiste na
- contínua consideração e avaliação do sistema de controle de qualidade da firma
- incluindo a inspeção periódica de uma seleção de trabalhos concluídos
- projetados para fornecer à firma
- segurança razoável de que seu sistema de controle de qualidade está operando de maneira efetiva.
- é o processo que consiste na
- Firma da mesma rede
- firma ou entidade que é parte da mesma rede daquela responsável pela
- auditoria
- revisão de informação contábil histórica
- pelo outro serviço de asseguração
- pelo serviço correlato
- firma ou entidade que é parte da mesma rede daquela responsável pela
- Rede
- é uma estrutura maior que:
- tem por objetivo a cooperação
- tem claramente por objetivo
- a divisão comum dos lucros ou custos
- ou sócios em comum
- controle ou administração em comum
- políticas e procedimentos de controle de qualidade em comum
- estratégia de negócios comum,
- uso de marca comercial comum ou parte significativa dos recursos profissionais.
- é uma estrutura maior que:
- Sócio
- é qualquer pessoa com autoridade para comprometer a firma à execução de serviços profissionais.
- Pessoa externa qualificada
- é uma pessoa de fora da firma
- com competência e habilidades que poderia atuar como
- sócio encarregado do trabalho
- exemplo
- um sócio de outra firma
- um empregado (com experiência apropriada) de outra firma de auditoria
- cujos membros podem
- realizar auditorias e revisões de informações contábeis históricas
- ou outros serviços de asseguração e serviços correlatos
- com competência e habilidades que poderia atuar como
- é uma pessoa de fora da firma
- 2 “momentos” do controle de qualidade
- Controle de qualidade propriamente dito ou interno
- feito pelo
- sócio encarregado do trabalho que deve
- assumir a liderança pela qualidade de todos os trabalhos de auditoria para os quais foi designado
- evidenciar o não cumprimento de exigências éticas relevantes
- concluir sobre o cumprimento dos requisitos de independência
- sócio encarregado do trabalho que deve
- expressão não prevista nas normas)
- feito pelo
- Revisão do Controle de Qualidade
- feita pelo
- revisor do controle de qualidade
- sócio ou outro profissional da firma
- uma pessoa externa adequadamente qualificada
- ou uma equipe composta por essas pessoas
- nenhuma delas fazendo parte da equipe de trabalho.
- revisor do controle de qualidade
- A revisão aplica-se somente a
- entidades listadas (com ações negociadas em bolsa de valores
- ou outros trabalhos para os quais a firma tenha determinado essa necessidade.
- feita pelo
- elementos do sistema de controle de qualidade
- responsabilidades da liderança pela qualidade na firma;
- exigências éticas relevantes;
- aceitação e continuidade do relacionamento com clientes e de trabalhos específicos;
- recursos humanos
- execução do trabalho;
- monitoramento.
- Um dos elementos mais importantes do sistema de controle de qualidade
- O processo de monitoramento deve:
- contínua consideração e avaliação do sistema de controle de qualidade da firma
- requerer que a responsabilidade pelo processo de monitoramento seja atribuída a um ou mais sócios
- requerer que as pessoas que executam o trabalho ou a revisão do controle de qualidade do trabalho
- não estejam envolvidas na inspeção desses trabalhos.
- A firma deve avaliar o efeito das deficiências observadas em decorrência do processo de monitoramento
- As recomendações para medidas apropriadas em relação às deficiências observadas
- aplicação de medida corretiva apropriada em relação a um trabalho individual ou a um membro da equipe;
- comunicação das constatações aos responsáveis pelo treinamento e desenvolvimento profissional;
- alterações nas políticas e procedimentos de controle de qualidad
- medida disciplinar contra aqueles que deixaram de cumprir as políticas e procedimentos da firma, especialmente os reincidentes
- um atributo do auditor muito importante
- a Independência
- a firma deve estabelecer políticas e procedimentos para fornecer
- segurança razoável - de que
- a firma
- seu pessoal
- outras pessoas sujeitas a requisitos de independência (incluindo pessoal de firma da mesma rede
- mantêm a independência requerida por exigências éticas relevantes
- Essas políticas e procedimentos devem permitir à firma
- comunicar seus requisitos de independência a seu pessoal e, quando aplicável, às outras pessoas sujeitas a elas
- identificar e avaliar circunstâncias e relações que criam ameaças à independência
- tomar as medidas apropriadas para eliminá-las(ameaças) ou reduzi-las(ameaças) a um nível aceitável
- mediante a aplicação
- salvaguardas
- ou, se considerado apropriado, retirar-se do trabalho,
- mediante a aplicação
- segurança razoável - de que
- a firma deve obter confirmação por escrito do cumprimento de suas políticas e procedimentos sobre
- independência
- de todo o pessoal da firma, que precisa ser independente por exigências éticas relevantes
- Pelo menos uma vez por ano
- independência
- Observação 1
- diversos tipos de ameaças à Independência
- ameaça de interesse próprio
- de intimidação
- familiaridade, etc
- devido ao relacionamento longo ou próximo com o cliente
- o auditor venha a se tornar solidário aos interesses dele ou aceitar seu trabalho sem muito questionamento.
- diversos tipos de ameaças à Independência
- Observação 2
- a regra geral para o rodízio dos responsáveis técnicos pelo trabalho de auditoria é que
- a alternância ocorra a cada 5 anos,
- havendo ainda um período de 2 anos para o profissional retornar à empresa auditada (5+2).
- a regra geral para o rodízio dos responsáveis técnicos pelo trabalho de auditoria é que
- a firma deve estabelecer políticas e procedimentos para fornecer
- a Independência
- A firma deve estabelecer políticas e procedimentos para:
- especificar critérios para determinar a necessidade de salvaguardas para
- reduzir a ameaça de familiaridade a um nível aceitável ao usar o mesmo pessoal sênior em trabalho de asseguração por um período de tempo prolongado
- requerer o rodízio
- do sócio encarregado do trabalho
- das pessoas responsáveis pela revisão do controle de qualidade do trabalho
- e, quando aplicável, de outras pessoas sujeitas a exigências de rodízio,
- após o período de 5 anos
- princípios fundamentais da ética profissional a serem observados
- integridade;
- objetividade;
- competência profissional e devido zelo;
- confidencialidade
- comportamento profissional.
- propriedade da documentação do trabalho de auditoria
- documentação do trabalho é de propriedade
- da firma
- A firma pode, a seu critério,
- disponibilizar partes ou trechos da documentação do trabalho aos clientes
- desde que essa divulgação não prejudique
- ou, no caso de trabalhos de asseguração
- a independência da firma ou do seu pessoal
- a validade do trabalho realizado
- ou, no caso de trabalhos de asseguração
- REVISÃO EXTERNA DE QUALIDADE PELOS PARES
- constitui em um em processo de acompanhamento do controle de qualidade dos trabalhos realizados pelos auditores independentes
- aplica-se exclusivamente
- auditor com registro na Comissão de Valores Mobiliários (CVM)
- objetivo da revisão pelos pares
- avaliar os procedimentos adotados
- pelo contador que atua como auditor independente
- pela Firma de Auditoria
- com vistas a assegurar a qualidade dos trabalhos de auditoria e asseguração desenvolvidos
- avaliar os procedimentos adotados
- qualidade, neste contexto, é medida pelo
- atendimento ao estabelecido nas Normas Brasileiras de Contabilidade Técnicas e Profissionais
- emitidas pelo Conselho Federal de Contabilidade (CFC)
- Revisão pelos Pares
- um exame realizado por um auditor (revisor)
- sobre os trabalhos executados por outro auditor (revisado)
- com vistas a verificar:
- a adequação dos procedimentos e técnicas aplicados às Normas correspondentes;
- a adequação do sistema de controle de qualidade originalmente estabelecido.
- com vistas a verificar:
- exame realizado pelo revisor sobre os trabalhos do revisado
- deve seguir um Programa de Revisão, e deve ter como “produto” um Relatório de Revisão.
- O Auditor deve submeter-se à Revisão pelos Pares,
- no mínimo, uma vez a cada ciclo de quatro anos
- A revisão deve abranger,
- exclusivamente
- aspectos de atendimento às Normas Brasileiras de Contabilidade Técnicas e Profissionais emitidas pelo CFC
- e, quando aplicável, a outras normas emitidas por órgão regulador.
- exclusivamente
- documentação do trabalho é de propriedade
- especificar critérios para determinar a necessidade de salvaguardas para
- Controle de qualidade propriamente dito ou interno
- Data do relatório
- O Controle de Qualidade das firmas de auditoria
Information
- Description
- Ciências Políticas Mind Map on CONTROLE DE QUALIDADE, created by MELK RODRIGO on 29/04/2024.
- Created by
- MELK RODRIGO
- Views
- 0
- History
-
- Created by MELK RODRIGO · Oct 25, 2023
- Copied by MELK RODRIGO · Apr 5, 2024
- Copied by MELK RODRIGO · Apr 7, 2024
- Copied by MELK RODRIGO · Apr 9, 2024
- Copied by MELK RODRIGO · Apr 11, 2024
- Copied by MELK RODRIGO · Apr 12, 2024
- Copied by MELK RODRIGO · Apr 14, 2024
- Copied by MELK RODRIGO · Apr 22, 2024
- Copied by MELK RODRIGO · Apr 29, 2024
- Rating
More on Normas e controle de qualidade da auditoria