
Mind map
Arrendamiento
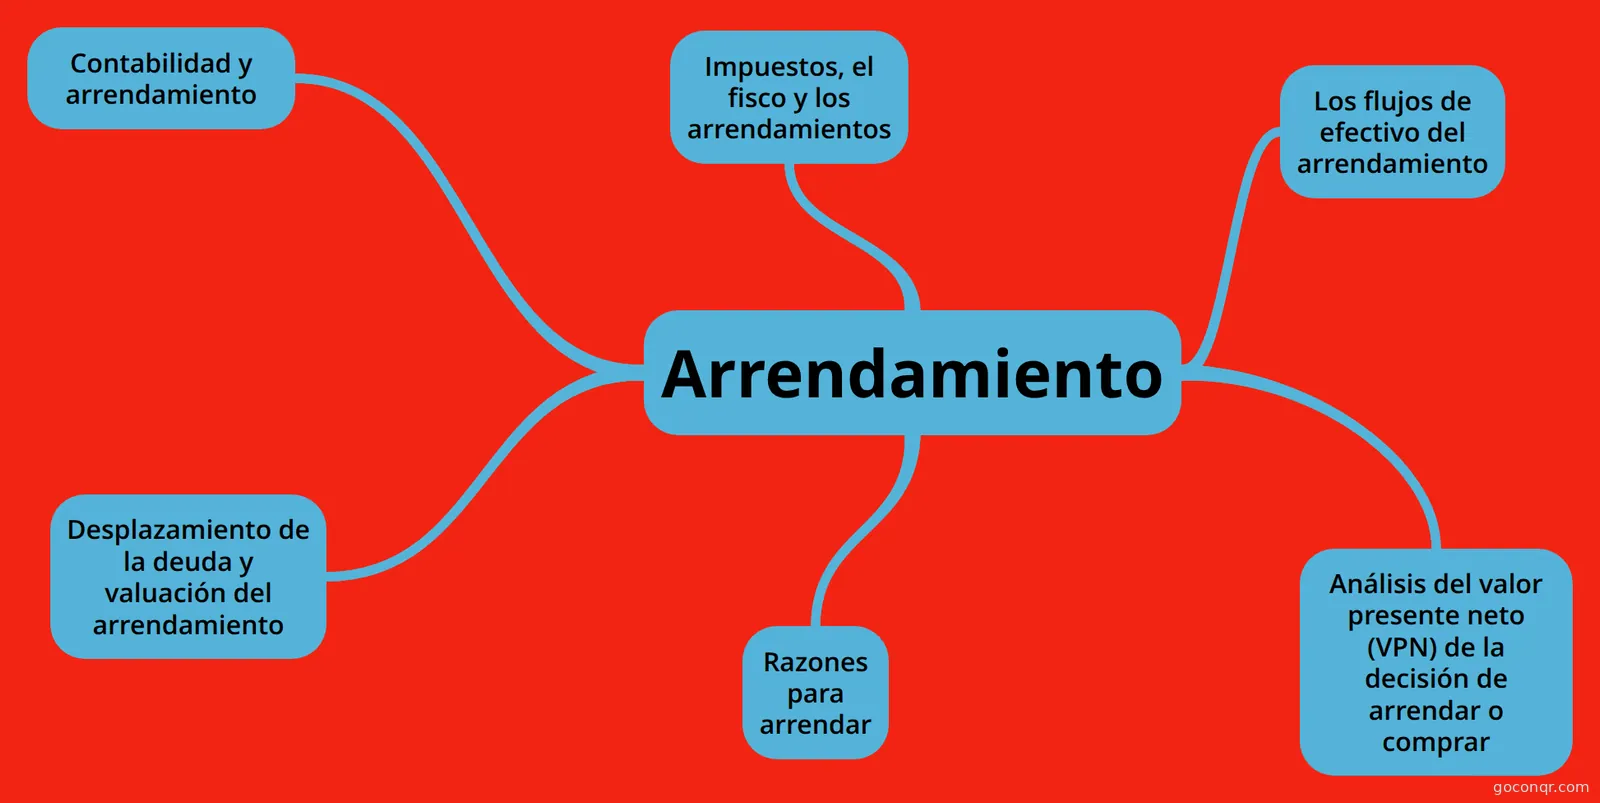
Mapa mental: Arrendamiento
Map content
Arrendamiento
- Es un acuerdo contractual entre un arrendatario y un arrendador. Este contrato establece que el arrendatario tiene el derecho de usar un activo y, a cambio, debe efectuar pagos periódicos al arrendador, propietario del activo.
Contabilidad y arrendamiento
- Cuando una empresa compra un activo mediante deuda, tanto el activo como el pasivo aparecen en el balance general de la empresa. Si un arrendamiento satisface por lo menos uno de varios criterios, tiene que ser capitalizado. Esto significa que el valor presente del arrendamiento debe aparecer como activo y como pasivo. Un arrendamiento no tiene que capitalizarse si no satisface ninguno de estos criterios. Los arrendamientos que no satisfacen los criterios se llaman arrendamientos operativos, aunque la definición contable difiere un poco de la definición de los profesionales. Los arrendamientos operativos no aparecen en el balance general. Por razones cosméticas, muchas empresas prefieren que el arrendamiento sea operativo.
Impuestos, el fisco y los arrendamientos
- Por lo general, las empresas arriendan por propósitos fiscales. Para proteger sus intereses, la autoridad tributaria permite que los acuerdos financieros se clasifiquen como arrendamientos sólo si satisfacen una serie de criterios.
Los flujos de efectivo del arrendamiento
- Mostramos que los flujos de efectivo libres de riesgo deben descontarse a la tasa libre de riesgo después de impuestos. Debido a que tanto los pagos de arrendamiento como los escudos fiscales de la depreciación no entrañan prácticamente ningún riesgo, todos los flujos de efectivo que influyen en la decisión de arrendar o comprar deben descontarse a una tasa cercana a esta tasa después de impuestos. En el mundo real utilizamos la convención de descontar a la tasa de interés después de impuestos sobre la deuda garantizada del arrendatario.
Análisis del valor presente neto (VPN) de la decisión de arrendar o comprar
- En relación con un arrendamiento, una compra genera capacidad de endeudamiento. Este incremento de la capacidad de endeudamiento puede calcularse descontando la diferencia habida entre los flujos de efectivo de la compra y los flujos de efectivo del arrendamiento con base en la tasa de interés después de impuestos. El incremento de la capacidad de endeudamiento debido a una compra se compara con la salida de efectivo adicional en el año 0 que origina una compra.
Razones para arrendar
- Si el arrendador se ubica en el mismo intervalo de tasa fiscal que el arrendatario, los flujos de efectivo para el arrendador son exactamente lo contrario de los flujos de efectivo para el arrendatario. En consecuencia, la suma del valor del arrendamiento para el arrendatario más el valor del arrendamiento para el arrendador debe ser cero. Y aunque esto indica que los arrendamientos no tienen ventajas, en realidad existen por lo menos tres buenas razones para arrendar: a) Diferencias entre los intervalos de tasa fiscal de arrendador y arrendatario. b) Traslado del riesgo al arrendador. c) Minimización de los costos de transacción.
Desplazamiento de la deuda y valuación del arrendamiento
- Es un costo oculto del arrendamiento. Si una empresa arrienda, no usará tanta deuda normal como haría si no tuviera el arrendamiento. Los beneficios de la capacidad de endeudamiento se perderán, en particular los impuestos más bajos asociados con el gasto por intereses.