
Mind map
Kostenträgerzeitrechnung
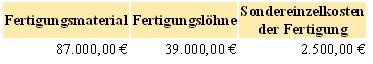
Map content
Kostenträgerzeitrechnung
Die Kostenträgerzeitrechnung gehört zur letzten Ebene der Kosten- und Leistungsrechnung. Sie wird angewendet, um sämtliche Kosten eines Produktes bzw. einer Leistung innerhalb einer Abrechnungsperiode zu erfassen und diese den einzelnen Kostenträgern zuzurechnen. Durch die Ergänzung um die Ertragsbuchungen werden die Kostenträger zu Ergebnisobjekten. Damit ist eine Ergebnisrechnung im Sinne einer detaillierten Deckungsbeitragsrechnung möglich, in der die Deckungsbeiträge pro Produkt, Organisationseinheit und Kundensegment gezeigt werden können. Als Kostenträger werden die Ergebnisse des Leistungsprozesses einer Unternehmung verstanden: Sachgüter und Dienstleistungen. Es erfolgt hierbei eine Zuordnung der Kosten zu den jeweils verursachenden Trägern, den einzelnen Leistungseinheiten, Produkten, Stücken. Dieser Bereich der Kostenrechnung wird deswegen auch Kostenträgerstückrechnung genannt, im Unterschied zur Kostenträgerzeitrechnung. Ganz allgemein kann die Kalkulation als Ermittlung de
Das Kostenträgerzeitblatt
- Das Kostenträgerzeitblatt ist ein Hilfsmittel in tabellarischer Form. In ihm werden die Kostenträgerzeitrechnung sowie die Ergebnisrechnung erfasst. Die Kostenträgerzeitrechnung ist mit der Ermittlung der Selbstkosten des Umsatzes beendet. Um das Umsatzergebnis zu ermitteln, wird der Nettoverkaufserlös mit den zuvor bestimmten Selbstkosten subtrahiert. Diese Ergebnisrechnung ist häufig kurzfristiger Natur; sie wird zumeist monatlich durchgeführt.
Beispiel
- Im folgenden Beispiel wird davon ausgegangen, dass lediglich 1 Kostenträger hergestellt wird.
- Als Einzelkosten sind gegeben
- Aus der Kostenstellenrechnung kommen für die vier Hauptkostenstellen folgenden Istgemeinkosten:
- Als Gemeinkostenzuschlagsätze auf Normalkostenbasis wurden angegeben: • Materialgemeinkostenzuschlagssatz: 10 % • Fertigungsgemeinkostenzuschlagssatz: 105 % • Verwaltungsgemeinkostenzuschlagssatz: 5 % • Vertriebsgemeinkostenzuschlagssatz: 5 %
- Als Gemeinkostenzuschlagsätze auf Normalkostenbasis wurden angegeben
- • Materialgemeinkostenzuschlagssatz: 10 % • Fertigungsgemeinkostenzuschlagssatz: 105 % • Verwaltungsgemeinkostenzuschlagssatz: 5 % • Vertriebsgemeinkostenzuschlagssatz: 5 %
- Für die fertigen Erzeugnisse (FE) ist ein Minderbestand im Wert von 2.100,00 € zu verzeichnen, für die unfertigen Erzeugnisse (UE) ein Mehrbestand im Wert von 4.235,00 €.
- Der Nettoverkaufserlös beträgt 210.000,00 €.
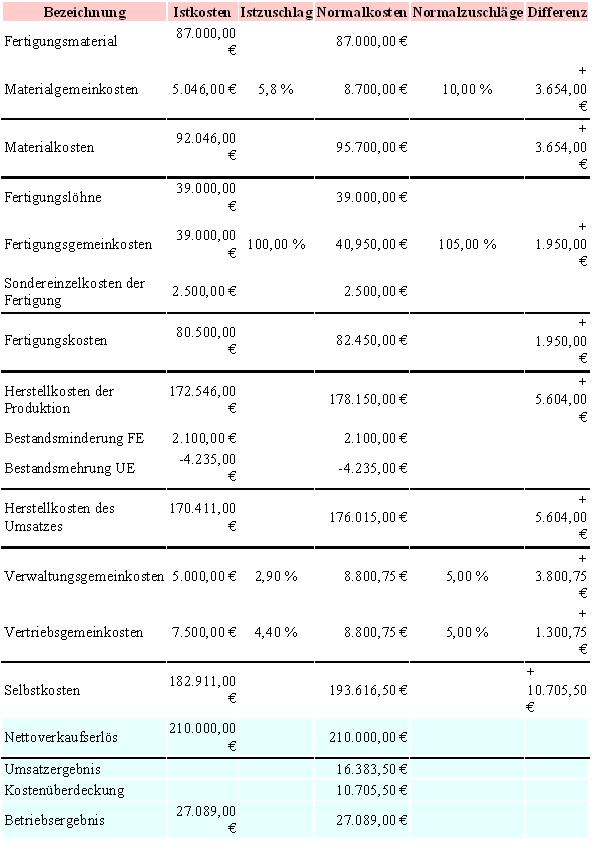
- In der abgebildeten Tabelle wurden zusätzlich die Istkosten berechnet (ihre Zuschlagssätze sind aus den gegebenen Werten ermittelt worden). Bis zu den Selbstkosten ist die Kostenträgerzeitrechnung abgebildet. Der bläulich eingefärbte Teil stellt die Ergebnisrechnung dar.
- Der Nettoverkaufserlös beträgt 210.000,00 €.
- Für die fertigen Erzeugnisse (FE) ist ein Minderbestand im Wert von 2.100,00 € zu verzeichnen, für die unfertigen Erzeugnisse (UE) ein Mehrbestand im Wert von 4.235,00 €.
- • Materialgemeinkostenzuschlagssatz: 10 % • Fertigungsgemeinkostenzuschlagssatz: 105 % • Verwaltungsgemeinkostenzuschlagssatz: 5 % • Vertriebsgemeinkostenzuschlagssatz: 5 %
- Als Gemeinkostenzuschlagsätze auf Normalkostenbasis wurden angegeben
- Im folgenden Beispiel wird davon ausgegangen, dass lediglich 1 Kostenträger hergestellt wird.
Images and files in the map
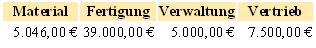
Information
- Description
- 3. Betriebswirtschaftliche Steuerung und Qualitätsmanagement in Einkauf und Logistik (3.2 Kostenrechnung und Controlling) Mind Map on Kostenträgerzeitrechnung, created by etsab1982 on 04/10/2013.
- Created by
- etsab1982
- Views
- 295
- Tags
- Rating